
از سوی سازمان حسابرسی، چارچوب مفهومی گزارشگری مالی حاکم بر استانداردهای حسابداری لازمالاجرا در ایران (مصوب مجمع عمومی عادی سالانه سازمان حسابرسی مورخ 24 شهریور 1405) ابلاغ و جایگزین مفاهیم نظری گزارشگری مالی (مصوب سال 1379) شد.
مطابق اعلامیه مندرج در صدر این بیانیه، «این چارچوب مفهومی، با چارچوب مفهومی گزارشگری مالی تدوینشده توسط هیئت استانداردهای بینالمللی حسابداری [حاکم بر استانداردهای بینالمللی گزارشگری مالی - IFRS] مطابقت دارد».
- دانلود فایل word چارچوب مفهومی گزارشگری مالی (1405)
- دانلود فایل pdf چارچوب مفهومی گزارشگری مالی (1405)
گامی بزرگ در همگرایی استانداردهای حسابداری لازمالاجرا در ایران و استانداردهای بینالمللی گزارشگری مالی (IFRS)
پس از گذشت قریب به هشت سال از آغاز فاز جدید پروژه همگرایی استانداردهای حسابداری لازمالاجرا در ایران و استانداردهای بینالمللی گزارشگری مالی (IFRS) (اطلاعات بیشتر اینجا) که در نتیجه آن طی سالهای اخیر (از 1398) بخش قابلتوجهی از استانداردهای حسابداری لازمالاجرا در ایران با هدف همگرایی حداکثری با استانداردهای بینالمللی گزارشگری مالی (IFRS) تجدیدنظر یا جایگزین شده است (اطلاعات بیشتر اینجا)؛ سرانجام چارچوب مفهومی گزارشگری مالی حاکم بر استانداردهای بینالمللی گزارشگری مالی (IFRS) نیز به تصویب مجمع عمومی عادی سالانه سازمان حسابرسی (مورخ 24 شهریور 1405) رسید، و پس از ابلاغ از سوی سازمان حسابرسی، جایگزین مفاهیم نظری گزارشگری مالی (مصوب سال 1379) شد.
گذرا از «محافظهکاری» به سوی «ارائه منصفانه»!
اگر بطور کوتاه بخواهیم بگوییم در نتیجه این جایگزینی چه چیزی در حسابداری و گزارشگری مالی تغییر خواهد کرد؛ در یک گزاره میتوانیم بگوییم: گذرا از محافظهکاری افراطی به سوی ارائه منصفانه!
طبق مفاهیم نظری گزارشگری مالی (مصوب سال 1379) (که اکنون جای خود را به چارچوب مفهومی گزارشگری مالی (مصوب 1405) داده است) مربوط بودن و قابل اتکا بودن دو ویژگی کیفی اصلی مرتبط با محتوای اطلاعات بود. به همین دلیل، یکی از اصلیترین معیارهای شناخت عناصر صورتهای مالی (داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینهها) نیز لزوم اندازهگیری قابلاتکای آنها بود. آنچه در عمل رُخ میداد، این بود که به دلیل تاکید بر قابلاتکا بودن اندازهگیری، دامنه برآوردهای حسابداری محدود میشد. از اینرو، شناخت برخی از اقلام داراییها و درآمدها به آینده موکول میشد. عموم اندازهگیریهای حسابداری نیز گرایش محسوسی به بیشنمایی هزینهها و بدهیها و کمنمایی داراییها و درآمدها داشت. به نحوی که در مجموع، موجب خدشهدار شدن ارائه منصفانه صورتهای مالی میشد.
ولی طبق چارچوب مفهومی گزارشگری مالی (مصوب 1405) (که منطبق با چارچوب مفهومی گزارشگری مالی حاکم بر استانداردهای بینالمللی گزارشگری مالی (IFRS) است) ویژگیهای کیفی بنیادی اطلاعات مالی مفید عبارتند از: مربوط بودن و بیان صادقانه. علاوهبراین، در معیارهای شناخت عناصر صورتهای مالی نیز دامنه گستردهای از برآوردهای حسابداری به رسمیت شناخته شده است. به عبارت دیگر، طبق این چارچوب مفهومی، از این پس بهراحتی نمیتوان شناخت داراییها و درآمدها را صرفا به دلیل حساسیت بر قابلاتکا بودن مبلغ آنها به تعویق انداخت. زیرا مربوط بودن و بیان صادقانه دو ویژگی بنیادی اطلاعات مالی مفید هستند (نه قابلاتکا بودن).
پس واحدهای تجاری با اعمال روشهای گوناگون اندازهگیری (از جمله، برآوردهای حسابداری گسترده) باید نسبت به شناخت بهموقع اقلام صورتهای مالی اقدام کنند. حتی اگر مبالغی که ارائه میشود، همچون گذشته از سطح حداکثری قابلیت اتکا برخوردار نباشد.
- متن کامل
- چارچوب مفهومی گزارشگری مالی
- حاکم بر استانداردهای حسابداری لازمالاجرا در ایران
- (مصوب مجمع عمومی سازمان حسابرسی، 24 شهریور 1405):
فهرست مندرجات (شروع از بند)
جایگاه و هدف چارچوب مفهومی جهـ1.1
فصل 1- هدف گزارشگری مالی با مقاصد عمومی
مقدمه 1.1
هدف، مفید بودن و محدودیتهای گزارشگری مالی با مقاصد عمومی 1.2
اطلاعات درباره منابع اقتصادي واحد گزارشگر، ادعاها نسبت به واحد تجاری و تغييرات در منابع و ادعاها 1.12
منابع اقتصادی و ادعاها1.13
تغییر در منابع اقتصادی و ادعاها 1.15
انعکاس عملکرد مالی از طریق حسابداری تعهدی 1.17
انعکاس عملکرد مالی از طریق جریانهای نقدی گذشته 1.20
تغييرات در منابع اقتصادي و ادعاهايي كه ناشي از عملكرد مالي نیست 1.21
اطلاعات درباره استفاده از منابع اقتصادی واحد گزارشگر 1.22
فصل 2- ویژگیهای کیفی اطلاعات مالی مفید
مقدمه 2.1
ویژگیهای کیفی اطلاعات مالی مفید 2.4
ویژگیهای کیفی بنیادی2.5
ویژگیهای کیفی بهبوددهنده2.23
محدودیت مخارج در ارتباط با گزارشگری مالی مفید 2.39
فصل 3- صورتهای مالی و واحد گزارشگر
صورتهای مالی 3.1
هدف و دامنه صورتهای مالی 3.2
دوره گزارشگری3.4
دیدگاه پذیرفتهشده در صورتهای مالی 3.8
فرض تداوم فعالیت3.9
واحد گزارشگر 3.10
صورتهای مالی تلفیقی و غیرتلفیقی3.15
فصل 4- عناصر صورتهای مالی
مقدمه4.1
تعریف دارایی 4.3
حق 4.6
قابلیت تولید منافع اقتصادی4.14
کنترل4.19
تعریف بدهی 4.26
تعهد4.28
انتقال یک منبع اقتصادی 4.36
تعهد فعلی در نتیجه رویدادهای گذشته4.42
داراییها و بدهیها 4.48
واحد حساب4.48
قراردادهای اجرانشده 4.56
محتوای حقوق قراردادی و تعهدات قراردادی 4.59
تعریف حقوق مالکانه 4.63
تعریف درآمدها و هزینهها 4.68
فصل 5- شناخت و قطع شناخت
فرایند شناخت 5.1
معیارهای شناخت 5.6
مربوط بودن 5.12
بیان صادقانه5.18
قطع شناخت5.26
فصل 6- اندازهگیری
مقدمه6.1
مبانی اندازهگیری6.4
بهای تاریخی6.4
ارزش جاری6.10
اطلاعات فراهم شده از طریق هر یک از مبانی اندازهگیری خاص6.23
بهای تاریخی6.24
ارزش جاری6.32
عوامل مورد توجه هنگام انتخاب مبنای اندازهگیری6.43
مربوط بودن6.49
بیان صادقانه6.58
ویژگیهای کیفی بهبوددهنده و محدودیت مخارج6.63
عوامل مختص اندازهگیری اولیه6.77
بیش از یک مبنای اندازهگیری6.83
اندازهگیری حقوق مالکانه6.87
تکنیکهای اندازهگیری مبتنی بر جریانهای نقدی6.91
فصل 7- ارائه و افشا
ارائه و افشا به عنوان ابزارهای اطلاعرسانی7.1
اهداف و اصول ارائه و افشا7.4
طبقهبندی7.7
طبقهبندی داراییها و بدهیها7.9
طبقهبندی حقوق مالکانه7.12
طبقهبندی درآمدها و هزینهها7.14
تجمیع7.20
فصل 8- مفاهیم سرمایه و نگهداشت سرمایه
مفاهیم سرمایه8.1
مفاهیم نگهداشت سرمایه و تعیین سود8.3
تعدیلات نگهداشت سرمایه8.10
پیوست- اصطلاحات تعریفشده
جایگاه و هدف چارچوب مفهومی
جهـ1.1.چارچوب مفهومی گزارشگری مالی (چارچوب مفهومی)، هدف و مفاهیم گزارشگری مالی با مقاصد عمومی را تعیین میکند. هدف چارچوب مفهومی عبارت است از:
الف.کمک به کمیته تدوین استانداردهای حسابداری (کمیته) در تدوین استانداردهای حسابداری (استانداردها) بر مبنای مفاهیم یکنواخت؛
ب.کمک به تهیهکنندگان گزارشهای مالی برای ایجاد رویههای حسابداری یکنواخت در شرایطی که هیچ استاندارد قابل اعمالی برای معامله خاص یا رویداد خاص دیگری وجود ندارد، یا زمانی که یک استاندارد انتخاب یک رویه حسابداری را مجاز دانسته است؛ و
پ.کمک به همه اشخاص برای درک و تفسیر استانداردها.
جهـ1.2.چارچوب مفهومی ، یک استاندارد محسوب نمیشود. در چارچوب مفهومی ، هیچ مطلبی وجود ندارد که هر یک از استانداردها یا هر یک از الزامات مندرج در یک استاندارد را نقض کند.
جهـ1.3.برای دستیابی به هدف گزارشگری مالی با مقاصد عمومی، ممکن است برخی مواقع کمیته الزاماتی را مشخص کند که از چارچوب مفهومی انحراف دارد. اگر کمیته چنین کاری انجام دهد، آن انحراف را در مبانی نتیجهگیری آن استاندارد تشریح خواهد کرد.
جهـ1.4.ممکن است چارچوب مفهومی بر مبنای تجربه کمیته از کار کردن با آن، از زمانی به زمان دیگر تغییر کند. تجدیدنظر در چارچوب مفهومی، منجر به تغییر در استانداردها نمیشود. هر تصمیمی برای اصلاح یک استاندارد، مستلزم آن است که فرایند اصلاح آن استاندارد طی شود.
جهـ1.5.چارچوب مفهومی به تحقق ماموریت سازمان حسابرسی و کمیته کمک میکند. این ماموریت، تدوین استانداردهایی است که منجر به شفافیت، پاسخگویی و کارایی در بازارهای مالی میشود. کار کمیته، تامین منافع عمومی از طریق گسترش اعتماد، رشد و ثبات مالی بلندمدت در اقتصاد کشوراست. چارچوب مفهومی، زیربنایی برای استانداردهایی فراهم میکند که:
الف.از طریق افزایش قابلیت مقایسه و کیفیت اطلاعات مالی به شفافیت کمک میکنند و سرمایهگذاران و دیگر فعالان بازار را در اخذ تصمیمهای اقتصادی آگاهانه توانمند میسازد؛
ب.با کاهش شکاف اطلاعاتی بین تامینکنندگان سرمایه و افرادی که پول تامینکنندگان سرمایه به آنها سپرده شده است، پاسخگویی را تقویت میکند. استانداردهای مبتنی بر چارچوب مفهومی اطلاعات مورد نیاز برای پاسخگو کردن مدیریت را فراهم میکند. این استانداردها به عنوان یک منشاء اطلاعات قابل مقایسه برای مقرراتگذاران نیز اهمیت بهسزایی دارند.
پ.با کمک به سرمایهگذاران در تشخیص فرصتها و ریسکها، به کارایی اقتصادی کمک میکند و در نتیجه تخصیص سرمایه بهبود مییابد. استفاده از یک زبان حسابداری واحد و قابل اعتماد که برگرفته از استانداردهای مبتنی بر چارچوب مفهومی است، هزینه سرمایه و مخارج گزارشگری مالی را برای فعالیتهای تجاری کاهش میدهد.
فصل 1- هدف گزارشگری مالی با مقاصد عمومی
مقدمه
1.1.هدف گزارشگري مالي با مقاصد عمومي، زیربنای چارچوب مفهومی را تشکیل میدهد. ساير جنبههاي چارچوب مفهومی، -شامل ويژگيهاي كيفي و محدوديت مخارج مربوط به اطلاعات مالي مفید، مفهوم واحد گزارشگر، عناصر صورتهای مالي، شناخت و قطع شناخت، اندازهگيري، ارائه و افشا بهطور منطقی از هدف نشأت میگیرد.
هدف، مفید بودن و محدوديتهاي گزارشگري مالي با مقاصد عمومي
1.2.هدف گزارشگري مالي با مقاصد عمومي این است که براي سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه، اطلاعات مالي درباره واحد گزارشگر فراهم کند که در تصمیمگیری درباره تأمین منابع برای واحد تجاري مفید باشد. اين تصميمات، شامل موارد زیر است:
الف.خريد، فروش يا نگهداري ابزارهاي مالكانه و ابزارهای بدهي؛
ب.اعطا يا تسویه وامها و دیگر اشكال اعتبار؛ یا
پ.اعمال حق رأی، یا نفوذ به طریقی دیگر، در خصوص اقدامات مدیریت که استفاده از منابع اقتصادی واحد تجاری را تحت تاثیر قرار میدهد.
1.3.تصميمات توصیفشده در بند1.2 به بازدهای بستگی دارد که سرمايهگذاران، وامدهندگان و سایر اعتباردهندگان فعلی و بالقوه، برای مثال در قالب سود تقسیمی، بازپرداخت اصل و پرداخت سود يا افزايش در قيمت بازار انتظار دارند. انتظارات سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان درباره بازده، به ارزيابي آنها از مبلغ، زمانبندي و عدم اطمينان (چشمانداز) خالص جريانهاي نقدی ورودی آتی به واحد تجاري و ارزیابی آنها از مباشرت مدیریت در منابع اقتصادی واحد تجاری بستگی دارد. سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه به اطلاعاتي نياز دارند که به آنها در انجام چنین ارزيابيهایی كمك کند.
1.4.براي انجام ارزيابيهای توصیفشده در بند 1.3، سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه، به اطلاعاتي درباره موارد زیر نیاز دارند:
الف.منابع اقتصادی واحد تجاري، ادعاها نسبت به واحد تجاري و تغییر در آن منابع و ادعاها (به بندهای 1.12 تا 1.21 مراجعه شود)؛ و
ب.میزان کارایی و اثربخشی مديريت و ارکان ادارهكننده واحد تجاري در ایفای مسئولیتهای خود برای استفاده از منابع اقتصادی واحد تجاری (به بند 1.22 تا 1.23 مراجعه شود).
1.5.بسياري از سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه نميتوانند واحدهاي گزارشگر را ملزم به ارائه مستقيم اطلاعات به آنها کنند و برای بیشتر اطلاعات مالي مورد نياز خود بايد به گزارشهاي مالي با مقاصد عمومي اتكا نمایند. در نتیجه، آنها استفادهكنندگان اصلي هستند که گزارشهاي مالي با مقاصد عمومي برای آنها تهیه میشود.
1.6.با وجود این، گزارشهاي مالي با مقاصد عمومي تمام اطلاعات مورد نیاز سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه را فراهم نمیكند و نمیتواند فراهم کند. ضرورت دارد اين استفادهكنندگان، به اطلاعات مرتبط حاصل از منابع دیگر، براي مثال، انتظارات و شرايط عمومي اقتصادی، رويدادهای سیاسی و شرایط سياسي و چشماندازهاي صنعت و شركت، توجه کنند.
1.7.گزارشهاي مالي با مقاصد عمومي، براي نشان دادن ارزش واحد گزارشگر طراحي نشده است، بلكه براي كمك به سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه جهت برآورد ارزش واحد گزارشگر، اطلاعاتی فراهم میآورد.
1.8.هر يك از استفادهكنندگان اصلي، نيازها و خواستههای اطلاعاتي متفاوت و احتمالاً متناقضی دارند. کمیته، برای تدوين استانداردها، به دنبال ارائه مجموعه اطلاعاتي است كه نيازهاي بيشترين تعداد استفادهكنندگان اصلي را تأمين کند. با وجود این، تأكيد بر نيازهاي اطلاعاتي مشترك، واحد گزارشگر را از درج اطلاعات بيشتری که براي زيرمجموعه خاصي از استفادهكنندگان اصلی مفیدتر است، منع نمیکند.
1.9.مديريت واحد گزارشگر نیز به اطلاعات مالي درباره واحد تجاري علاقهمند است. با وجود این، مديريت نيازی به اتكا به گزارشهاي مالي با مقاصد عمومي ندارد زيرا اطلاعات مالي مورد نياز را ميتواند از داخل واحد تجاري بهدست آورد.
1.10همچنین، اشخاص دیگر، مانند مقرراتگذاران و اعضاي جامعه به غیر از سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان، ممكن است گزارشهاي مالي با مقاصد عمومي را مفید بدانند. با وجود این، گزارشهاي مزبور اساساً برای آن اشخاص تهیه نمیشود.
1.11.گزارشهاي مالي، به جای ارائه تصاویر دقیق، به میزان زیادی مبتني بر برآوردها، قضاوتها و مدلها هستند. چارچوب مفهومی، مفاهیمی را تعیین ميكند كه زيربناي این برآوردها، قضاوتها و مدلهاست. این مفاهيم، هدفي است كه کمیته و تهيهكنندگان گزارشهاي مالي براي رسیدن به آن تلاش ميكنند. همانند بيشتر اهداف، دستیابی کامل به دیدگاه چارچوب مفهومی درباره گزارشگری مالی ایدهآل، حداقل در کوتاهمدت غیرمحتمل است، زيرا درك، پذيرش و اجراي روشهاي جديد تجزيه و تحليل معاملات و ساير رويدادها زمانبر میباشد. با وجود این، اگر قرار باشد گزارشگري مالي بهگونهای اعتلا یابد که مفید بودن آن افزایش پیدا کند، تعيين هدفی که برای رسیدن به آن تلاش میشود، ضروری است.
اطلاعات درباره منابع اقتصادي واحد گزارشگر، ادعاها نسبت به واحد تجاری و تغييرات در منابع و ادعاها
1.12.گزارشهاي مالي با مقاصد عمومي، اطلاعاتي درباره وضعيت مالي واحد گزارشگر، یعنی اطلاعات مربوط به منابع اقتصادی واحد گزارشگر و ادعاها نسبت به واحد گزارشگر را ارائه میکنند. گزارشهاي مالي، همچنين اطلاعاتي درباره آثار معاملات و ساير رويدادهایی كه منابع اقتصادي واحد گزارشگر و ادعاها را تغيير ميدهد، فراهم میکند. هر دو نوع اطلاعات، دادههای مفیدی براي تصميمگيري درباره تأمین منابع واحد تجاري فراهم میکند.
منابع اقتصادي و ادعاها
1.13.اطلاعات درباره ماهيت و مبالغ منابع اقتصادي واحد گزارشگر و ادعاها نسبت به آن واحد ميتواند به استفادهكنندگان در تشخیص نقاط قوت و ضعف مالي واحد گزارشگر كمك کند. اين اطلاعات ميتواند به استفادهكنندگان در ارزيابي نقدینگی و توان پرداخت بدهيهای واحد گزارشگر، نيازهاي واحد گزارشگر به تأمين مالي بيشتر و احتمال موفقيت واحد گزارشگر در دستیابی به منابع مالي مورد نیاز كمك نماید. این اطلاعات همچنین میتواند در ارزیابی وظیفه مباشرت مدیریت در قبال منابع اقتصادی واحد تجاری، به استفادهکنندگان کمک کند. اطلاعات درباره اولويتها و الزامات پرداخت ادعاهاي موجود، به استفادهكنندگان در پيشبيني چگونگی توزیع جريانهاي نقدی آتي بین اشخاصي كه نسبت به واحد گزارشگر ادعا دارند، کمک میکند.
1.14.انواع مختلف منابع اقتصادي بر ارزيابي استفادهکننده از چشماندازهای جريانهاي نقدی آتي واحد گزارشگر بهگونهای متفاوت اثر میگذارد. برخي جريانهاي نقدی آتي، بهطور مستقيم از منابع اقتصادي موجود، مانند دريافتنيها، ناشي ميشود. ساير جريانهاي نقدي از بكارگيري ترکیب منابع متعدد براي توليد و عرضه كالاها يا خدمات به مشتريان حاصل ميشود. اگرچه جريانهاي نقدي مزبور را نميتوان براي یکایک منابع اقتصادي (يا ادعاها) تشخیص داد، اما استفادهكنندگان گزارشهاي مالي، به آگاهي از ماهيت و مبلغ منابع آماده استفاده در عمليات واحد گزارشگر نیاز دارند.
تغيير در منابع اقتصادي و ادعاها
1.15.تغيير در منابع اقتصادي واحد گزارشگر و ادعاها نسبت به آن واحد، از عملكرد مالي واحد تجاری (به بندهاي 1.17 تا 1.20 مراجعه شود) و ساير رويدادها یا معاملات مانند انتشار ابزارهاي بدهي يا ابزارهای مالكانه (به بند 1.21 مراجعه شود)، ناشی میشود. براي ارزيابي درست چشمانداز خالص جريانهاي نقدی ورودی آتي واحد گزارشگر و نیز ارزیابی وظیفه مباشرت مدیریت در قبال منابع اقتصادی واحد تجاری، توانایی تشخیص اين دو نوع تغيير توسط استفادهکنندگان، ضروری است.
1.16.اطلاعات درباره عملكرد مالي واحد گزارشگر به استفادهکنندگان در درک بازدهای كه واحد تجاري از منابع اقتصادي خود ايجاد كرده است، کمک میکند. اطلاعات درباره بازده ايجادشده توسط واحد تجاري، میتواند به استفادهکنندگان در ارزیابی وظیفه مباشرت مدیریت در قبال منابع اقتصادی واحد تجاری کمک کند. همچنين اطلاعات درباره نوسان و اجزاي این بازده، به ويژه در ارزيابي عدم اطمينان جريانهاي نقدی آتي، از اهمیت برخوردار است. اطلاعات درباره عملكرد مالي گذشته واحد گزارشگر و نحوه ایفای وظایف مباشرتی مديريت، معمولاً در پيشبيني بازده آتي منابع اقتصادي واحد تجاري سودمند است.
انعکاس عملكرد مالي از طریق حسابداري تعهدي
1.17حسابداري تعهدي، آثار معاملات و ساير رويدادها و شرايط بر منابع اقتصادي واحد گزارشگر و ادعاها نسبت به آن واحد را در دورههاي وقوع اين آثار نشان ميدهد، حتي اگر دريافتها و پرداختهاي نقدي حاصل، در دورهای متفاوت واقع شده باشد. این موضوع به این دلیل اهميت دارد که اطلاعات درباره منابع اقتصادي واحد گزارشگر و ادعاها نسبت به آن واحد و تغيير در منابع اقتصادي و ادعاها طي دوره، در مقايسه با اطلاعاتی که صرفاً درباره دريافتها و پرداختهاي نقدي طي دوره است، مبناي بهتري براي ارزيابي عملكرد گذشته و آينده واحد تجاری فراهم ميكند.
1.18.اطلاعات درباره عملكرد مالي واحد گزارشگر طي یک دوره، که از طریق تغيير در منابع اقتصادي و ادعاها به غیر از تأمین مستقيم منابع توسط سرمايهگذاران و اعتباردهندگان منعکس میشود (به بند 1.21 مراجعه شود)، در ارزيابي توانايي گذشته و آینده واحد تجاري برای ايجاد خالص جريانهاي نقدی ورودي، سودمند است. این اطلاعات، ميزان افزايش در منابع اقتصادي در دسترس واحد گزارشگر و در نتيجه، ظرفيت واحد گزارشگر برای ايجاد خالص جريانهاي نقدي ورودی از طریق عمليات آن، غیر از تأمین مستقيم منابع توسط سرمايهگذاران و اعتباردهندگان را نشان ميدهد. اطلاعات درباره عملکرد مالی واحد گزارشگر طی یک دوره، میتواند به استفادهکنندگان در ارزیابی وظیفه مباشرت مدیریت در قبال منافع اقتصادی نیز کمک کند.
1.19.اطلاعات درباره عملكرد مالي واحد گزارشگر طي یک دوره، همچنین میتواند نشان دهد که رویدادهایی مانند تغيير در قيمتهاي بازار يا نرخهاي بهره، تا چه میزان منابع اقتصادی واحد تجاری و ادعاها را افزایش یا کاهش میدهد و در نتیجه، بر توانايي واحد تجاري در ايجاد خالص جريانهاي نقدي ورودی اثر میگذارد.
انعکاس عملکرد مالی از طریق جریانهای نقدی گذشته
1.20.اطلاعات درباره جريانهاي نقدی واحد گزارشگر طي یک دوره، همچنین به استفادهكنندگان در ارزيابي توانايي واحد تجاري برای ايجاد خالص جريانهاي نقدی آتي ورودی و ارزیابی وظیفه مباشرت مدیریت در قبال منابع اقتصادی واحد تجاری كمك ميكند. این اطلاعات نشان ميدهد که واحد گزارشگر چگونه موجودی نقد را به دست میآورد و آن را خرج میکند. مثالهایی در این زمینه شامل اطلاعات درباره استقراض و بازپرداخت بدهي، سود تقسیمی نقدي يا ساير موارد توزیع نقد به سرمايهگذاران و ديگر عوامل اثرگذار بر نقدینگی يا توان پرداخت بدهیهای واحد تجاري است. اطلاعات درباره جريانهاي نقدي در درك عمليات واحد گزارشگر، ارزيابي فعالیتهای تأمین مالي و سرمايهگذاري، ارزيابي نقدینگی یا توان پرداخت بدهیها و تفسير ساير اطلاعات درباره عملكرد مالی، به استفادهکنندگان كمك ميكند.
تغييرات در منابع اقتصادي و ادعاهايي كه ناشي از عملكرد مالي نیست
1.21.منابع اقتصادي واحد گزارشگر و ادعاها نسبت به آن واحد، همچنین ممكن است به دلايلي غير از عملكرد مالي، مانند انتشار ابزارهای بدهی یا ابزارهای مالکانه تغيير كند. اطلاعات درباره اين نوع تغييرات از این جهت ضرورت دارد که برای استفادهکنندگان، درك كاملی از دلیل تغییرات در منابع اقتصادي واحد گزارشگر و ادعا نسبت به آن واحد و آثار اين تغييرات بر عملكرد مالي آتی واحد گزارشگر ایجاد میکند.
اطلاعات درباره استفاده از منابع اقتصادی واحد تجاری
1.22.اطلاعات درباره میزان کارایی و اثربخشی مدیریت واحد گزارشگر در ایفای مسئولیتهای آن در استفاده از منابع اقتصادی واحد تجاری، به استفادهکنندگان در ارزیابی وظیفه مباشرت مدیریت در قبال آن منابع کمک میکند. چنین اطلاعاتی در پیشبینی میزان کارایی و اثربخشی مدیریت در استفاده از منابع اقتصادی واحد تجاری در دورههای آتی نیز سودمند است. از این رو، اطلاعات یادشده میتواند برای ارزیابی چشمانداز واحد تجاری از خالص جریانهای نقدی ورودی آتی مفید باشد.
1.23.مثالهایی از وظایف مدیریت در استفاده از منابع اقتصادی واحد تجاری، شامل محفاظت از آن منابع در برابر آثار نامطلوب عوامل اقتصادی، نظیر تغییرات قیمت و فناوری، و کسب اطمینان از رعایت قوانین، مقررات و مفاد قراردادی توسط واحد تجاری است.
فصل 2- ویژگیهای کیفی اطلاعات مالی مفید
مقدمه
2.1.ويژگيهاي كيفي اطلاعات مالي مفید که در این فصل مورد بررسی قرار میگیرد، انواع اطلاعاتی را مشخص میکند كه به احتمال زیاد براي تصمیمگیری سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه درباره واحد گزارشگر بر اساس اطلاعات مندرج در گزارشهاي مالي (اطلاعات مالي) آن، مفیدترین اطلاعات محسوب میشود.
2.2.گزارشهاي مالي، فراهمآورنده اطلاعات درباره منابع اقتصادي واحد گزارشگر، ادعاها نسبت به واحد گزارشگر و آثار معاملات و ساير رويدادها و شرايطی است كه منابع و ادعاهاي مزبور را تغيير ميدهد. (در چارچوب مفهومی از اين اطلاعات، با عنوان اطلاعات درباره پديدههاي اقتصادي یاد شده است.) همچنين، برخي گزارشهاي مالي شامل توضیحاتی درباره انتظارات و راهبردهاي مديريت برای واحد گزارشگر و ساير انواع اطلاعات آيندهنگر است.
2.3.ويژگيهاي كيفي اطلاعات مالي مفید ، برای اطلاعات مالي ارائهشده در صورتهای مالي و نيز اطلاعات مالي ارائهشده به سایر شیوهها كاربرد دارد. مخارج، كه محدوديتی فراگير در ارتباط با توانايي واحد گزارشگر برای ارائه اطلاعات مالي مفید است، بهطور مشابه بکار گرفته میشود. با وجود این، ملاحظات در بكارگيري ويژگيهاي كيفي و محدوديت مخارج، ممكن است براي انواع مختلف اطلاعات متفاوت باشد. براي مثال، بکارگیری آنها براي اطلاعات آيندهنگر ممكن است با بکارگیری آنها برای اطلاعات درباره منابع اقتصادي و ادعاهای کنونی و تغييرات در منابع و ادعاهاي مزبور، متفاوت باشد.
ويژگيهاي كيفي اطلاعات مالي مفید
2.4.برای اینکه اطلاعات مالی مفید باشد، باید مربوط باشد و آنچه را که ادعا میکند بیانگر آن است، بهطور صادقانه بیان کند. مفید بودن اطلاعات مالی در صورتی بهبود مییابد که اطلاعات مزبور، قابل مقایسه، قابل اثبات، به موقع و قابل فهم باشد.
ويژگيهاي كيفي بنيادي
2.5.ويژگيهاي كيفي بنيادي شامل مربوط بودن و بيان صادقانه است.
مربوط بودن
2.6.اطلاعات مالي مربوط، توانایی ايجاد تغییر در تصميمات استفادهكنندگان را دارد. حتي اگر برخي استفادهكنندگان نخواهند از این اطلاعات استفاده کنند يا قبلاً از طريق ساير منابع از آن آگاه شده باشند، اطلاعات میتواند توانایی ایجاد تغییر در تصمیم را داشته باشد.
2.7.در صورتی که اطلاعات مالي ارزش پيشبينيكنندگي، ارزش تأييدکنندگی يا هر دو را داشته باشد، از توانایی ايجاد تغییر در تصميمات برخوردار است.
2.8. اطلاعات مالی در صورتی دارای ارزش پیشبینیکنندگی است که استفادهكنندگان براي پيشبيني نتايج آتی بتوانند در پردازشهای خود، از آنها به عنوان دادههاي ورودی استفاده کنند. برای اینکه اطلاعات مالی ارزش پیشبینیکنندگی داشته باشد، ضرورتی ندارد که اطلاعات، پیشبینیشده باشد. استفادهكنندگان، از اطلاعات مالي دارای ارزش پيشبينيكنندگي، برای انجام پيشبينيهاي خود استفاده ميكنند.
2.9.اطلاعات مالی در صورتی دارای ارزش تأییدکنندگی است که درباره ارزيابيهاي قبلی بازخورد ارائه کند (آنها را تأييد كند يا تغيير دهد).
2.10.ارزش پيشبينيكنندگي و ارزش تأييدكنندگي اطلاعات مالي، به يكديگر وابسته هستند. اطلاعات داراي ارزش پيشبينيكنندگي، اغلب ارزش تأييدكنندگي نيز دارد. براي مثال، اطلاعات درآمد سال جاري كه میتواند به عنوان مبناي پيشبيني درآمد سالهاي آتی استفاده شود را ميتوان با پیشبینی درآمد سال جاري كه در سالهاي قبل انجام شده است نيز مقايسه كرد. نتايج اين مقايسهها ميتواند به استفادهكننده كمك كند تا فرايندهاي مورد استفاده برای پيشبينيهاي قبلی را اصلاح کند یا بهبود دهد.
اهميت
2.11.اطلاعات در صورتی بااهميت است كه بطور معقولی انتظار رود حذف، ارائه نادرست یا ارائه مبهم آن، بتواند تصميماتی را که استفادهکنندگان اصلی گزارشهای مالي با مقاصد عمومی (به بند 1.5 مراجعه شود) بر اساس آن گزارشها اتخاذ میکنند، تحت تأثیر قرار دهد. گزارشهای مزبور، اطلاعات مالی درباره یک واحد گزارشگر معین ارائه میکنند. به عبارت ديگر، اهميت، مختص واحد تجاری و از ابعاد مربوط بودن است که مبتنی بر ماهیت یا اندازه (یا هر دو) اقلامي است كه اطلاعات مندرج در گزارش مالي یک واحد تجاري، در رابطه با آنهاست. در نتیجه، کمیته نمیتوانديك آستانه كمّي یکسان براي اهميت تعیین کند، يا از قبل مشخص کند که در يك وضعيت خاص، چه چيزي ميتواند بااهمیت باشد.
بيان صادقانه
2.12.گزارشهاي مالي، پديدههاي اقتصادي را در قالب کلمات و اعداد بیان میکنند. اطلاعات مالي برای اینکه مفید باشند، نه تنها باید بیانکننده پديدههاي مربوط باشند، بلكه بايد محتوای پديدههايي را كه ادعا میکنند بیانگر آن هستند، صادقانه بيان نمایند. در بسیاری از شرایط، محتوای یک پدیده اقتصادی و شکل حقوقی آن یکسان است. چنانچه محتوا و شکل یکسان نباشند، ارائه اطلاعات درباره شکل حقوقی، آن پدیده اقتصادی را بطور صادقانه بیان نخواهد کرد (به بندهای 4.59 تا 4.62 مراجعه شود).
2.13.برای اینکه بیان صادقانه کاملا حاصل شود، تصویر ارائهشده باید دارای سه ویژگی کامل بودن، بیطرفی و عاری از اشتباه باشد. البته دستیابی کامل به بیان صادقانه، حتی اگر مقدور باشد، به ندرت امکانپذیر است. هدف کمیته، حداکثر کردن ویژگیهای مزبور تا حد ممکن است.
2.14.يك تصویر كامل، شامل تمام اطلاعات مورد نياز استفادهكنندگان براي درك پديده به تصویر کشیدهشده، از جمله تمام توضيحات لازم است. براي مثال، یک تصویر كامل از گروهی از داراييها، حداقل شامل توضيحاتي درباره ماهيت داراييهاي گروه مورد نظر، بيان عددي تمام داراييهاي آن گروه و توضيحي درباره این است که اين اعداد چه چيزي را نشان ميدهند (براي مثال، بهاي تمام شده تاریخی يا ارزش منصفانه). تصویر كامل برخي اقلام ممكن است دربردارنده توضيحاتي درباره واقعیتهای مهم مربوط به كيفيت و ماهيت آن اقلام، عوامل و شرايطي كه میتواند بر كيفيت و ماهيت آنها تأثير بگذارد و نیز فرايند مورد استفاده براي تعيين تصویر عددي آن اقلام، باشد.
2.15.تصویر بيطرفانه تصویری است كه در انتخاب یا ارائه اطلاعات مالي، جانبدارانه نباشد. یک تصویر بیطرفانه، باید عاری از سوگیری، موزونسازی، تأكيد یا عدم تأكيد نامناسب، يا هرگونه دستکاری دیگر باشد تا احتمال برداشت مثبت یا منفی از آن توسط استفادهكنندگان اطلاعات مالي افزایش پیدا نکند. اطلاعات بيطرفانه به معناي اطلاعات بدون هدف يا فاقد اثرگذاري بر رفتار نيست. در مقابل، طبق تعریف، اطلاعات مالي مربوط توانایی ايجاد تغییر در تصميمات استفادهكنندگان را دارد.
2.16.بیطرفی با اعمال احتیاط پشتیبانی میشود. احتیاط، اعمال مراقبت هنگام قضاوت در شرایط عدم اطمینان است. اعمال احتیاط به این معناست که داراییها و درآمدها بیشنمایی، و بدهیها و هزینهها کمنمایی نمیشود. به همین ترتیب، اعمال احتیاط اجازه کمنمایی داراییها یا درآمدها یا بیشنمایی بدهیها یا هزینهها را نمیدهد. چنین ارائههای نادرستی میتواند منجر به بیشنمایی یا کمنمایی درآمدها یا هزینهها در دورههای آتی شود.
2.17.اعمال احتیاط دلالت بر برخورد متفاوت ، مانند نیاز همیشگی به شواهد متقاعدکنندهتربرای پشتیبانی از شناخت داراییها یا درآمدها در مقایسه با شناخت بدهیها یا هزینهها، ندارد. چنین برخورد متفاوتی، ویژگی کیفی اطلاعات مالی مفید نیست. با وجود این، استانداردهای خاصی ممکن است دربردارنده الزاماتی در خصوص برخورد متفاوت باشند، مشروط بر اینکه این الزامات، نتیجه تصمیماتی با هدف انتخاب مربوطترین اطلاعاتی باشد که بطور صادقانه بیانگر آنچه مدعی بیان آن است، باشد.
2.18.بیان صادقانه به معناي درست بودن از تمام جنبهها نيست. عاري از اشتباه به معناي آن است كه در توصيف يك پديده، اطلاعاتی به اشتباه ارائه يا حذف نشده است و فرايند مورد استفاده براي توليد اطلاعات گزارششده، بدون اشتباهی در فرايند، انتخاب و بکار گرفته شده است. در اين چارچوب، عاري از اشتباه به معناي كاملاً درست از تمام جنبهها نیست. براي مثال، نمیتوان مشخص کرد که برآورد قيمت يا ارزش غيرقابل مشاهده، درست يا نادرست است. با وجود این، بیان برآورد مزبور در صورتی صادقانه است كه مبلغ آن، به روشني و به درستي به عنوان یک برآورد توصيف شود، ماهيت و محدوديتهاي فرايند برآورد تشريح گردد و هيچ اشتباهي در انتخاب و بکارگیری فرايند مناسب انجام برآورد واقع نشده باشد.
2.19.هنگامی که مبالغ پولی مندرج در گزارشهای مالی، بطور مستقیم قابل مشاهده نیست و در نتیجه، باید برآورد شود، عدماطمینان در اندازهگیری ایجاد میشود. استفاده از برآوردهای معقول، بخش اساسی تهیه اطلاعات مالی است و از مفید بودن آن اطلاعات نمیکاهد، مشروط بر اینکه این برآوردها به روشنی و به درستی توصیف و تشریح شود. حتی سطح بالایی از عدم اطمینان اندازهگیری لزوماً مانع از آن نمیشود که چنین برآوردی اطلاعات مفید فراهم کند (به بند 2.22 مراجعه شود).
بكارگيري ويژگيهاي كيفي بنيادي
2.20.برای آنکه اطلاعات مفید باشد، باید هم مربوط باشد و هم بهطور صادقانه بیانگر آنچه مدعی بیان آن است، باشد. بیان صادقانه يك پديده نامربوط و بیان غيرصادقانه يك پديده مربوط، هیچیک به اتخاذ تصميمات مناسب توسط استفادهكنندگان، كمكی نميكند.
2.21.كاراترين و اثربخشترين فرايند برای بكارگيري ويژگيهاي كيفي بنيادي معمولاً به این ترتیب است (آثار ويژگيهای بهبوددهنده و محدوديت مخارج، در اين مثال لجاظ نشده است). نخست، پديده اقتصادي كه اطلاعات مرتبط با آن میتواند براي استفادهكنندگان اطلاعات مالي واحد گزارشگر مفید باشد، مشخص شود. دوم، نوع اطلاعات درباره آن پدیده که مربوطترین اطلاعات خواهد بود تعیین گردد. سوم، مشخص شود كه آيا اين اطلاعات در دسترس است و ميتواند بیان صادقانهای از آن پدیده اقتصادی باشد یا خیر. در صورت مثبت بودن پاسخ، فرايند احراز ويژگيهاي كيفي بنيادي در نقطه مزبور خاتمه مييابد. در غير اين صورت، اين فرايند با اطلاعاتی که از لحاظ مربوط بودن در رتبه بعدي قرار دارد، تكرار ميشود.
2.22.در برخی موارد، برای دستیابی به هدف گزارشگری مالی که فراهم کردن اطلاعات مفید درباره پدیدههای اقتصادی است، ممکن است لازم باشد بین ویژگیهای کیفی بنیادی توازن برقرار شود. برای مثال، مربوطترین اطلاعات درباره یک پدیده ممکن است برآوردی بسیار نامطمئن باشد. در برخی موارد، سطح عدم اطمینان اندازهگیری مرتبط با انجام آن برآورد آنقدر بالاست که کافی بودن بیان صادقانه آن پدیده توسط برآورد انجام شده را زیر سؤال میبرد. در برخی از این موارد، مفیدترین اطلاعات ممکن است برآوردی بسیار نامطمئن باشد که با توصیف آن برآورد و توضیح عدماطمینانهای مؤثر بر آن همراه است. در موارد مشابه دیگر، اگر آن اطلاعات به میزان کافی بیان صادقانهای از آن پدیده فراهم نکند، مفیدترین اطلاعات میتواند نوع دیگری از برآورد باشد که اندکی کمتر مربوط است اما عدم اطمینان اندازهگیری کمتری متوجه آن میشود. در شرایط نادر، ممکن است هیچ برآوردی وجود نداشته باشد که اطلاعات مفیدی ارائه دهد. در این شرایط نادر، ممکن است فراهم کردن اطلاعاتی که متکی به برآورد نیست، ضرورت داشته باشد.
ویژگیهای کیفی بهبوددهنده
2.23.قابل مقايسه بودن، قابل اثبات بودن، به موقع بودن و قابل فهم بودن، ويژگيهاي كيفي هستند كه مفید بودن اطلاعاتی را که هم مربوط است و هم بیان صادقانهای از آنچه مدعی بیان آن است فراهم میکند، بهبود ميدهند. همچنین، در تعیین اینکه از میان دو روشی که هر دو، بهطور مساوی اطلاعات مربوط ارائه و بهطور مساوی يك پدیده را صادقانه بيان میکنند، كدام يك بايد براي به تصویر کشیدن آن پديده مورد استفاده قرار گيرد، ويژگيهاي كيفي بهبوددهنده میتوانند کمک کننده باشند.
قابل مقايسه بودن
2.24.تصميمات استفادهكنندگان مستلزم انتخاب بين گزينههاست؛ براي مثال، فروش يا نگهداري یک سرمايهگذاري، يا سرمايهگذاري در واحد گزارشگر يا واحد گزارشگر ديگر. بنابراين، اطلاعات درباره يك واحد گزارشگر زماني مفیدتر است كه با اطلاعات مشابه درباره دیگر واحدهاي تجاري و با اطلاعات مشابه درباره همان واحد تجاري برای دوره يا تاريخ ديگر، قابل مقايسه باشد.
2.25.قابل مقايسه بودن، ويژگي كيفي است كه به استفادهكنندگان برای تشخیص و درك شباهتها و تفاوتها بين اقلام كمك ميكند. برخلاف ويژگيهاي كيفي دیگر، قابل مقايسه بودن، مرتبط با يك قلم واحد نيست. مقايسه، مستلزم حداقل دو قلم است.
2.26.ثبات رویه اگرچه با قابل مقايسه بودن ارتباط دارد، اما با آن یکسان نیست. ثبات رويه به استفاده از روشهاي یکسان براي اقلام یکسان، در دورههای مختلف در يك واحد گزارشگر يا در يك دوره واحد بين واحدهاي تجاري، اشاره دارد. قابل مقايسه بودن، هدف است و ثبات رويه در دستيابي به اين هدف كمك ميكند.
2.27.قابل مقايسه بودن، يكنواختي نيست. برای اینکه اطلاعات قابل مقایسه باشد، اقلام مشابه باید شبیه به یکدیگر و اقلام متفاوت باید متفاوت از یکدیگر به نظر برسند. قابل مقايسه بودن اطلاعات مالي، نه با مشابه نمایی اقلام غيرمشابه و نه با متفاوتنمایی اقلام مشابه افزايش نمييابد.
2.28.با احراز ويژگيهاي كيفي بنيادی، دستیابی به حدی از قابل مقايسه بودن محتمل است. بیان صادقانه يك پديده اقتصادي مربوط، بايد بهطور طبيعي تا حدودی با بیان صادقانه يك پديده اقتصادي مربوط و مشابه توسط واحد گزارشگر ديگر، قابل مقایسه باشد.
2.29.اگرچه يك پديده اقتصادي معین را ميتوان به روشهاي مختلف، بهطور صادقانه بيان كرد، مجاز کردن روشهاي مختلف حسابداري براي همان پدیده اقتصادي، قابل مقايسه بودن را کاهش میدهد.
قابل اثبات بودن
2.30.قابل اثبات بودن ویژگی است که به کمک آن استفادهكنندگان اطمینان مییابند اطلاعات، بهطور صادقانه، پديده اقتصادي را كه ادعا میکند بیانگر آن است، بیان میکند. قابل اثبات بودن به معناي آن است كه اشخاص مختلف آگاه و مستقل میتوانند درباره اینکه تصويری خاص، بیان صادقانهای است یا خیر، به اجماعی نه لزوماً در حد توافق كامل، دست يابند. برای اینکه اطلاعات کمّیشده قابل اثبات باشد، لزومی به یک برآورد نقطهای معین نیست. دامنهای از مبالغ احتمالی و احتمالات مرتبط با آنها نیز میتواند قابل اثبات باشد.
2.31.اثبات، ميتواند مستقيم يا غيرمستقيم باشد. اثبات مستقيم به معناي اثبات يك مبلغ يا ساير موارد ارائهشده از طريق مشاهده مستقيم، براي مثال بر مبناي شمارش موجودي نقد، است. اثبات غيرمستقيم به معناي كنترل دادههای ورودي يك مدل، فرمول يا ساير تكنيكها و محاسبه مجدد خروجيها با استفاده از همان روششناسي است. اثبات مبلغ دفتري موجوديها از طريق كنترل دادههای ورودي (مقادير و بهاي تمام شده) و محاسبه مجدد موجودي پايان دوره با استفاده از همان مفروضات گردش بهاي تمام شده (براي مثال، استفاده از روش اولين صادره از اولين وارده) مثالی در این زمینه است.
2.32.برخي توضيحات و اطلاعات مالي آيندهنگر، ممكن است تا دورهای در آینده، قابل اثبات نباشد، یا هرگز قابل اثبات نباشد. به منظور كمك به استفادهكنندگان براي تصميمگيري درباره اينكه تمایل دارند از اطلاعات مزبور استفادهكنند يا خير، معمولاً افشای مفروضات زيربنايي، روشهاي تهیه اطلاعات و ساير عوامل و شرايط پشتيبانيكننده از اطلاعات ضرورت مییابد.
به موقع بودن
2.33.به موقع بودن به معناي آن است كه اطلاعات، زمانی در دسترس تصميمگيرندگان قرار گيرد که قابليت اثرگذاري بر تصميمات آنها را داشته باشد. بهطور کلی، اطلاعات هر چه قديميتر باشد، سودمندي كمتري دارد. با وجود این، برخي اطلاعات ممكن است مدت زیادی پس از پايان دوره گزارشگري به موقع باشد، زيرا، براي مثال، ممكن است برخي استفادهكنندگان برای شناسايي و ارزيابي روندها به آن نیاز داشته باشند.
قابل فهم بودن
2.34.طبقهبندي، متمایز کردن و ارائه اطلاعات بهطور روشن و دقيق، موجب قابل فهم بودن اطلاعات ميشود.
2.35.برخي پديدهها ذاتاً پيچيده هستند و به سهولت قابل درك نیستند. حذف اطلاعات مربوط به اين پديدهها از گزارشهاي مالي ممكن است درك اطلاعات گزارشهاي مالي مزبور را آسانتر کند. با وجود این، گزارشهای مزبور، دیگر کامل نیستند و در نتیجه میتوانند گمراهکننده باشند.
2.36.گزارشهاي مالي براي استفادهكنندگاني تهيه ميشود كه آگاهي معقولي از فعالیتهای اقتصادي و تجاری دارند و سختکوشانه اطلاعات را مورد بررسي و تجزيه و تحليل قرار ميدهند. برخی مواقع، حتي استفادهكنندگان آگاه و سختکوش ممكن است براي درك اطلاعات مرتبط با پديدههاي پيچيده اقتصادي نياز به كمك مشاور داشته باشند.
بكارگيري ویژگیهای کیفی بهبوددهنده
2.37.ويژگيهاي كيفي بهبوددهنده باید تا جایی که امكان دارد به حداكثر برسد. با وجود این، اگر اطلاعات نامربوط باشد يا صادقانه بيانگر آنچه مدعی بیان آن است، نباشد، ويژگيهاي كيفي بهبوددهنده، به تنهایی يا گروهي، نميتوانند اطلاعات مفیدی ایجاد کنند.
2.38.بکارگیری ويژگيهاي كيفي بهبوددهنده، يك فرايند تكرارشونده است كه از دستورهای تجویزی تبعیت نمیکند. برخي مواقع، براي حداكثر شدن دیگر ويژگيهای كيفي، ممكن است لازم باشد یک ويژگي كيفي بهبوددهنده کاهش یابد. براي مثال، كاهش موقتي در قابليت مقايسه در نتيجه بکارگیری يك استاندارد جديد با تسری به آينده ممكن است براي بهبود مربوط بودن يا بیان صادقانه در بلندمدت ارزشمند باشد. افشای مناسب میتواند بخشي از قابل مقایسه نبودن را جبران كند.
محدوديت مخارج در ارتباط با گزارشگري مالي مفید
2.39.مخارج، يك محدوديت فراگير در ارتباط با اطلاعاتی است كه میتواند از طريق گزارشگري مالي فراهم شود. گزارشگري اطلاعات مالي موجب تحميل مخارج ميشود و توجيه اين هزينهها از طريق منافع گزارشگري اين اطلاعات، از اهميت برخوردار است. انواع مختلفي از مخارج و منافع وجود دارد که بايد مورد توجه قرار گيرد.
2.40.تهيهكنندگان اطلاعات مالي، بيشترين تلاش خود را صرف جمعآوری، پردازش، اثبات و انتشار اطلاعات مالي ميكنند، اما در نهایت، استفادهكنندگان، اين مخارج را در قالب كاهش بازده تحمل مينمایند. استفادهكنندگان اطلاعات مالي، براي تجزيه و تحليل و تفسير اطلاعات ارائهشده نيز متحمل مخارج میشوند. اگر اطلاعات مورد نياز فراهم نشود، استفادهكنندگان براي به دست آوردن آن اطلاعات از منابع ديگر يا براي برآورد آنها، مخارج بیشتری تحمل میکنند.
2.41.گزارشگري اطلاعات مالي در صورتی که مربوط باشد و آنچه را که مدعی بیان آن است بهطور صادقانه بیان کند، به استفادهكنندگان كمك مینماید که تصميمات خود را با اطمينان بيشتری اتخاذ کنند. اين امر موجب عملکرد كاراتر بازارهاي سرمايه و كاهش هزینه سرمايه برای اقتصاد بهعنوان یک مجموعه واحد، ميشود. هر يك از سرمايهگذاران، وامدهندگان یا سایر اعتباردهندگان نيز از مزاياي اتخاذ تصميمات آگاهانهتر، برخوردار ميشوند. با وجود این، گزارشهاي مالي با مقاصد عمومي نمیتواند تمام اطلاعاتي را كه برای هر يك از استفادهكنندگان مربوط است، ارائه کند.
2.42.برای بکارگیری محدوديت مخارج، کمیته ارزيابي ميكند كه آيا منافع گزارشگری اطلاعاتی خاص، احتمالاً مخارج تحملشده برای تهیه و استفاده از اطلاعات مزبور را توجيه ميكند يا خير. هنگام بكارگيري محدوديت مخارج در تدوين یک استاندارد پيشنهادي، کمیته اطلاعاتی درباره ماهيت و میزان مورد انتظار منافع و مخارج استاندارد مزبور را از تهيهكنندگان اطلاعات مالی، استفادهكنندگان، حسابرسان، دانشگاهيان و دیگران درخواست میکند. در بیشتر مواقع، ارزیابیها مبتنی بر تركيب اطلاعات كمّي و كيفي است.
2.43.از آنجا که ارزیابیها ماهيت ذهنی دارند، ارزيابي افراد مختلف از مخارج و منافع گزارشگری اقلام خاصی از اطلاعات مالی متفاوت خواهد بود. بنابراين، کمیته تلاش میکند به مخارج و منافع مرتبط با گزارشگري مالي بهطور عام، و نه فقط در ارتباط با يك واحد گزارشگر، توجه کند. اين به معناي آن نيست كه ارزيابي مخارج و منافع، همواره الزامات گزارشگري یکسانی را براي تمام واحدهاي تجاري توجيه ميكند. به دليل اندازه متفاوت واحدهاي تجاري، روشهاي مختلف افزايش سرمايه (واحدهای تجاری سهامي عام يا واحدهای تجاری که سهامي عام نیستند)، نيازهاي متفاوت استفادهكنندگان یا ساير عوامل، اين تفاوتها ميتواند مناسب باشد.
فصل 3- صورتهای مالی و واحد گزارشگر
صورتهای مالی
3.1.فصلهای 1 و 2، اطلاعات ارائهشده در گزارشهای مالی با مقاصد عمومی و فصلهای 3 تا 8 اطلاعات ارائهشده در صورتهای مالی با مقاصد عمومی که شکل خاصی از گزارشهای مالی با مقاصد عمومی است را مورد بررسی قرار میدهد. صورتهای مالی اطلاعاتی درباره منابع اقتصادی واحد گزارشگر، ادعاها نسبت به واحد تجاری، و تغییرات در آن منابع و ادعاها ارائه میکند که این اطلاعات تعریف عناصر صورتهای مالی را احراز میکنند (به جدول 4.1 مراجعه شود).
هدف و دامنه صورتهای مالی
3.2.هدف صورتهای مالی، فراهم کردن اطلاعاتی درباره داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد گزارشگر است که این اطلاعات، در ارزیابی انتظارات نسبت به خالص جریانهای نقدی ورودی آتی به واحد گزارشگر و ارزیابی مباشرت مدیریت بر منابع اقتصادی واحد تجاری، برای استفادهکنندگان مفید میباشد (به بند 1.3 مراجعه شود).
3.3. اطلاعات یادشده، به روشهای زیر ارائه میشود:
الف.در صورت وضعیت مالی، با شناسایی داراییها، بدهیها و حقوق مالکانه؛
ب.در صورت(های) عملکرد مالی ، با شناسایی درآمدها و هزینهها؛ و
پ.در سایر صورتها و یادداشتها، با ارائه و افشای اطلاعات درباره:
1.داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای شناساییشده (به بند 5.1 مراجعه شود)، شامل اطلاعات درباره ماهیت آنها و ریسکهای ناشی از آن داراییها و بدهیهای شناسایی شده؛
2.داراییها و بدهیهای شناسایینشده (به بند 5.6 مراجعه شود)، شامل اطلاعات درباره ماهیت آنها و ریسکهای ناشی از آنها؛
3.جریانهای نقدی؛
4.آورده دارندگان ادعاهای مالکانه و توزیع منابع به آنها؛ و
5.روشها، مفروضات و قضاوتهای مورد استفاده در برآورد و مبالغ ارائهشده یا افشاشده، و تغییرات در آن روشها، مفروضات و قضاوتها.
دوره گزارشگری
3.4.صورتهای مالی برای دوره مشخصی از زمان (دوره گزارشگری) تهیه میشود و اطلاعاتی درباره موارد زیر فراهم میکند:
الف.داراییها و بدهیها ـ شامل داراییها و بدهیهای شناسایینشده ـ و حقوق مالکانه موجود در پایان دوره گزارشگری، یا طی دوره گزارشگری؛ و
ب.درآمدها و هزینهها برای دوره گزارشگری.
3.5.بهمنظور کمک به استفادهکنندگان صورتهای مالی جهت تشخیص و ارزیابی تغییرات و روندها، حداقل برای یک دوره گزارشگری قبل، در صورتهای مالی اطلاعات مقایسهای نیز ارائه میشود.
3.6.اطلاعات درباره معاملات آتی ممکن و سایر رویدادهای آتی ممکن (اطلاعات آیندهنگر)، چنانچه شرایط زیر را احراز کند، در صورتهای مالی درج میشود:
الف.به داراییها و بدهیها ـ شامل داراییها و بدهیهای شناسایینشده ـ و حقوق مالکانه واحد تجاری، موجود در پایان دوره گزارشگری یا طی دوره گزارشگری، یا به درآمدها و هزینهها برای دوره گزاشگری مرتبط باشد؛ و
ب.برای استفادهکنندگان صورتهای مالی مفید باشد.
برای مثال، اگر یک دارایی یا بدهی از طریق برآورد جریانهای نقدی آتی اندازهگیری شده باشد، اطلاعات درباره آن جریانهای نقدی آتی برآوردی میتواند به استفادهکنندگان صورتهای مالی جهت درک ارقام گزارششده کمک کند. صورتهای مالی، معمولاً سایر انواع اطلاعات آیندهنگر، برای مثال اطلاعات توضیحی درباره انتظارات و راهبردهای مدیریت در خصوص واحد گزارشگر را ارائه نمیکند.
3.7.اطلاعات مرتبط با معاملات و سایر رویدادهایی که پس از پایان دوره گزارشگری واقع میشوند، چنانچه فراهمکننده اطلاعات لازم جهت دستیابی به هدف صورتهای مالی (به بند 3.2 مراجعه شود) باشد، در صورتهای مالی درج میشود.
دیدگاه پذیرفتهشده در صورتهای مالی
3.8.صورتهای مالی، اطلاعات مرتبط با معاملات و سایر رویدادها را از دیدگاه واحد گزارشگر به عنوان یک مجموعه واحد ارائه میکند، نه از دیدگاه گروه خاصی از سرمایهگذاران، وامدهندگان یا سایر اعتباردهندگان فعلی یا بالقوه.
فرض تداوم فعالیت
3.9.صورتهای مالی معمولاً با این فرض که واحد گزارشگر، دارای تداوم فعالیت است و عملیات آن برای آیندهای قابل پیشبینی ادامه خواهد داشت، تهیه میشود. بنابراین، فرض میشود که واحد تجاری نه قصد و نه ضرورتی به انحلال یا توقف عملیات دارد. در صورت وجود چنین قصد یا ضرورتی، ممکن است لازم باشد صورتهای مالی بر مبنای متفاوتی تهیه شود. در این وضعیت، در صورتهای مالی مبنای مورد استفاده توصیف میشود.
واحد گزارشگر
3.10.واحد گزارشگر، واحد تجاری است که ملزم است، یا انتخاب کرده است که صورتهای مالی تهیه کند. واحد گزاشگر میتواند یک واحد تجاری منفرد یا بخشی از یک واحد تجاری باشد یا میتواند از بیش از یک واحد تجاری تشکیل شده باشد. واحد گزارشگر لزوماً یک واحد حقوقی نیست.
3.11.گاهی یک واحد تجاری (واحد تجاری اصلی)، واحد تجاری دیگر (واحد تجاری فرعی) را کنترل میکند. چنانچه واحد گزارشگر، دربرگیرنده واحد تجاری اصلی و واحدهای تجاری فرعی آن باشد، صورتهای مالی واحد گزارشگر، ”صورتهای مالی تلفیقی“ نامیده میشود (به بندهای 3.15 تا 3.16 مراجعه شود.). چنانچه واحد گزارشگر صرفاً واحد تجاری اصلی باشد، صورتهای مالی واحد گزارشگر ”صورتهای مالی غیرتلفیقی“ نامیده میشود (به بندهای 3.17 تا 3.18 مراجعه شود).
3.12.چنانچه واحد گزارشگر از دو یا چند واحد تجاری تشکیل شده باشد که همه آنها از طریق رابطه اصلی ـ فرعی به یکدیگر مرتبط نشده باشند، صورتهای مالی واحد گزارشگر، ”صورتهای مالی ترکیبی“ نامیده میشود.
3.13.چنانچه واحد گزارشگر:
الف.یک واحد تجاری حقوقی نباشد؛ و
ب.تنها از واحدهای تجاری حقوقی که از طریق رابطه اصلی ـ فرعی با یکدیگر مرتبط شدهاند، تشکیل نشده باشد،
تعیین محدوده مناسب واحد گزارشگر میتواند دشوار باشد.
3-14.در چنین مواردی، تعیین محدوده واحد گزارشگر ریشه در نیازهای اطلاعاتی استفادهکنندگان اصلی صورتهای مالی واحد گزارشگر دارد. استفادهکنندگان مزبور به اطلاعات مربوطی نیاز دارند که صادقانه بیانگر همان چیزی باشد که مدعی بیان آن است. بیان صادقانه مستلزم آن است که:
الف.محدوده واحد گزارشگر دربردارنده مجموعهای اختیاری یا ناکامل از فعالیتهای اقتصادی نباشد؛
ب.گنجاندن آن مجموعه از فعالیتهای اقتصادی در محدوده واحد گزارشگر به اطلاعات بیطرفانه منتهی شود؛ و
پ.توصیفی از نحوه تعیین محدوده واحد گزارشگر و اجزای تشکیلدهنده واحد گزارشگر ارائه گردد.
صورتهای مالی تلفیقی و غیرتلفیقی
3.15.صورتهای مالی تلفیقی اطلاعاتی درباره داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد تجاری اصلی و واحدهای تجاری فرعی آن، در قالب یک واحد گزارشگر منفرد، ارائه میکند. اطلاعات مزبور برای سرمایهگذاران، وامدهندگان و سایر اعتباردهندگان فعلی و بالقوه واحد جاری اصلی، به منظور ارزیابی انتظارات نسبت به خالص جریانهای نقدی ورودی آتی به واحد تجاری اصلی مفید است. دلیل این امر این است که خالص جریانهای نقدی ورودی به واحد تجاری اصلی، دربردارنده توزیع منابع از واحدهای تجاری فرعی به واحد تجاری اصلی است و آن توزیعها، به خالص جریانهای نقدی ورودی به واحدهای تجاری فرعی بستگی دارد.
3.16.صورتهای مالی تلفیقی برای ارائه اطلاعات جداگانه درباره داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای یک واحد تجاری فرعی خاص طراحی نشده است. صورتهای مالی خود واحد تجاری فرعی، جهت ارائه چنین اطلاعاتی طراحی گردیده است.
3.17.صورتهای مالی غیرتلفیقی برای ارائه اطلاعاتی درباره داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد تجاری اصلی، و نه واحدهای تجاری فرعی آن، طراحی شده است. چنین اطلاعاتی میتواند برای سرمایهگذاران، وامدهندگان و سایر اعتباردهندگان فعلی و بالقوه واحد تجاری اصلی مفید باشد، زیرا:
الف.ادعا نسبت به واحد تجاری اصلی، معمولاً برای دارنده چنین ادعایی، ادعا نسبت به واحدهای تجاری فرعی ایجاد نمیکند؛ و
ب.ممکن است مبالغی که میتواند بطور قانونی به دارندگان ادعاهای مالکانه نسبت به واحد تجاری اصلی، توزیع شود، به اندوختههای قابل توزیع واحد تجاری اصلی بستگی دارد.
شیوه دیگر برای ارائه اطلاعات درباره تمام یا برخی داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد تجاری اصلی، ارائه آنها در یادداشتهای توضیحی صورتهای مالی تلفیقی است.
3.18.اطلاعاتی که در صورتهای مالی غیرتلفیقی ارائه میشود، معمولاً برای برطرف کردن نیازهای اطلاعاتی سرمایهگذاران، وامدهندگان و سایر اعتباردهندگان فعلی و بالقوه واحد تجاری اصلی کافی نیست. بنابراین، هنگامی که صورتهای مالی تلفیقی الزامی باشد، صورتهای مالی غیرتلفیقی نمیتواند به عنوان جایگزین صورتهای مالی تلفیقی عمل کند. با وجود این، ممکن است واحد اصلی ملزم باشد یا انتخاب کند که صورتهای مالی غیرتلفیقی را افزون بر صورتهای مالی تلفیقی تهیه نماید.
فصل 4- عناصر صورتهای مالی
مقدمه
4.1.عناصر صورتهای مالی که در چارچوب مفهومی تعریف شده است، عبارتند از:
الف.داراییها، بدهیها و حقوق مالکانه، که به وضعیت مالی واحد گزارشگر مربوط است؛ و
ب. درآمدها و هزینهها، که به عملکرد مالی واحد گزارشگر مربوط میشود.
4.2.این عناصر، با منابع اقتصادی، ادعاها و تغییر در منابع اقتصادی و ادعاها که در فصل 1 مورد بررسی قرار گرفتند، در ارتباط هستند و تعریف آنها در جدول 4.1 ارائه شده است.
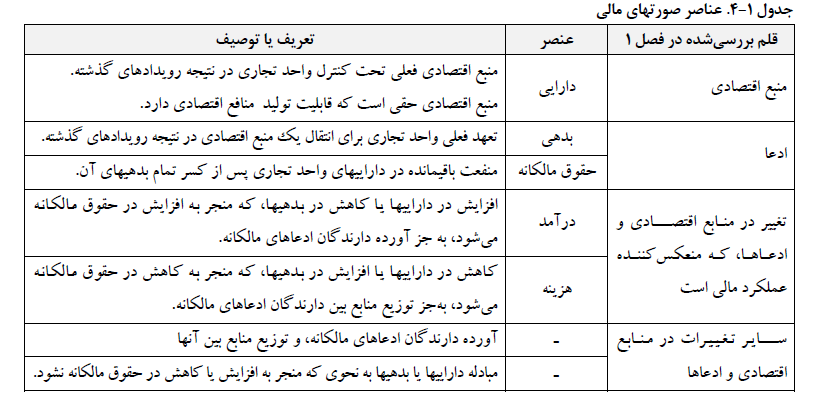 تعریف دارایی
4.3.دارایی یک منبع اقتصادی فعلی است که در نتیجه رویدادهای گذشته، توسط واحد تجاری کنترل میشود.
4.4.یک منبع اقتصادی، حقی است که قابلیت تولید منافع اقتصادی دارد.
4.5.در این بخش، سه ویژگی این تعاریف مورد بررسی قرار میگیرد:
الف.حق (به بندهای 4.6 تا 4.13 مراجعه شود).
ب.قابلیت تولید منافع اقتصادی (به بندهای 4.14 تا 4.18 مراجعه شود)؛ و
پ.کنترل (به بندهای 4.19 تا 4.25 مراجعه شود).
حق
4.6.حقوقی که قابلیت تولید منافع اقتصادی دارند، از اشکال مختلفی از جمله موارد زیر برخوردار هستند:
الف.حقوقی که با تعهد طرف دیگر متناظر هستند (به بند 4.39 مراجعه شود)، برای مثال:
1.حق دریافت نقد.
2. حق دریافت کالا یا خدمات.
3.حق مبادله منابع اقتصادی با طرف دیگر در شرایط مطلوب. چنین حقی، برای مثال، شامل قرارداد آتی خرید یک منبع اقتصادی در شرایطی که در حال حاضر مطلوب است یا اختیار خرید یک منبع اقتصادی، میباشد.
4. حق منتفع شدن از تعهد طرف دیگر به انتقال یک منبع اقتصادی در صورت وقوع رویداد آتی نامطمئن مشخص.
ب.حقوقی که با تعهد طرف دیگر متناظر نیستند، برای مثال:
1. حق نسبت به اشیاء فیزیکی، نظیر املاک، ماشینآلات و تجهیزات یا موجودیها. نمونههایی از چنین حقی، حق استفاده از یک شیء فیزیکی یا حق منتفع شدن از ارزش باقیمانده یک شیء اجارهشده است.
2. حق استفاده از داراییهای فکری.
4.7.بسیاری از حقوق به موجب قرارداد، قانون یا امثال آن ایجاد میشوند. برای مثال، ممکن است واحد تجاری از طریق تملک یا اجاره یک شیء فیزیکی، از طریق تملک یک ابزار بدهی یا ابزار مالکانه، یا از طریق تملک یک حق اختراع ثبتشده، حقوقی را به دست آورد. با وجود این، واحد تجاری ممکن است به روشهای دیگر، نظیر موارد زیر نیز حقوقی را به دست آورد:
الف.از طریق تحصیل یا ایجاد دانش فنی که در اختیار عموم نیست (به بند 4.22 مراجعه شود)؛ یا
ب.از طریق تعهد طرف دیگر که به این دلیل ایجاد شده است که آن طرف دیگر، هیچ امکان عملی برای اقدام به شیوهای برخلاف رویههای مرسوم، سیاستهای منتشرشده یا بیانیههای خاص ندارد (به بند 4.31 مراجعه شود).
4.8.برخی کالاها یا خدمات- برای مثال خدمات کارکنان- دریافت و بلافاصله مصرف میشود. حق واحد تجاری برای دستیابی به منافع اقتصادی حاصل از چنین کالاها یا خدماتی، برای لحظهای، تا زمان مصرف آن کالاها یا خدمات توسط واحد تجاری وجود دارد.
4.9.تمام حقوق واحد تجاری، داراییهای آن واحد تجاری نیست ـ برای آنکه حقوق، داراییهای واحد تجاری باشند، باید هم قابلیت تولید منافع اقتصادی برای واحد تجاری فراتر از منافع اقتصادی در دسترس برای سایر اشخاص داشته باشند (به بندهای 4.14 تا 4.18 مراجعه شود) و هم تحت کنترل واحد تجاری باشند (به بندهای 4.19 تا 4.25 مراجعه شود). برای مثال، حقوقی که بدون مخارج عمده در دسترس تمام اشخاص است- مانند حق دسترسی به کالاهای عمومی، نظیر حق عمومی عبور از جادهای روی یک زمین، یا دانش فنی در اختیار عموم- معمولاً برای واحدهای تجاری دارنده آنها، دارایی محسوب نمیشود.
4.10.واحد تجاری نمیتواند حقی برای دستیابی به منافع اقتصادی ناشی از خود داشته باشد. بنابراین:
الف.ابزارهای بدهی یا ابزارهای مالکانه منتشرشده توسط واحد تجاری که واحد تجاری آنها را بازخرید و نگهداری میکند، مانند سهام خزانه، منابع اقتصادی آن واحد تجاری محسوب نمیشود؛ و
ب.اگر واحد گزارشگر از بیش از یک واحد تجاری حقوقی تشکیل شده باشد، ابزارهای بدهی یا ابزارهای مالکانه منتشرشده توسط یکی از آن واحدهای تجاری حقوقی که توسط یکی دیگر از آن واحدهای تجاری حقوقی نگهداری میشود، منابع اقتصادی واحد گزارشگر محسوب نمیشود.
4.11.در اصل، هریک از حقوق واحد تجاری، یک دارایی جداگانه است. با وجود این، برای مقاصد حسابداری، حقوق مربوط اغلب به عنوان یک واحد حساب منفرد که یک دارایی منفرد است، به حساب گرفته میشود (به بندهای 4.48 تا 4.55 مراجعه شود). برای مثال، مالکیت قانونی یک شیء فیزیکی ممکن است چندین حق شامل موارد زیر را ایجاد کند:
الف.حق استفاده از آن شیء؛
ب.حق فروش حقوق آن شیء؛
پ.حق به وثیقه گذاشتن حقوق آن شیء؛ و
ت.سایر حقوقی که در قسمتهای (الف) تا (پ) فهرست نشده است.
4.12.در بسیاری از موارد، مجموعه حقوق ناشی از مالکیت قانونی یک شیء فیزیکی، به عنوان یک دارایی منفرد به حساب منظور میشود. به لحاظ مفهومی، منبع اقتصادی مجموعهای از حقوق است، نه آن شیء فیزیکی. با وجود این، توصیف مجموعهای از حقوق در قالب آن شیء فیزیکی، اغلب بیان صادقانهای از آن حقوق، به مختصرترین و قابل فهمترین شیوه، فراهم خواهد کرد.
4.13.در بسیاری از موارد، اینکه یک حق وجود دارد یا خیر، نامطمئن است. برای مثال، واحد تجاری و یک طرف دیگر ممکن است در مورد اینکه واحد تجاری حق دریافت یک منبع اقتصادی را از آن طرف دیگر دارد یا خیر، اختلاف نظر داشته باشند. تا زمان برطرف نشدن عدم اطمینان موجود- برای مثال، به موجب حکم دادگاه- این موضوع که واحد تجاری حق دارد یا خیر، و در نتیجه، اینکه دارایی وجود دارد یا خیر، نامطمئن است. (در بند 5.14، شناسایی داراییهایی که وجود آنها نامطمئن است، شرح داده شده است)
قابلیت تولید منافع اقتصادی
4.14.یک منبع اقتصادی حقی است که قابلیت تولید منافع اقتصادی دارد. برای اینکه چنین قابلیتی وجود داشته باشد، ضرورت ندارد که قطعی یا حتی محتمل باشد که آن حق، منافع اقتصادی تولید خواهد کرد. تنها چیزی که ضرورت دارد این است که آن حق هماکنون وجود داشته باشد و اینکه حداقل در یک وضعیت، برای واحد تجاری منافع اقتصادی فراتر از آنچه در دسترس سایر اشخاص است، ایجاد کند.
4.15.یک حق، حتی اگر احتمال تولید منافع اقتصادی توسط آن کم باشد، میتواند تعریف منبع اقتصادی را احراز کند، و در نتیجه میتواند یک دارایی باشد. اگرچه، این احتمال کم ممکن است بر تصمیمگیریها درباره اینکه چه اطلاعاتی در مورد آن دارایی فراهم شود و نحوه فراهم کردن آن اطلاعات چگونه باشد، از جمله تصمیمگیری درباره شناسایی یا عدم شناسایی دارایی (به بندهای 5.15 تا 5.17 مراجعه شود) و نحوه اندازهگیری آن، تأثیرگذار باشد.
4.16.یک منبع اقتصادی میتواند، برای مثال از طریق ایجاد حق نسبت به یک یا چند مورد زیر یا از طریق ایجاد توانایی انجام یک یا چند مورد زیر، برای واحد تجاری منافع اقتصادی تولید کند:
الف.دریافت جریانهای نقدی قراردادی یا منبع اقتصادی دیگر؛
ب.مبادله منابع اقتصادی با طرف دیگر در شرایط مطلوب؛
پ. ایجاد جریانهای نقدی ورودی یا جلوگیری از جریانهای نقدی خروجی، برای مثال، از طریق:
1.استفاده از آن منبع اقتصادی، یا به تنهایی یا در ترکیب با منابع اقتصادی دیگر، بهمنظور تولید کالاها یا ارائه خدمات؛
2.استفاده از آن منبع اقتصادی برای افزایش ارزش منابع اقتصادی دیگر؛ یا
3.اجاره دادن آن منبع اقتصادی به شخص دیگر؛
ت. دریافت نقد یا منابع اقتصادی دیگر از طریق فروش آن منبع اقتصادی؛ یا
ث. خاتمه دادن به بدهیها از طریق انتقال آن منبع اقتصادی.
4.17.اگرچه ارزش یک منبع اقتصادی، از قابلیت فعلی آن برای تولید منافع اقتصادی آتی نشأت میگیرد، آن منبع اقتصادی، حق فعلی است که دربردارنده چنین قابلیتی میباشد، نه منافع اقتصادی آتی که آن حق ممکن است ایجاد کند. برای مثال، ارزش اختیار معامله خریداریشده، از قابلیت تولید منافع اقتصادی از طریق اعمال آن اختیار در تاریخی در آینده نشأت میگیرد. با وجود این، منبع اقتصادی یادشده، حق فعلی است- حق اعمال اختیار در تاریخی در آینده. این منبع اقتصادی، منافع اقتصادی آتی که دارنده آن، در صورت اعمال اختیار معامله دریافت خواهد کرد، نیست.
4.18.ارتباط نزدیکی بین تحمل مخارج و تحصیل داراییها وجود دارد، اما این دو، لزوماً همزمان نیستند. بنابراین، هنگامی که واحد تجاری متحمل مخارج میشود، ممکن است شواهدی فراهم شود مبنی بر اینکه واحد تجاری به دنبال منافع اقتصادی آتی است، اما گواه قطعی از اینکه واحد تجاری یک دارایی به دست آورده است، فراهم نشود. همچنین، نبود مخارج مرتبط مانع از این نمیشود که یک قلم، تعریف دارایی را احراز کند. داراییها، برای مثال، میتوانند شامل حقوقی باشند که دولت بدون مطالبه هزینه، به واحد تجاری اعطا کرده یا یک طرف دیگر آن حقوق را به واحد تجاری اهدا کرده است.
کنترل
4.19.کنترل، یک منبع اقتصادی را به واحد تجاری ربط میدهد. ارزیابی اینکه کنترل وجود دارد یا خیر، به تشخیص منبع اقتصادی که واحد تجاری به حساب منظور میکند، کمک مینماید. برای مثال، ممکن است واحد تجاری سهم متناسبی از یک ملک را بدون کنترل حقوق ناشی از مالکیت کل ملک، کنترل کند. در چنین مواردی، دارایی واحد تجاری سهمی از ملک است که در کنترل واحد تجاری است، نه حقوق ناشی از مالکیت کل ملک، که بر آن کنترلی ندارد.
4.20.واحد تجاری در صورتی یک منبع اقتصادی را کنترل میکند که توانایی فعلی هدایت استفاده از آن منبع اقتصادی و کسب منافع اقتصادی که ممکن است از آن منبع جریان یابد را داشته باشد. کنترل توانایی فعلی ممانعت دیگران از هدایت استفاده از منبع اقتصادی و کسب منافع اقتصادی که ممکن است از آن منبع جریان یابد را شامل میشود. به عبارتی، اگر یک شخص یک منبع اقتصادی را کنترل کند، هیچ شخص دیگری آن منبع را کنترل نمیکند.
4.21.واحد تجاری، در صورتی توانایی فعلی هدایت استفاده از یک منبع اقتصادی را دارد که حق داشته باشد آن منبع اقتصادی را در فعالیتهای خود مستقر کند یا حق داشته باشد به شخص دیگری اجازه دهد که آن منبع اقتصادی را در فعالیتهای آن شخص دیگر مستقر نماید.
4.22.کنترل یک منبع اقتصادی معمولاً از توانایی اعمال حقوق قانونی نشأت میگیرد. با وجود این، اگر واحد تجاری ابزارهای دیگری دارد که اطمینان میدهد به جز خود واحد تجاری، هیچ شخص دیگری توانایی فعلی هدایت استفاده از منبع اقتصادی و کسب منافعی که ممکن است از آن منبع جریان یابد را ندارد، کنترل میتواند به وجود آید. برای مثال، اگر واحد تجاری به یک دانش فنی دسترسی داشته باشد و توانایی فعلی برای محرمانه نگهداشتن آن دانش فنی را داشته باشد، میتواند حق استفاده از این دانش فنی که در اختیار عموم نیست را کنترل کند، حتی اگر آن دانش فنی از طریق ثبت حق اختراع، محافظت نشده باشد.
4.23.برای اینکه واحد تجاری یک منبع اقتصادی را کنترل کند، منافع اقتصادی آتی ناشی از آن منبع باید بهطور مستقیم یا غیرمستقیم به واحد تجاری جریان یابد، نه به شخص دیگری غیر از واحد تجاری. این ویژگی کنترل به این معنا نیست که واحد تجاری میتواند اطمینان یابد که در هر شرایطی آن منبع، منافع اقتصادی تولید خواهد کرد، بلکه به این مفهوم است که اگر آن منبع، منافع اقتصادی تولید کند، واحد تجاری، شخصی است که بطور مستقیم یا غیرمستقیم، آن منافع را به دست خواهد آورد.
4.24.قرار گرفتن در معرض نوسانهای عمده در مبلغ منافع اقتصادی تولیدشده توسط یک منبع اقتصادی، میتواند نشان دهد که واحد تجاری آن منبع را کنترل میکند. اگرچه، این مورد، تنها یکی از عواملی است که در ارزیابی کلی در رابطه با اینکه کنترل وجود دارد یا خیر، مورد توجه قرار میگیرد.
4.25.گاهی یک شخص (اصیل)، شخص دیگر (نماینده) را برای اقدام از جانب خود، و در راستای منافع خود، به کار میگمارد. برای مثال، ممکن است اصیل، نمایندهای را به منظور ساماندهی فروش کالاهای تحت کنترل اصیل، به کار گمارد. چنانچه نماینده منبع اقتصادی تحت کنترل اصیل را نگهداری کند، آن منبع اقتصادی دارایی نماینده تلقی نمیشود. افزون بر این، اگر نماینده متعهد به انتقال منبع اقتصادی تحت کنترل اصیل به یک شخص ثالث باشد، این تعهد، بدهی نماینده نیست، زیرا منبع اقتصادی که منتقل میشود، منبع اقتصادی اصیل است، نه نماینده آن.
تعریف بدهی
4.26.بدهی، تعهد فعلی واحد تجاری به انتقال یک منبع اقتصادی در نتیجه رویدادهای گذشته است.
4.27.برای آنکه بدهی وجود داشته باشد، هر سه معیار زیر باید احراز شود:
الف.واحد تجاری تعهد داشته باشد (به بندهای 4.28 تا 4.35 مراجعه شود)؛
ب.تعهد مستلزم انتقال یک منبع اقتصادی باشد (به بندهای 4.36 تا 4.41 مراجعه شود)؛ و
پ.تعهد، یک تعهد فعلی باشد که در نتیجه رویدادهای گذشته ایجاد شده است (به بندهای 4.42 تا 4.47 مراجعه شود).
تعهد
4.28.نخستین معیار برای بدهی آن است که واحد تجاری یک تعهد داشته باشد.
4.29.تعهد، وظیفه یا مسئولیتی است که واحد تجاری هیچ توانایی عملی برای اجتناب از آن ندارد. تعهد، همواره دین به شخص (یا اشخاص) دیگر است. شخص (یا اشخاص) دیگر، میتواند یک شخص حقیقی یا واحد تجاری دیگر، گروهی از افراد یا واحدهای تجاری دیگر، یا جامعهای گسترده باشد. اطلاع از هویت شخص یا اشخاصی که نسبت به آن(ها) تعهد وجود دارد، ضرورت ندارد.
4.30.چنانچه یک شخص، تعهد به انتقال یک منبع اقتصادی داشته باشد، این بدان معناست که شخص (یا اشخاص) دیگر، حق دریافت آن منبع اقتصادی را دارد. با وجود این، الزام یک شخص به شناسایی بدهی و اندازهگیری آن به مبلغی معین به این مفهوم نیست که شخص (یا اشخاص) دیگر باید یک دارایی شناسایی کنند یا آن را به همان مبلغ اندازهگیری نمایند. برای مثال، چنانچه در استانداردهای مختلف، معیارهای شناخت یا الزامات اندازهگیری بدهی یک شخص و دارایی متناظر شخص (یا اشخاص) دیگر، متفاوت باشد، این تفاوت نتیجه تصمیمگیریهایی است که هدف آن، انتخاب مربوطترین اطلاعاتی میباشد که بهطور صادقانه، آنچه را که مدعی بیان آن است، بیان میکند.
4.31.بسیاری از تعهدات، به موجب قرارداد، قانون یا امثال آن ایجاد میشوند و به لحاظ قانونی، برای شخص یا اشخاصی که نسبت به آنها تعهد وجود دارد، ضمانت اجرایی دارد. با وجود این، رویههای مرسوم، سیاستهایا بیانیههای خاص منتشرشده واحد تجاری نیز میتواند تعهد ایجاد کند، مشروط بر اینکه واحد تجاری هیچ توانایی عملی برای اقدام به شیوهای خلاف آن رویهها، سیاستها یا بیانیهها نداشته باشد. به تعهداتی که در چنین شرایطی ایجاد میشوند، برخی مواقع ”تعهدات عرفی“ گفته میشود.
4.32.در برخی شرایط، وظیفه یا مسئولیت یک واحد تجاری برای انتقال یک منبع اقتصادی، مشروط به اقدام آتی خاصی است که خود واحد تجاری ممکن است انجام دهد. از جمله چنین اقداماتی میتوان به انجام یک فعالیت تجاری خاص یا فعالیت در بازاری خاص در تاریخی مشخص در آینده، یا اعمال اختیار خاص در یک قرارداد اشاره کرد. در چنین وضعیتی، واحد تجاری در صورتی تعهد دارد که هیچ توانایی عملی برای اجتناب از انجام آن اقدام نداشته باشد.
4.33.این نتیجهگیری که تهیه صورتهای مالی واحد تجاری بر مبنای تداوم فعالیت مناسب است این نتیجهگیری را نیز در پی دارد که واحد تجاری عملاً نمیتواند از انتقال منبعی که تنها هنگام انحلال یا توقف عملیات واحد تجاری قابل اجتناب است، ممانعت کند.
4.34.عوامل مورد استفاده برای ارزیابی اینکه واحد تجاری توانایی عملی برای اجتناب از انتقال یک منبع اقتصادی دارد یا خیر، ممکن است به ماهیت وظیفه یا مسئولیت واحد تجاری بستگی داشته باشد. برای مثال، در برخی موارد، ممکن است هر اقدامی که واحد تجاری میتواند برای اجتناب از انتقال انجام دهد، پیامدهای اقتصادی داشته باشد که بهطور قابل ملاحظهای نامطلوبتر از خود انتقال است. در این صورت، واحد تجاری توانایی عملی برای اجتناب از انتقال ندارد. با وجود این، نه قصد انتقال و نه احتمال بالای انتقال، هیچیک، دلیل کافی برای این نیست که واحد تجاری نتیجه بگیرد توانایی عملی برای اجتناب از انتقال ندارد.
4.35.در برخی موارد، اینکه تعهدی وجود دارد یا خیر، نامطمئن است. برای مثال، چنانچه شخص دیگری، خواستار غرامت بابت خطایی باشد که ادعا میکند واحد تجاری آن را انجام داده است، وقوع خطا ، مرتکب شدن واحد تجاری به آن و نحوه برخورد قانون با آن، نامطمئن است. تا زمان برطرف نشدن عدم اطمینان- برای مثال، به موجب حکم دادگاه- اینکه واحد تجاری به شخص خواهان غرامت، تعهد دارد یا خیر و، در نتیجه، اینکه بدهی وجود دارد یا خیر، نامطمئن است. (در بند 5.14، شناسایی بدهیهایی که وجود آنها نامطمئن است، شرح داده شده است.)
انتقال یک منبع اقتصادی
4.36.دومین معیار بدهی این است که تعهدمستلزم انتقال یک منبع اقتصادی باشد.
4.37.برای اینکه این معیار احراز شود، تعهد باید قابلیت ملزم کردن واحد تجاری به انتقال یک منبع اقتصادی به شخص یا اشخاص دیگر را داشته باشد. برای آنکه چنین قابلیتی وجود داشته باشد، ضرورت ندارد که واحد تجاری بهطور قطعی، یا حتی احتمالی، ملزم به انتقال یک منبع اقتصادی شود. برای مثال، انتقال ممکن است تنها در صورت وقوع یک رویداد آتی مشخص اما نامطمئن، الزامی شود. آنچه ضرورت دارد این است که تعهد هماکنون وجود داشته باشد و، حداقل در یک وضعیت معین، واحد تجاری ملزم به انتقال یک منبع اقتصادی باشد.
4.38.تعهد، حتی اگر احتمال انتقال منبع اقتصادی کم باشد، میتواند تعریف بدهی را احراز کند. با این حال، این احتمال کم میتواند بر تصمیمگیری درباره اینکه چه اطلاعاتی درباره بدهی ارائه شود و نحوه ارائه آن اطلاعات چگونه باشد، از جمله تصمیمگیری درباره اینکه بدهی شناسایی شود یا خیر (به بند 5.15 تا 5.17 مراجعه شود) و نحوه اندازهگیری آن، تأثیرگذار باشد.
4.39.تعهد به انتقال یک منبع اقتصادی، برای مثال، شامل موارد زیر است:
الف.تعهد به پرداخت نقد.
ب.تعهد به تحویل کالاها یا ارائه خدمات.
پ.تعهد به مبادله منابع اقتصادی با شخص دیگر در شرایط نامطلوب. قرارداد آتی خرید یک منبع اقتصادی در شرایطی که هماکنون نامطلوب است یا اختیار معاملهای که به شخص دیگر حق خرید یک منبع اقتصادی از واحد تجاری را میدهد، از جمله این تعهدات است.
ت.تعهد به انتقال یک منبع اقتصادی در صورت وقوع یک رویداد آتی نامطمئن معین.
ث.تعهد به انتشار یک ابزار مالی، اگر آن ابزار مالی واحد تجاری را متعهد به انتقال یک منبع اقتصادی کند.
4.40.واحدهای تجاری، برخی مواقع، به جای ایفای تعهد به انتقال یک منبع اقتصادی به شخصی که حق دریافت آن منبع را دارد، تصمیم میگیرند که برای مثال:
الف. تعهد را از طریق مذاکره درباره صرفنظر کردن از تعهد، تسویه کنند؛
ب.تعهد را به شخص ثالثی منتقل کنند؛ یا
پ.تعهد به انتقال یک منبع اقتصادی را از طریق انجام معاملهای جدید با تعهد دیگری جایگزین کنند.
4.41.در وضعیتهای توصیف شده در بند 4.40، واحد تجاری تا زمان تسویه، انتقال یا جایگزینی تعهد، همچنان به انتقال یک منبع اقتصادی تعهد دارد.
تعهد فعلی در نتیجه رویدادهای گذشته
4.42.سومین معیار بدهی این است که تعهد، یک تعهد فعلی باشد که در نتیجه رویدادهای گذشته ایجاد شده است.
4.43.تعهد فعلی، تنها در صورتی در نتیجه رویدادهای گذشته ایجاد میشود که:
الف.واحد تجاری، قبلاً منافع اقتصادی را به دست آورده باشد یا اقدامی انجام داده باشد؛ و
ب.در نتیجه آن، واحد تجاری یک منبع اقتصادی را که در غیر این صورت ملزم به انتقال آن نبود، باید انتقال دهد یا ممکن است ملزم به انتقال شود.
4.44.منافع اقتصادی به دست آمده، برای مثال، میتواند شامل کالاها یا خدمات باشد. اقدام انجامشده، برای مثال، میتواند انجام یک فعالیت تجاری خاص یا فعالیت در بازاری خاص باشد. چنانچه منافع اقتصادی در طول زمان به دست آمده باشد یا اقدام در طول زمان انجام شده باشد، تعهد فعلی حاصل ممکن است طی آن زمان انباشته شده باشد.
4.45.در صورت تصویب یک قانون جدید، تعهد فعلی تنها زمانی ایجاد میشود که در نتیجه کسب منافع اقتصادی یا انجام اقدامی که آن قانون در مورد آن کاربرد دارد، واحد تجاری یک منبع اقتصادی را که در غیر این صورت ملزم به انتقال آن نبود، باید انتقال دهد یا ممکن است ملزم به انتقال شود.. تصویب قانون به تنهایی برای ایجاد تعهد فعلی برای واحد تجاری کافی نیست. همچنین، رویه مرسوم، سیاست یا بیانیه خاص منتشرشده واحد تجاری از نوعی که در بند 4.31 اشاره شد، تنها در صورتی تعهد فعلی ایجاد میکند که در نتیجه کسب منافع اقتصادی، یا انجام اقدامی که آن رویه، سیاست یا بیانیه در مورد آن کاربرد دارد، واحد تجاری یک منبع اقتصادی را که در غیر این صورت ملزم به انتقال آن نبود، باید انتقال دهد یا ممکن است ملزم به انتقال شود.
4.46.یک تعهد فعلی حتی اگر انتقال منابع اقتصادی تا زمانی معین در آینده قابل انجام نباشد، میتواند وجود داشته باشد. برای مثال، بدهی قراردادی برای پرداخت نقد ممکن است هماکنون وجود داشته باشد، حتی اگر آن قرارداد، الزام پرداخت را به تاریخی در آینده موکول کرده باشد. همچنین، تعهد قراردادی واحد تجاری به انجام کاری در تاریخی در آینده، میتواند هماکنون وجود داشته باشد، حتی اگر طرف قرارداد نتواند تا آن تاریخ، واحد تجاری را ملزم به انجام آن کار کند.
4.47.اگر واحد تجاری معیارهای مندرج در بند 4.43 را احراز نکرده باشد، به عبارتی هنوز منافع اقتصادی را به دست نیاورده باشد یا اقدامی انجام نداده باشد که به موجب آن،یک منبع اقتصادی را که در غیر این صورت ملزم به انتقال آن نبود، باید انتقال دهد یا ممکن است ملزم به انتقال شود، واحد تجاری هنوز تعهد فعلی به انتقال یک منبع اقتصادی ندارد. برای مثال، اگر واحد تجاری قراردادی برای پرداخت دستمزد به یکی از کارکنان در ازای دریافت خدمات از وی منعقد کند، واحد تجاری تا زمانی که آن خدمات را از وی دریافت نکرده است، تعهد فعلی به پرداخت دستمزد ندارد. پیش از آن زمان، قرارداد مزبور یک قرارداد اجرانشده است، یعنی واحد تجاری ترکیبی از حق و تعهد برای پرداخت دستمزد آتی در ازای خدمات آتی کارکنان دارد (به بندهای 4.56 تا 4.58 مراجعه شود).
داراییها و بدهیها
واحد حساب
4.48.واحد حساب، حق یا گروهی از حقوق، تعهد یا گروهی از تعهدات، یا گروهی از حقوق و تعهدات است که معیارهای شناخت و مفاهیم اندازهگیری در مورد آن بکار گرفته میشود.
4.49.هنگام بررسی نحوه بکارگیری معیارهای شناخت و مفاهیم اندازهگیری برای یک دارایی یا بدهی و برای درآمدها و هزینههای مرتبط، واحد حساب برای آن دارایی یا بدهی انتخاب میشود. در برخی شرایط، ممکن است انتخاب یک واحد حساب برای شناخت و یک واحد حساب متفاوت برای اندازهگیری، مناسب باشد. برای مثال، برخی مواقع، شناسایی برای هر قرارداد بطور جداگانه انجام میشود، اما اندازهگیری آنها بهعنوان بخشی از پرتفوی قراردادها صورت میگیرد. برای مقاصد ارائه و افشا، ممکن است لازم باشد داراییها، بدهیها، درآمدها و هزینهها را تجمیع کرد یا به اجزایی تفکیک نمود.
4.50.اگر واحد تجاری بخشی از یک دارایی با بخشی از یک بدهی را انتقال دهد، ممکن است واحد حساب در آن زمان تغییر کند، بهگونهای که جزء انتقالیافته و جزء باقیمانده به واحدهای حساب جداگانه تبدیل شوند (به بندهای 5.26 تا 5.33 مراجعه شود).
4.51.واحد حساب برای فراهم کردن اطلاعات مفید انتخاب میشود، به این مفهوم که:
الف.اطلاعات ارائه شده درباره دارایی یا بدهی و درباره درآمدها و هزینههای مرتبط، باید مربوط باشد. در نظر گرفتن گروهی از حقوق و تعهدات به عنوان یک واحد حساب، در مقایسه با در نظر گرفتن هریک از حقوق و تعهدات به عنوان یک واحد حساب جداگانه، ممکن است اطلاعات مربوطتری ارائه کند، مشروط بر اینکه، برای مثال، آن حقوق و تعهدات:
1. نتواند یا بعید باشد موضوع معاملات جداگانه باشد؛
2. نتواند یا بعید باشد با الگوهای متفاوتی منقضی شود؛
3. ویژگیهای اقتصادی و ریسکهای مشابهی داشته باشد و بنابراین، محتمل باشد که آثار مشابهی بر چشمانداز خالص جریانهای نقدی ورودی آتی به واحد تجاری یا خالص جریانهای نقدی خروجی آتی از واحد تجاری داشته باشند؛ و
4.همراه با یکدیگر در فعالیتهای تجاری که واحد تجاری برای ایجاد جریانهای نقدی انجام میدهد به کار گرفته شود و با مراجعه به برآورد جریانهای نقدی آتی به هم وابسته آنها، اندازهگیری شود.
ب.اطلاعات ارائهشده درباره دارایی یا بدهی و درباره درآمدها و هزینههای مرتبط، باید بهطور صادقانه بیانگر محتوای معامله یا رویداد دیگری باشد که آنها را ایجاد کرده است. بنابراین، ممکن است لازم باشد حقوق و تعهدات ناشی از منابع مختلف به عنوان یک واحد حساب در نظر گرفته شود یا حقوق و تعهدات ناشی از یک منبع به چندین واحد حساب تفکیک گردد (به بند 4.62 مراجعه شود). همچنین، به منظور بیان صادقانه حقوق و تعهدات غیرمرتبط ممکن است شناسایی و اندازهگیری جداگانه آنها ضرورت داشته باشد.
4.52.همانگونه که مخارج، سایر تصمیمگیریهای گزارشگری مالی را محدود میکند، انتخاب واحد حساب را نیز محدود میکند. بنابراین، در انتخاب واحد حساب، بررسی اینکه منافع تهیه اطلاعات برای استفادهکنندگان صورتهای مالی با انتخاب آن واحد حساب، احتمالاً مخارج تهیه و استفاده از آن اطلاعات را توجیه میکند یا خیر، دارای اهمیت است. بهطور کلی، مخارج مرتبط با شناسایی و اندازهگیری داراییها، بدهیها، درآمدها و هزینهها، با کاهش اندازه واحد حساب افزایش مییابد. بنابراین، بهطور کلی، حقوق و تعهدات ناشی از منبعی یکسان، تنها در صورتی تفکیک میشود که اطلاعات حاصل، مفیدتر باشد و منافع آن بیش از مخارج آن باشد.
4.53.برخی مواقع، حقوق و تعهدات از منبع یکسانی ایجاد میشوند. برای مثال، برخی قراردادها برای هریک از طرفهای قرارداد، هم حقوق و هم تعهدات ایجاد میکنند. اگر آن حقوق و تعهدات به یکدیگر وابسته باشند و قابل تفکیک نباشند، یک دارایی یا بدهی غیرقابل تفکیک واحد را تشکیل میدهند و در نتیجه یک واحد حساب شکل میگیرد. برای مثال، این موضوع در قراردادهای اجرانشده مصداق دارد (به بند 4.57 مراجعه شود). در مقابل، چنانچه حقوق از تعهدات قابل تفکیک باشد، برخی مواقع ممکن است قرار دادن حقوق در گروهی جدا از تعهدات، که منجر به تشخیص یک یا چند دارایی و بدهی جداگانه میشود، مناسب باشد. در سایر موارد، شاید مناسبتر باشد که حقوق و تعهدات قابل تفکیک را در یک واحد حساب جای داد و آنها را به عنوان یک دارایی یا یک بدهی در نظر گرفت.
4.54.در نظر گرفتن مجموعهای از حقوق و تعهدات به عنوان یک واحد حساب، با تهاتر داراییها و بدهیها تفاوت دارد (به بند 7.10 مراجعه شود).
4.55.واحدهای حساب ممکن، شامل موارد زیر است:
الف.یک حق منفرد یا یک تعهد منفرد؛
ب.تمام حقوق، تمام تعهدات، یا تمام حقوق و تمام تعهدات، که از یک منبع واحد مانند یک قرارداد، ناشی شدهاند؛
پ.زیرگروهی از آن حقوق و/یا تعهدات- برای مثال، زیرگروهی از حقوق نسبت به یک قلم از داراییهای ثابت مشهود که عمر مفید و الگوی مصرف آن با سایر حقوق نسبت به آن قلم تفاوت دارد؛
ت.گروهی از حقوق و/یا تعهدات ناشی از پرتفویی از اقلام مشابه؛
ث.گروهی از حقوق و/یا تعهدات ناشی از پرتفویی از اقلام غیرمشابه- برای مثال پرتفویی از داراییها و بدهیهایی که در معاملهای واحد واگذار خواهد شد؛ و
ج.آسیبپذیری پرتفویی از اقلام از یک ریسک - چنانچه پرتفویی از اقلام در معرض ریسک واحد باشد، برخی ابعاد حسابداری آن پرتفوی میتواند بر آسیبپذیری کلی پرتفوی از آن ریسک متمرکز شود.
قراردادهای اجرانشده
4.56.یک قرارداد اجرانشده، قرارداد یا بخشی از یک قرارداد است که به یک اندازه اجرا نشده است ـ طرفهای قرارداد هیچیک از تعهدات خود را ایفا نکردهاند، یا طرفهای قرارداد بخشی از تعهدات خود را به یک اندازه ایفا کردهاند.
4.57.یک قرارداد اجرانشده، ترکیبی از حق و تعهد به مبادله منافع اقتصادی ایجاد میکند. این حق و تعهد به یکدیگر وابسته هستند و قابل تفکیک نیستند. بنابراین، ترکیب حق و تعهد، یک دارایی یا یک بدهی را تشکیل میدهد. اگر شرایط فعلی مبادله مطلوب باشد، واحد تجاری یک دارایی دارد؛ اگر شرایط فعلی مبادله نامطلوب باشد، واحد تجاری یک بدهی دارد. درج این دارایی یا بدهی در صورتهای مالی، هم به معیارهای شناخت (به فصل 5 مراجعه شود) و هم به مبنای اندازهگیری (به فصل 6 مراجعه شود) انتخابشده برای آن دارایی یا بدهی، شامل آزمون زیانبار بودن قرارداد در موارد مقتضی، بستگی دارد.
4.58.به اندازهای که هر یک از طرفهای قرارداد تعهدات خود را طبق قرارداد ایفا کنند، آن بخش از قرارداد، دیگر مشروط به اجرا محسوب نمیشود. اگر نخست واحد گزارشگر، طبق قرارداد عمل کند، این عملکرد رویدادی است که حق و تعهد واحد گزارشگر به مبادله منابع اقتصادی را به حق دریافت یک منبع اقتصادی تغییر میدهد. این حق، یک دارایی است. چنانچه نخست طرف دیگر، طبق قرارداد عمل کند، عملکرد مذکور رویدادی است که حق و تعهد واحد گزارشگر به مبادله منابع اقتصادی را به تعهد به انتقال یک منبع اقتصادی تغییر میدهد. این تعهد، یک بدهی است.
محتوای حقوق قراردادی و تعهدات قراردادی
4.59.مفاد قرارداد، برای واحد تجاری که یک طرف آن قرارداد است، حقوق و تعهدات ایجاد میکند. برای بیان صادقانه آن حقوق و تعهدات، صورتهای مالی محتوای آنها را گزارش میکند (به بند 2.12 مراجعه شود). در برخی موارد، محتوای حقوق و تعهدات متمایز از شکل حقوقی قرارداد است. در سایر موارد، مفاد قرارداد یا یک گروه یا مجموعهای از قراردادها باید تجزیه و تحلیل شود تا محتوای حقوق و تعهدات مشخص گردد.
4.60.تمامی مفاد قرارداد، اعم ازصریح یا ضمنی، مد نظر قرار میگیرد، مگر آنکه فاقد محتوا باشد. شرایط ضمنی ممکن است، برای مثال، دربرگیرنده تعهداتی باشد که به موجب قانون تحمیل میشود، مانند تعهدات ضمانت قانونی که به واحدهای تجاری که قراردادهای فروش به مشتریان را منعقد میکنند، تحمیل میشود.
4.61.مفاد فاقد محتوا در نظر گرفته نمیشود. اگر یکی از مفاد قرارداد، اثر قابل تشخیص بر ابعاد اقتصادی قرارداد نداشته باشد، فاقد محتوا تلقی میشود. مفاد فاقد محتوا، برای مثال، میتواند شامل موارد زیر باشد:
الف.مفادی که هیچیک از طرفهای قرارداد را مقید نمیکند؛ یا
ب.حقوق، شامل اختیارهایی، که دارنده آن توانایی عملی برای اعمال آن در هیچ شرایطی ندارد.
4.62.یک گروه یا مجموعهای از قراردادها ممکن است به یک نتیجه تجاری کلی دست یابند یا برای دستیابی به یک نتیجه تجاری کلی طراحی شده باشند. برای گزارش محتوای چنین قراردادهایی، ممکن است لازم باشد که حقوق و تعهدات ناشی از آن گروه یا مجموعهای از قراردادها، به عنوان یک واحد حساب در نظر گرفته شود. برای مثال، چنانچه حقوق و تعهدات یک قرارداد، صرفاً خنثیکننده تمام حقوق و تعهدات قرارداد دیگری باشد که در همان زمان با همان طرف قرارداد منعقد شده است، اثر ترکیبی این دو قرارداد، هیچ حق یا تعهدی ایجاد نمیکند. در مقابل، چنانچه یک قرارداد، دو یا چند مجموعه حقوق یا تعهدات ایجاد کند که میتوانستند از طریق دو یا چند قرارداد جداگانه ایجاد شوند، ممکن است لازم باشد که واحد تجاری برای بیان صادقانه آن حقوق و تعهدات، هر مجموعه را بهگونهای به حساب منظور کند که گویی از قراردادهای جداگانهای نشأت گرفته است (به بندهای 4.48 تا 4.55 مراجعه شود).
تعریف حقوق مالکانه
4.63.حقوق مالکانه، منافع باقیمانده در داراییهای واحد تجاری پس از کسر تمام بدهیهای آن است.
4.64.ادعاهای مالکانه، ادعا نسبت به منافع باقیمانده در داراییهای واحد تجاری پس از کسر تمام بدهیهای آن است. به بیان دیگر، این ادعاها، ادعاهایی نسبت به واحد تجاری است که تعریف بدهی را احراز نمیکند. چنین ادعاهایی ممکن است به موجب قرارداد، قانون یا امثال آن ایجاد شود و تا آنجا که تعریف بدهی را احراز نکند، شامل موارد زیر میباشد:
الف.انواع مختلف سهام منتشرشده توسط واحد تجاری؛ و
ب.برخی تعهدات واحد تجاری به انتشار ادعای مالکانه دیگر.
4.65.طبقات مختلف ادعاهای مالکانه، نظیر سهام عادی و سهام ممتاز، میتوانند برای دارندگان این ادعاها، حقوق متفاوتی مانند حق دریافت تمام یا بخشی از موارد زیر از واحد تجاری را اعطا کند:
الف.سود تقسیمی، چنانچه واحد تجاری تصمیم بگیرد به دارندگان واجد شرایط، سود تقسیمی پرداخت کند؛
ب.عواید حاصل از ادعاهای مالکانه بهطور کامل در زمان انحلال یا بخشی از آن در زمانهای دیگر؛ یا
پ.سایر ادعاهای مالکانه.
4.66.برخی مواقع، الزامات قانونی، مقررات یا سایر الزامات بر اجزای خاصی از حقوق مالکانه، نظیر سرمایه یا سود انباشته تأثیر میگذارد. برای مثال، برخی از چنین الزاماتی به واحد تجاری اجازه میدهد تنها در صورتی به دارندگان ادعاهای مالکانه منابع توزیع کند که اندوختههای کافی توزیعپذیر با رعایت الزامات مذکور، وجود داشته باشد.
4.67.برخی مواقع فعالیتهای تجاری، توسط واحدهای تجاری نظیر تکمالکیها، شرکتهای تضامنی، تراستها یا انواع مختلف شرکتهای دولتی انجام میشود. چارچوبهای قانونی و مقرراتی برای این قبیل واحدهای تجاری، اغلب با چارچوبهای قانونی و مقرراتی قابل استفاده برای شرکتهای سهامی متفاوت است. برای مثال، توزیع منابع به دارندگان ادعاهای مالکانه در این قبیل واحدهای تجاری، اگر محدودیتی داشته باشد، ممکن است محدویتهای اندکی باشد. با وجود این، تعریف حقوق مالکانه در بند 4.63 چارچوب مفهومی، برای تمام واحدهای گزارشگر کاربرد دارد.
تعریف درآمدها و هزینهها
4.68.درآمد، افزایش در داراییها یا کاهش در بدهیهاست که موجب افزایش در حقوق مالکانه میشود، به جز مواردی که مربوط به آورده دارندگان ادعاهای مالکانه است.
4.69.هزینه، کاهش در داراییها، یا افزایش در بدهیهاست که موجب کاهش در حقوق مالکانه میشود، به جز مواردی که مربوط به توزیع منابع به دارندگان ادعاهای مالکانه است.
4.70.با توجه به تعریف درآمدها و هزینهها، آورده دارندگان ادعاهای مالکانه، درآمد نیست و توزیع منابع به دارندگان ادعاهای مالکانه، هزینه محسوب نمیشود.
4.71.درآمدها و هزینهها عناصر صورتهای مالی است که با عملکرد مالی واحد تجاری ارتباط دارد. استفادهکنندگان صورتهای مالی به اطلاعاتی، هم درباره وضعیت مالی واحد تجاری و هم عملکرد مالی آن نیاز دارند. بنابراین، اگرچه درآمدها و هزینهها در قالب تغییرات در داراییها و بدهیها تعریف میشود، اطلاعات درآمدها و هزینهها به اندازه اطلاعات داراییها و بدهیها اهمیت دارد.
4.72.معاملات و سایر رویدادهای مختلف، درآمدها و هزینههایی با ویژگیهای متفاوت ایجاد میکنند. ارائه اطلاعات جداگانه درباره درآمدها و هزینههایی با ویژگیهای متفاوت میتواند به استفادهکنندگان صورتهای مالی برای درک عملکرد مالی واحد تجاری کمک کند (به بندهای 7.14 تا 7.19 مراجعه شود).
فصل 5- شناخت و قطع شناخت
فرایند شناخت
5.1.شناخت، فرایند درج یک قلم که تعریف یکی از عناصر صورتهای مالی- دارایی، بدهی، حقوق مالکانه، درآمد یا هزینه- را احراز میکند، در صورت وضعیت مالی یا صورتهای عملکرد مالی است. شناخت، مستلزم نشان دادن آن قلم در یکی از آن صورتها- به تنهایی یا تجمیعشده با سایر اقلام- در قالب واژگان و برحسب مبلغ پولی، و شمول آن مبلغ در یک یا چند جمع کل در آن صورت مالی است. به مبلغی که دارایی، بدهی یا حقوق مالکانه، به آن مبلغ در صورت وضعیت مالی شناسایی میشود، ”مبلغ دفتری“ گفته میشود.
5.2.صورت وضعیت مالی و صورت(های) عملکرد مالی، نشان دهنده داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای شناساییشده واحد تجاری در قالب خلاصههای ساختاریافتهای است که برای فراهم کردن اطلاعات مالی قابل مقایسه و قابل فهم طراحی شده است. ویژگی مهم ساختار این خلاصهها آن است که مبالغ شناساییشده در یک صورت مالی، در جمعهای کل و موارد مقتضی، در جمعهای فرعی منظور میشود که اقلام شناساییشده در آن صورت مالی را به یکدیگر ربط میدهد.
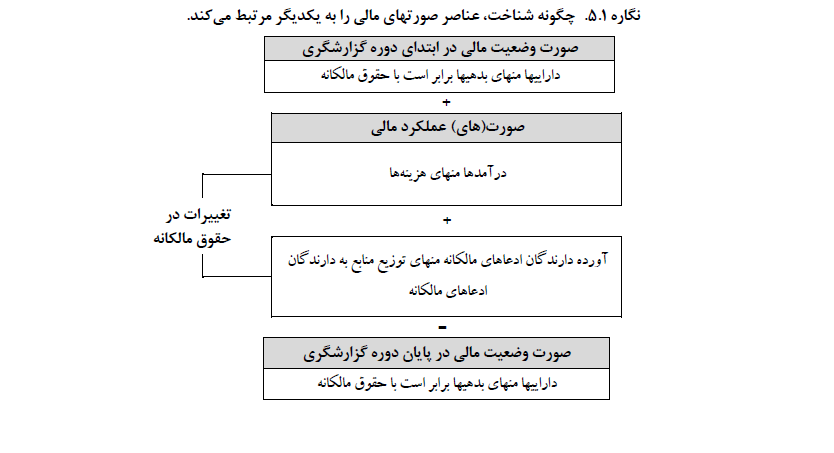
5.3.شناخت، عناصر صورت وضعیت مالی و صورت(های) عملکرد مالی را به شرح زیر به یکدیگر ربط میدهد:
الف.در صورت وضعیت مالی در ابتدا و پایان دوره گزارشگری، جمع داراییها منهای جمع بدهیها برابر با حقوق مالکانه است؛ و
ب.تغییرات شناسایی شده در حقوق مالکانه طی دوره گزاشگری شامل موارد زیر است:
1.درآمدها منهای هزینههای شناساییشده در صورت(های) عملکرد مالی؛ به اضافه
2.آورده دارندگان ادعاهای مالکانه، منهای توزیع منابع به دارندگان ادعاهای مالکانه.
5.4.صورتهای مالی به یکدیگر مرتبط هستند؛ زیرا شناسایی یک قلم (یا تغییر در مبلغ دفتری آن) مستلزم شناخت یا قطع شناخت یک یا چند قلم دیگر (یا تغییر در مبلغ دفتری یک یا چند قلم دیگر) است. برای مثال:
الف.شناخت درآمد، همزمان با یکی از موارد زیر واقع میشود:
1.شناخت اولیه یک دارایی، یا افزایش در مبلغ دفتری یک دارایی؛ یا
2.قطع شناخت یک بدهی، یا کاهش در مبلغ دفتری یک بدهی.
ب.شناخت هزینه، همزمان با یکی از موارد زیر واقع میشود:
1.شناخت اولیه یک بدهی، یا افزایش در مبلغ دفتری یک بدهی، یا
2.قطع شناخت یک دارایی، یا کاهش در مبلغ دفتری یک دارایی.
 5.5.شناخت اولیه داراییها یا بدهیهای حاصل از معاملات یا سایر رویدادها میتواند همزمان موجب شناسایی درآمدها و هزینههای مرتبط شود. برای مثال، فروش نقدی کالاها، هم منجر به شناسایی درآمد (حاصل از شناخت یک دارایی- نقد) و هم شناسایی یک هزینه (حاصل از قطع شناخت دارایی دیگر- کالای فروش رفته) میشود. به شناخت همزمان درآمدها و هزینههای مرتبط، گاهی تطابق هزینهها بادرآمدها گفته میشود. در صورتی که این همزمانی ناشی از شناسایی تغییرات در داراییها و بدهیها باشد، بکارگیری مفاهیم مندرج در چارچوب مفهومی موجب چنین تطابقی میشود. با وجود این، تطابق هزینهها با درآمدها از اهداف چارچوب مفهومی نیست. چارچوب مفهومی اجازه نمیدهد اقلامی در صورت وضعیت مالی شناسایی شوند که تعریف دارایی، بدهی یا حقوق مالکانه را احراز نمیکنند.
معیارهای شناخت
5.6.تنها اقلامی که تعریف دارایی، بدهی یا حقوق مالکانه را احراز میکنند در صورت وضعیت مالی شناسایی میشوند. همچنین تنها اقلامی که تعریف درآمد یا هزینه را احراز میکنند در صورت(های) عملکرد مالی شناسایی میشوند. با وجود این، تمام اقلامی که تعریف یکی از این عناصر را احراز کنند شناسایی نمیشوند.
5.7.شناسایی نکردن قلمی که تعریف یکی از عناصر را احراز میکند، از کامل بودن صورت وضعیت مالی و صورت(های) عملکرد مالی میکاهد و ممکن است اطلاعات مفیدی را از صورتهای مالی حذف کند. از سوی دیگر، در برخی شرایط، شناسایی برخی اقلام که تعریف یک عنصر را احراز میکنند اطلاعات مفیدی فراهم نمیکند. یک دارایی یا یک بدهی تنها زمانی شناسایی میشود که شناخت آن دارایی یا بدهی و درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن، اطلاعاتی مفید برای استفادهکنندگان صورتهای مالی فراهم کند، یعنی:
الف.اطلاعات مربوط درباره دارایی یا بدهی و درباره درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن (به بندهای 5.12 تا 5.17 مراجعه شود)؛ و
ب.بیان صادقانه داراییها یا بدهیها و درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن (به بندهای 5.18 تا 5.25 مراجعه شود).
5.8.همانگونه که مخارج سایر تصمیمگیریهای گزارشگری مالی را محدود میکند، تصمیمگیریهای مربوط به شناخت را نیز محدود میکند. شناخت دارایی یا بدهی مخارجی دارد. تهیهکنندگان صورتهای مالی برای دستیابی به اندازهگیری مربوط دارایی یا بدهی، متحمل مخارجی میشوند. استفادهکنندگان صورتهای مالی نیز برای تجزیه و تحلیل و تفسیر اطلاعات ارائهشده مخارجی را تحمل میکنند. دارایی یا بدهی زمانی شناسایی میشود که منافع تهیه اطلاعات برای استفادهکنندگان صورتهای مالی از طریق شناخت، احتمالاً مخارج تهیه و استفاده از آن اطلاعات را توجیه کند. در برخی موارد، مخارج شناخت میتواند از منافع آن بیشتر باشد.
5.9.نمیتوان بهطور دقیق مشخص کرد چه هنگام شناخت دارایی یا بدهی، که مخارج آن بیشتر از منافع آن نیست، اطلاعات مفید برای استفادهکنندگان صورتهای مالی فراهم میکند. آنچه برای استفادهکنندگان مفید است به آن قلم و به واقعیتها و شرایط بستگی دارد. در نتیجه، هنگام تصمیمگیری درباره شناخت یک قلم قضاوت لازم است و در نتیجه، ممکن است ضرورت داشته باشد که الزامات شناخت در استانداردهای مختلف وحتی در یک استاندارد خاص متفاوت باشد.
5.10.هنگام تصمیمگیری درباره شناخت، توجه به اطلاعاتی که در صورت عدم شناسایی دارایی یا بدهی باید ارائه شود، اهمیت دارد. برای مثال، اگر هنگام تحمل مخارج، دارایی شناسایی نشود، هزینه شناسایی میگردد. برخی مواقع، شناسایی هزینه، با گذشت زمان میتواند اطلاعات مفید ارائه کند، برای مثال، اطلاعاتی که به استفادهکنندگان صورتهای مالی امکان تشخیص روندها را میدهد.
5.11.حتی اگر یک قلم که تعریف دارایی یا بدهی را احراز میکند، شناسایی نشود، ممکن است لازم باشد که واحد تجاری اطلاعاتی درباره آن قلم در یادداشتهای توضیحی ارائه کند. توجه به این موضوع اهمیت دارد که چنین اطلاعاتی به نحوی آشکار شود که حذف آن قلم از خلاصه ساختاریافته ارائهشده از طریق صورت وضعیت مالی و، در موارد مقتضی، صورت(های) عملکرد مالی را جبران کند.
مربوط بودن
5.12.اطلاعات مرتبط با داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینهها برای استفادهکنندگان صورتهای مالی مربوط است. با وجود این، شناخت یک دارایی یا بدهی معین و درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن ممکن است همواره اطلاعات مربوط ارائه نکند. این مورد زمانی مصداق خواهد داشت که، برای مثال:
الف.وجود دارایی یا بدهی نامطمئن باشد (به بند 5.14 مراجعه شود)؛ یا
ب.دارایی یا بدهی وجود داشته باشد، اما احتمال جریان ورودی یا جریان خروجی منافع اقتصادی کم باشد (به بندهای 5-15 تا 5.17 مراجعه شود).
5.13.وجود یک یا هر دو عامل بیانشده در بند 5.12، به خودی خود به این نتیجهگیری منجر نمیشود که اطلاعات ارائهشده از طریق شناخت نامربوط است. افزون بر این، عواملی غیر از آنچه در بند 5.12 توصیف شد نیز میتواند بر این نتیجهگیری تأثیربگذارد. ممکن است ترکیبی از عوامل و نه یک عامل، تعیین کند که شناخت، اطلاعاتی مربوط را ارائه میکند یا خیر.
عدم اطمینان درباره وجود
5.14.در بندهای 4.13 و 4.35 مواردی مطرح میشود که در آنها وجود یک دارایی یا بدهی، نامطمئن است. در برخی موارد، ممکن است این عدم اطمینان همراه با احتمال کم جریانهای ورودی یا خروجی منافع اقتصادی و دامنه گسترده از نتایج ممکن، به این معنی باشد که شناسایی یک دارایی یا بدهی، که به ناچار به یک مبلغ واحد اندازهگیری میشود، نمیتواند اطلاعات مربوط فراهم کند. صرفنظر از اینکه دارایی یا بدهی شناسایی شود یا شناسایی نشود ممکن است لازم باشد اطلاعات توضیحی درباره عدم اطمینانهای مرتبط با آن در صورتهای مالی ارائه گردد.
احتمال کم جریان ورودی یا جریان خروجی منافع اقتصادی
5.15.دارایی یا بدهی، حتی اگر احتمال جریان ورودی یا جریان خروجی منافع اقتصادی آن کم باشد، میتواند وجود داشته باشد (به بندهای 4.15 و 4.38 مراجعه شود).
5.16.چنانچه احتمال جریان ورودی یا جریان خروجی منافع اقتصادی کم باشد، مربوطترین اطلاعات درباره آن دارایی یا بدهی ممکن است اطلاعاتی درباره مبلغ جریانهای ورودی یا جریانهای خروجی احتمالی، زمانبندی محتمل آنها و عوامل مؤثر بر احتمال وقوع آنها باشد. جایگاه معمول چنین اطلاعاتی، یادداشتهای توضیحی است.
5.17.حتی اگر احتمال جریان ورودی یا جریان خروجی منافع اقتصادی کم باشد، شناخت دارایی یا بدهی میتواند اطلاعات مربوطی فراتر از اطلاعات توصیفشده در بند 5.16 فراهم کند. اینکه چنین وضعیتی وجود دارد یا خیر، به عوامل مختلفی بستگی دارد، برای مثال:
الف.چنانچه در یک عملیات مبادلهای طبق شرایط بازار، دارایی تحصیل یا بدهی تقبل شده باشد، بهای آنمعمولاً منعکسکننده احتمال جریان ورودی یا جریان خروجی منافع اقتصادی است. بنابراین، بهای مذکور میتواند اطلاعات مربوط باشد و معمولاً به سهولت در دسترس است. همچنین، عدم شناسایی دارایی یا بدهی میتواند موجب شناسایی هزینه یا درآمد در زمان مبادله شود که ممکن است بیان صادقانه آن مبادله نباشد (به بند 5.25(الف) مراجعه شود).
ب.چنانچه دارایی یا بدهی ناشی از رویدادی باشد که عملیات مبادلهای نیست، شناخت دارایی یا بدهی معمولاً به شناسایی درآمد یا هزینه میانجامد. اگر تنها احتمال کمی وجود داشته باشد که دارایی یا بدهی موجب جریان ورودی یا جریان خروجی منافع اقتصادی گردد، ممکن است استفادهکنندگان صورتهای مالی، شناخت دارایی و درآمد، یا بدهی و هزینه را به عنوان ارائه اطلاعات مربوط تلقی نکنند.
بیان صادقانه
5.18.شناخت یک دارایی یا بدهی خاص زمانی مناسب است که نه تنها اطلاعات مربوط فراهم کند، بلکه بیان صادقانهای از آن دارایی یا بدهی و نیز درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن باشد. سطح عدم اطمینان اندازهگیری مرتبط با دارایی یا بدهی یا سایر عوامل میتواند بر بیان صادقانه مؤثر باشد.
عدم اطمینان اندازهگیری
5.19.برای آنکه دارایی یا بدهی شناسایی گردد، باید اندازهگیری شود. در بسیاری از موارد، این اندازهگیریها باید برآورد شوند و در نتیجه با عدم اطمینان اندازهگیری همراه هستند. همانطور که در بند 2.19 اشاره شد، استفاده از برآوردهای معقول، بخش اساسی تهیه صورتهای مالی است و اگر برآوردها شفاف و دقیق، توصیف و تبیین شود، مفید بودن اطلاعات خدشهدار نمیشود. حتی سطح بالایی از عدم اطمینان اندازهگیری، لزوماً مانع فراهم کردن اطلاعات مفید توسط چنین برآوردی نمیشود.
5.20.در برخی موارد، سطح عدم اطمینان مرتبط با برآورد مبلغ یک دارایی یا بدهی ممکن است آنقدر بالا باشد که کافی بودن بیان صادقانه آن دارایی یا بدهی و نیز درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن دارایی و بدهی از طریق برآورد را زیر سؤال ببرد. برای مثال، اگر تنها شیوه برآورد مبلغ دارایی یا بدهی، استفاده از تکنیکهای اندازهگیری مبتنی بر جریانهای نقدی باشد و افزون بر این، یک یا چند وضعیت زیر وجود داشته باشد، سطح عدم اطمینان اندازهگیری میتواند بسیار بالا باشد:
الف.دامنه نتایج ممکن، گسترده و برآورد احتمال وقوع هر نتیجه بهگونهای غیرمعمول دشوار باشد.
ب.مبلغ مزبور، بهگونهای غیرمعمول به تغییرات کوچک در برآورد احتمال نتایج مختلف حساس باشد .برای مثال، هنگامی که احتمال جریانهای نقدی ورودی یا خروجی آتی بهگونهای غیرمعمول کم باشد، اما در صورت وقوع، مبلغ این جریانهای نقدی ورودی یا خروجی بهگونهای غیرمعمول بالا باشد.
پ.اندازهگیری دارایی یا بدهی مستلزم تخصیصی از جریانهای نقدی باشد که بهگونهای غیرمعمول دشوار ذهنی است و منحصراً به دارایی یا بدهی مورد اندازهگیری مرتبط نباشد.
5.21.در برخی موارد توصیفشده در بند 5.20، ممکن است مفیدترین اطلاعات، مبلغی باشد که به برآوردی بسیار نامطمئن، به همراه توصیف برآورد و تبیین عدم اطمینانهای مؤثر بر آن، متکی است. به ویژه، این مورد به احتمال زیاد زمانی مصداق دارد که مبلغ مزبور، مربوطترین مبالغ آن دارایی یا بدهی است. در سایر موارد، اگر آن اطلاعات، به میزان کافی بیان صادقانهای از آن دارایی یا بدهی و نیز درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن دارایی یا بدهی را فراهم نکند، سودمندترین اطلاعات ممکن است مبلغ متفاوتی باشد (همراه با توصیف و توضیح ضروری) که اندکی کمتر مربوط است اما با عدم اطمینان کمتری در اندازهگیری مواجه است.
5.22.در شرایطی محدود، تمام مقادیر مربوط یک دارایی یا بدهی که در دسترس باشد (یا بتوان به آن دست یافت)، ممکن است با چنان عدم اطمینان بالا در اندازهگیری همراه باشد که هیچیک از آن مقادیر، حتی اگر آن مبلغ با توصیف برآوردهای انجامشده برای محاسبه آن و تبیین عدم اطمینانهای مؤثر بر آن برآوردها همراه باشد، اطلاعات مفیدی درباره دارایی یا بدهی (و نیز درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن) فراهم نکند. در چنین شرایط محدودی، دارایی یا بدهی شناسایی نمیشود.
5.23.صرفنظر از اینکه یک دارایی یا بدهی شناسایی شود یا شناسایی نشود، بیان صادقانه یک دارایی یا بدهی ممکن است مستلزم درج اطلاعات توضیحی درباره عدم اطمینانهای مرتبط با وجود یا اندازهگیری آن دارایی یا بدهی یا نتیجه آن(شامل مبلغ یا زمانبندی جریان ورودی یا جریان خروجی منافع اقتصادی که در نهایت از آن دارایی یا بدهی حاصل میشود) باشد (به بندهای 6.60 تا 6.62 مراجعه شود).
سایر عوامل
5.24.بیان صادقانه دارایی، بدهی، حقوق مالکانه، درآمدها یا هزینههای شناساییشده نه تنها مستلزم شناسایی آن قلم است، بلکه نحوه اندازهگیری آن و نیز ارائه و افشای اطلاعات درباره آن را دربرمیگیرد (به فصلهای 6 و 7 مراجعه شود).
5.25.بنابراین، هنگام ارزیابی این موضوع که شناسایی دارایی یا بدهی میتواند بیان صادقانهای از آن دارایی یا بدهی فراهم کند یا خیر، ضروری است که علاوه بر عنوان و نحوه اندازهگیری آن در صورت وضعیت مالی، به موارد زیر نیز توجه شود:
الف.نشان دادن درآمدها، هزینهها و تغییرات در حقوق مالکانه ناشی از آن. برای مثال، چنانچه واحد تجاری یک دارایی را در قبال مابهازا تحصیل کرده باشد، عدم شناسایی دارایی منجر به شناسایی هزینه میشود و سود و حقوق مالکانه واحد تجاری را کاهش میدهد. در برخی موارد، برای مثال، اگر واحد تجاری آن دارایی را فوراً مصرف نکند، شناسایی هزینه به جای دارایی ارائهای گمراهکننده است و وضعیت مالی واحد تجاری را مخدوش میکند.
ب.اینکه داراییها و بدهیهای مرتبط شناسایی شده است یا خیر. چنانچه داراییها و بدهیهای مرتبط شناسایی نشده باشد، شناسایی میتواند منجر به ناهماهنگی در شناسایی (عدم تطابق حسابداری) شود. این وضعیت، بیان قابل فهم یا صادقانهای از اثر کلی معامله یا رویداد دیگری که منجر به دارایی یا بدهی شده است را فراهم نمیکند، حتی اگر اطلاعات توضیحی در یادداشتهای توضیحی ارائه شود.
پ.ارائه و افشای اطلاعات درباره دارایی یا بدهی، و نیز درآمدها، هزینهها یا تغییرات در حقوق مالکانه ناشی از آن. يك تصویر كامل، شامل تمام اطلاعات مورد نياز استفادهكنندگان براي درك پديده به تصویر کشیدهشده، از جمله تمام توضيحات لازم است. بنابراین، ارائه و افشای اطلاعات مرتبط این امکان را فراهم میکند که مبلغ شناساییشده بخشی از بیان صادقانه یک دارایی، یک بدهی، حقوق مالکانه، درآمد یا هزینه باشد.
قطع شناخت
5.26.قطع شناخت، حذف تمام یا بخشی از یک دارایی یا بدهی شناساییشده از صورت وضعیت مالی واحد تجاری است. قطع شناخت معمولاً زمانی واقع میشود که آن قلم، دیگر تعریف دارایی یا بدهی را احراز نکند:
الف.برای یک دارایی، قطع شناخت معمولاً زمانی واقع میشود که واحد تجاری کنترل تمام یا بخشی از دارایی شناساییشده را از دست بدهد؛ و
ب.برای یک بدهی، قطع شناخت معمولاً زمانی واقع میشود که واحد تجاری، دیگر تعهد فعلی بابت تمام یا بخشی از بدهی شناساییشده نداشته باشد.
5.27.هدف الزامات حسابداری قطع شناخت، بیان صادقانه موارد زیر است:
الف.داراییها و بدهیهای باقیمانده پس از معامله یا رویداد دیگری که منجر به قطع شناخت شده است (شامل داراییها یا بدهیهای تحصیلشده، تقبلشده یا ایجادشده به عنوان بخشی از معامله یا رویداد دیگر)؛ و
ب.تغییر در داراییها و بدهیهای واحد تجاری در نتیجه آن معامله یا رویداد دیگر.
5.28.اهداف توصیفشده در بند 5.27، معمولاً به شرح زیر محقق میشود:
الف.قطع شناخت هرگونه دارایی یا بدهی که منقضی، مصرف، وصول، ایفا یا منتقل شده است و شناسایی درآمدها و هزینههای ناشی از آن. در ادامه این فصل، اصطلاح ”جزء انتقالیافته“ به تمام این داراییها و بدهیها اشاره دارد.
ب.ادامه شناسایی داراییها یا بدهیهای باقیمانده، که به آنها ”جزء باقیمانده“ گفته میشود، در صورت وجود. جزء باقیمانده مزبور، به واحد حسابی جدا از جزء انتقالیافته تبدیل میشود. در نتیجه، هیچ درآمد یا هزینهای در نتیجه قطع شناخت جزء انتقالیافته، برای جزء باقیمانده شناسایی نمیشود، مگر اینکه قطع شناخت منجر به تغییر در الزامات اندازهگیری قابل اعمال برای جزء باقیمانده شود؛ و
پ.بکارگیری یک یا چند روش زیر، در صورتی که برای دستیابی به یکی از اهداف توصیفشده در بند 5.27 یا هر دو هدف، ضرورت داشته باشد:
1. ارائه جداگانه جزء باقیمانده در صورت وضعیت مالی؛
2. ارائه جداگانه هرگونه درآمد و هزینه شناساییشده در نتیجه قطع شناخت جزء انتقالیافته، در صورت(های) عملکرد مالی؛ یا
3.ارائه اطلاعات توضیحی.
5.29.در برخی موارد، ممکن است تصور شود واحد تجاری دارایی یا بدهی را انتقال داده است، اما آن دارایی یا بدهی، همچنان به عنوان دارایی یا بدهی واحد تجاری باقی بماند. برای مثال:
الف.اگر واحد تجاری، به ظاهر یک دارایی را انتقال داده باشد، اما همچنان در معرض نوسانهای عمده مثبت یا منفی در مبلغ منافع اقتصادی که ممکن است توسط آن دارایی ایجاد شود، قرار داشته باشد، چنین وضعیتیبرخی مواقع نشان میدهد که واحد تجاری به کنترل آن دارایی ادامه میدهد (به بند 4.24 مراجعه شود)؛ یا
ب.اگر واحد تجاری یک دارایی را به شخص دیگری انتقال داده باشد که به عنوان نماینده واحد تجاری آن دارایی را نگهداری میکند، انتقالدهنده هنوز آن دارایی را کنترل میکند (به بند 4.25 مراجعه شود).
5.30.در موارد توصیفشده در بند 5.29، قطع شناخت دارایی یا بدهی مناسب نیست، زیرا یکی از اهداف توصیفشده در بند 5.27 یا هر دو هدف، محقق نشده است.
5.31.هنگامی که واحد تجاری، جزء انتقالیافته را دیگر در اختیار نداشته باشد، قطع شناخت جزء انتقالیافته، این موضوع را بهطور صادقانه بیان میکند. با وجود این، در برخی از چنین مواردی ، قطع شناخت ممکن است بیان صادقانه میزان تغییرات ایجادشده در داراییها و بدهیهای واحد تجاری در نتیجه یک معامله یا رویدادی دیگر نباشد، حتی اگر با یک یا چند روش مندرج در بند 5.28(پ) پشتیبانی شود. در این موارد، قطع شناخت جزء انتقالیافته ممکن است بیانگر این باشد که وضعیت مالی واحد تجاری بسیار بیشتر از اثر قطع شناخت جزء انتقالیافته تغییر کرده است. برای مثال، این موضوع زمانی مصداق دارد که:
الف.واحد تجاری یک دارایی را انتقال داده و همزمان، معامله دیگری انجام داده است که منجر به حق فعلی یا تعهد فعلی برای تحصیل مجدد آن دارایی شده است. چنین حق فعلی یا تعهد فعلی، برای مثال، میتواند از یک پیمان آتی، اختیار فروش صادرشده، یا اختیار خرید خریداریشده ناشی شده باشد.
ب.واحد تجاری همچنان در معرض تغییرات نوسانهای عمده مثبت یا منفی در مبلغ منافع اقتصادی که ممکن است توسط جزء انتقالیافتهای که دیگر در کنترل آن واحد تجاری نیست، باشد.
5.32.چنانچه قطع شناخت، حتی در صورت پشتیبانی شدن با یک یا چند روش مندرج در بند 5.28(پ)، برای دستیابی به هر دو هدف توصیفشده در بند 5.27 کافی نباشد، برخی مواقع ممکن است آن دو هدف از طریق ادامه شناخت جزء انتقالیافته محقق شوند. این موضوع پیامدهای زیر را به همراه دارد:
الف.درآمد یا هزینهای در ارتباط با جزء باقیمانده یا جزء انتقالیافته، در نتیجه آن معامله یا رویداد دیگر، شناسایی نمیشود؛
ب.عواید دریافتی (یا پرداختی) بابت انتقال دارایی (یا بدهی) به عنوان وام دریافتی (یا پرداختی) در نظر گرفته میشود؛ و
پ.ارائه جداگانه جزء انتقالیافته در صورت وضعیت مالی، یا افشای آن در اطلاعات توضیحی، ضروری است تا این موضوع را نشان دهد که واحد تجاری، دیگر هیچ حق یا تعهد ناشی از جزء انتقالیافته ندارد. همچنین، ممکن است ارائه اطلاعات درباره درآمدها یا هزینههای ناشی از جزء انتقالیافته پس از انتقال، ضرورت یابد.
5.33.یکی از مواردی که در آن پرسشهایی درباره قطع شناخت مطرح میشود، زمانی است که قرارداد بهگونهای تعدیل میشود که حقوق و تعهدات فعلی کاهش مییابد یا حذف میشود. برای تصمیمگیری درباره نحوه به حساب منظور کردن تعدیلات قرارداد، لازم است بررسی شود که کدام واحد حساب، مفیدترین اطلاعات را درباره داراییها و بدهیهای باقیمانده پس از تعدیل فراهم میکند، و تعدیل قرارداد، چگونه داراییها و بدهیهای واحد تجاری را تغییر میدهد:
الف.اگر تعدیل قرارداد، تنها حقوق یا تعهدات فعلی را حذف کند، موارد مطرح در بندهای 5.26 تا 5.32 در تصمیمگیری برای قطع شناخت آن حقوق یا تعهدات مدنظر قرار میگیرد؛
ب.اگر تعدیل قرارداد، تنها حقوق یا تعهدات جدیدی اضافه کند، لازم است تصمیمگیری شود که حقوق یا تعهدات جدید به عنوان یک دارایی یا بدهی جداگانه در نظر گرفته شود یا به عنوان بخشی از همان واحد حساب حقوق و تعهدات فعلی به حساب منظور گردد (به بندهای 4.48 تا 4.55 مراجعه شود)؛ و
پ.اگر تعدیل قرارداد، هم حقوق و تعهدات فعلی را حذف کند و هم حقوق و تعهدات جدیدی اضافه نماید، لازم است که هم اثر جداگانه و هم اثر ترکیبی آن تعدیلات بررسی شود. در برخی از چنین مواردی، قرارداد به میزانی تعدیل میشود که، به لحاظ محتوا، تعدیل مزبور دارایی یا بدهی قدیمی را با دارایی یا بدهی جدیدی جایگزین کند. در چنین تعدیلات گستردهای، ممکن است نیاز باشد که واحد تجاری دارایی یا بدهی اولیه را قطع شناخت کند و دارایی یا بدهی جدیدی را شناسایی نماید.
فصل 6 ـ اندازهگیری
مقدمه
6.1.عناصر شناسایی شده در صورتهای مالی برحسب واحد پول کمّی میشوند. این کار مستلزم انتخاب یک مبنای اندازهگیری است. مبنای اندازهگیری، ویژگی قلم مورد اندازهگیری است، برای مثال، بهای تمام شده تاریخی، ارزش منصفانه یا ارزش ایفا. با بکارگیری یک مبنای اندازهگیری برای دارایی یا بدهی، اندازهای برای آن دارایی یا بدهی و درآمدها و هزینههای مرتبط با آن ایجاد میشود.
6.2.در نظر گرفتن ویژگیهای کیفی اطلاعات مالی مفید و محدودیت مخارج، به احتمال زیاد موجب میشود که برای داراییها، بدهیها، درآمدها و هزینههای مختلف، مبناهای اندازهگیری متفاوتی انتخاب شود.
6.3.ممکن است لازم باشد که در یک استاندارد، نحوه بکارگیری مبنای اندازهگیری انتخابشده در آن استاندارد شرح داده شود. چنین توضیحی میتواند شامل موارد زیر باشد:
الف.مشخص کردن تکنیکهایی که برای برآورد یک مبلغ با بکارگیری یک مبنای اندازهگیری خاص، میتواند یا باید مورد استفاده قرار گیرد؛
ب.مشخص کردن یک رویکرد اندازهگیری ساده که به احتمال زیاد اطلاعاتی مشابه با اطلاعات فراهمشده بر مبنای اندازهگیری دارای ارجحیت ارائه میکند؛ یا
پ.توضیح درباره نحوه تعدیل مبنای اندازهگیری، برای مثال، حذف اثر احتمال ناتوانی واحد تجاری در ایفای بدهی آن (ریسک اعتباری خود واحد تجاری) از ارزش ایفای بدهی.
مبنای اندازهگیری
بهای تمام شده تاریخی
6.4.مبالغ مبتنی بر بهای تمام شده تاریخی، فراهمکننده اطلاعات پولی درباره داراییها، بدهیها و درآمدها و هزینههای مرتبط با آنها با استفاده از اطلاعاتی است که حداقل بخشی از آن، از قیمت معامله یا رویداد دیگر ایجادکننده آنها ناشی شده است. برخلاف ارزش جاری، بهای تمام شده تاریخی، تغییر در ارزشها را منعکس نمیکند، مگر تا میزانی که آن تغییرات به کاهش ارزش یک دارایی یا افزایش مبلغ یک بدهی مربوط باشد (به بندهای 6.7(پ) و 6.8(ب) مراجعه شود).
6.5.بهای تمام شده تاریخی دارایی در زمان تحصیل یا ایجاد، معادل ارزش مخارج تحمل شده برای تحصیل یا ایجاد دارایی، شامل مابهازای پرداختی برای تحصیل یا ایجاد آن دارایی به علاوه مخارج معامله است. بهای تمام شده تاریخی یک بدهی در زمان تحمل یا تقبل، ارزش مابهازای دریافتی بابت تحمل یا تقبل آن بدهی منهای مخارج معامله است.
6.6.هنگامی که در نتیجه رویدادیغیر از معامله براساس شرایط بازار یک دارایی تحصیل یا ایجاد میشود، یا یک بدهی تحمل یا تقبل میشود (به بند 6.8 مراجعه شود) ممکن است تعیینبهای تمام شده امکانپذیر نباشد، یا ممکن است بهای تمام شده اطلاعات مربوط درباره آن دارایی یا بدهی فراهم نکند. در برخی از چنین مواردی، ارزش جاری دارایی یا بدهی به عنوان بهای تمام شده مفروض در زمان شناخت اولیه استفاده میشود و سپس بهای تمام شده مفروض به عنوان نقطه شروع برای اندازهگیری بعدی به بهای تمام شده تاریخی بکار میرود.
6.7.بهای تمام شده تاریخی دارایی در طول زمان بهروز میشود تا، در موارد مقتضی، موارد زیر را نشان دهد:
الف.مصرف تمام یا بخشی از منبع اقتصادی که دارایی را تشکیل میدهد (استهلاک دارایی ثابت مشهود یا دارایی نامشهود)؛
ب.مبالغ دریافتی که تمام یا بخشی از دارایی را کاهش میدهد؛
پ.اثر رویدادهایی که موجب میشود تمام یا بخشی از بهای تمام شده تاریخی دارایی، دیگر بازیافتنی نباشد (کاهش ارزش)؛ و
ت.تعلق گرفتن بهره به منظور انعکاس جزء تأمین مالی دارایی.
6.8.بهای تمام شده تاریخی بدهی در طول زمان بهروز میشود تا، در موارد مقتضی، موارد زیر را نشان دهد:
الف.ایفای تمام یا بخشی از بدهی، برای مثال، از طریق انجام تعهد به تحویل کالا یا از طریق پرداخت مبالغی که تمام یا بخشی از بدهی را کاهش میدهد؛
ب.اثر رویدادهایی که ارزش تعهد به انتقال منابع اقتصادی مورد نیاز برای ایفای بدهی را تا حدی افزایش میدهد که بدهی زیانبار شود. بدهی در صورتی زیانبار است که بهای تمام شده تاریخی آن، دیگر برای نشان دادن تعهد به ایفای بدهی کافی نباشد؛ و
پ.تعلق گرفتن بهره به منظور انعکاس جزء تأمین مالی در بدهی.
6.9.یک شیوه جهت بکارگیری مبنای اندازهگیری بهای تمام شده تاریخی در مورد داراییهای مالی و بدهیهای مالی، اندازهگیری آنها به بهای مستهلک شده است. بهای مستهلک شده دارایی مالی یا بدهی مالی، منعکسکننده برآورد جریانهای نقدی آتی است که با نرخ تعیینشده در زمان شناخت اولیه تنزیل شده است. برای ابزارهای دارای نرخ متغیر، نرخ تنزیل به منظور انعکاس تغییر در نرخ متغیر، بهروز میشود. بهای مستهلک شده دارایی مالی با بدهی مالی در طول زمان بهروزمیشود تا تغییرات بعدی، نظیر تعلق گرفتن بهره، کاهش ارزش دارایی مالی و دریافتها یا پرداختها را نشان دهد.
ارزش جاری
6.10.مبالغ مبتنی بر ارزش جاری فراهمکننده اطلاعات پولی درباره داراییها، بدهیها و درآمدها و هزینههای مرتبط با آنها با استفاده از اطلاعاتی است که به منظور انعکاس شرایط در تاریخ اندازهگیری بهروز میشود. به دلیل این بهروزرسانی، ارزشهای جاری داراییها و بدهیها، تغییر در برآورد جریانهای نقدی و دیگر عوامل منعکس شده در ارزشهای جاری را، نسبت به تاریخ اندازهگیری قبلی، انعکاس میدهد (به بندهای 6.14 تا 6.15 و 6.20 مراجعه شود). برخلاف بهای تمام شده تاریخی، ارزش جاری دارایی یا بدهی از قیمت معامله یا رویداد دیگری که موجب ایجاد آن دارایی یا بدهی شده است، ناشی نمیشود.
6.11.مبانی اندازهگیری ارزش جاری شامل موارد زیر است:
الف.ارزش منصفانه (به بندهای 6.12 تا 6.16 مراجعه شود)؛
ب.ارزش بکارگیری برای داراییها و ارزش ایفا برای بدهیها (به بندهای 6.17 تا 6.20 مراجعه شود)؛ و
پ.بهای جاری (به بندهای 6.21 تا 6.22 مراجعه شود).
ارزش منصفانه
6.12.ارزش منصفانه قیمتی است که برای فروش یک دارایی یا انتقال یک بدهی در معاملهای نظاممند بین فعالان بازار، در تاریخ اندازهگیری قابل دریافت یا قابل پرداخت میشود.
6.13.ارزش منصفانه دیدگاه فعالان بازار را منعکس میکند، فعالان در بازاری که واحد تجاری به آن دسترسی دارد. دارایی یا بدهی با استفاده از همان مفروضات مورد استفاده فعالان بازار هنگام قیمتگذاری دارایی یا بدهی، در شرایطی که آن فعالان بازار منافع اقتصادی خود را به بهترین نحو دنبال کنند، اندازهگیری میشود.
6.14.در برخی موارد، ارزش منصفانه میتواند به طور مستقیم با مشاهده قیمتها در بازار فعال تعیین شود. در موارد دیگر، ارزش منصفانه را میتوان به طور غیرمستقیم، با استفاده از تکنیکهای اندازهگیری، برای مثال، تکنیکهای اندازهگیری مبتنی بر جریان نقدی (به بندهای 6.91 تا 6.95 مراجعه شود)، که منعکسکننده تمام عوامل زیر است، اندازهگیری کرد:
الف.برآورد جریانهای نقدی آتی.
ب.نوسانهای احتمالی در مبلغ یا زمانبندی برآوردی جریانهای نقدی آتی دارایی یا بدهی مورد اندازهگیری، ناشی از عدم اطمینان ذاتی جریانهای نقدی.
پ.ارزش زمانی پول.
ت.قیمت تحمل عدم اطمینان ذاتی جریانهای نقدی (صرف ریسک یا کسر ریسک). قیمت تقبل این عدم اطمینان به میزان عدم اطمینان بستگی دارد. این قیمت همچنین این واقعیت را بازتاب میدهد که سرمایهگذاران بهطور معمول مبلغ کمتری را برای دارایی (یا بهطور معمول مبلغ بیشتری را برای تقبل بدهی) که جریانهای نقدی نامطمئنی دارد، در مقایسه با دارایی (یا بدهی) که جریانهای نقدی مطمئنی دارد، پرداخت (یا مطالبه) میکنند.
ث.سایر عوامل، برای مثال، نقدشوندگی، چنانچه فعالان بازار آن عوامل را در آن شرایط درنظر بگیرند.
6.15.عوامل مورد اشاره در بندهای 6.14(ب) و 6.14(ث)، شامل احتمال نکول طرف مقابل در ایفای بدهی خود به واحد تجاری (ریسک اعتباری)، یا احتمال نکول واحد تجاری در ایفای بدهی آن (ریسک اعتباری خود واحد تجاری) میباشد.
6.16.از آنجا که ارزش منصفانه، حتی بخشی از آن، از قیمت معامله یا رویداد دیگری که ایجاد کننده دارایی یا بدهی است، استخراج نمیشود، مخارج معامله که هنگام تحصیل دارایی تحمل میشود، ارزش منصفانه را افزایش، و مخارج معامله که هنگام تحمل یا تقبل بدهی تحمل میشود، ارزش منصفانه را کاهش نمیدهد. همچنین، ارزش منصفانه، مخارج معاملهرا که هنگام واگذاری نهایی دارایی یا هنگام انتقال یا تسویه بدهی تحمل خواهد شد، منعکس نمیکند.
ارزش بکارگیری و ارزش ایفا
6.17.ارزش بکارگیری، ارزش فعلی جریانهای نقدی، یا سایر منافع اقتصادی است که یک واحد تجاری انتظار دارد از بکارگیری یک دارایی و از واگذاری نهایی آن به دست آورد. ارزش ایفا، ارزش فعلی نقد، یا سایر منابع اقتصادی است که واحد تجاری انتظار دارد هنگام ایفای یک بدهی، متعهد به انتقال آن باشد. این مبالغ نقدی یا سایر منابع اقتصادی، علاوه بر مبالغی که به طرف مقابل بدهی منتقل خواهد شد، شامل مبالغی است که واحد تجاری انتظار دارد برای آنکه قادر به ایفای بدهی باشد، متعهد به انتقال آن به اشخاص دیگرباشد.
6.18.از آنجا که ارزش بکارگیری و ارزش ایفا، مبتنی بر جریانهای نقدی آتی هستند، مخارج معامله را که هنگام تحصیل یک دارایی یا تقبل یک بدهی تحمل میشوند، در برنمیگیرند. با وجود این، ارزش بکارگیری و ارزش ایفا، ارزش فعلی مخارج معامله را که واحد تجاری انتظار دارد هنگام واگذاری نهایی دارایی یا هنگام ایفای بدهی متحمل شود، شامل میشوند.
6.19.ارزش بکارگیری و ارزش ایفا، به جای آنکه منعکسکننده مفروضات فعالان بازار باشد، منعکسکننده مفروضات مختص واحد تجاری است. در عمل، گاهی ممکن است تفاوت چندانی میان مفروضات مورد استفاده فعالان بازار و مفروضات مورد استفاده واحد تجاری وجود نداشته باشد.
6.20.ارزش بکارگیری و ارزش ایفا را نمیتوان به طور مستقیم مشاهده کرد، بلکه با استفاده از تکنیکهای اندازهگیری مبتنی بر جریانهای نقدی (به بندهای 6.91 تا 6.95 مراجعه شود) تعیین میشوند. ارزش بکارگیری و ارزش ایفا همان عواملی را که در بند 6.14 در مورد ارزش منصفانه بیان شد، منعکس میکنند، اما به جای دیدگاه فعالان بازار، دیدگاه مختص واحد تجاری را بازتاب میدهند.
بهای جاری
6.21.بهای جاری یک دارایی، بهای یک داراییِ همسان در تاریخ اندازهگیری است که از مجموع مابهازای قابل پرداخت در تاریخ اندازهگیری و مخارج معاملهای که در آن تاریخ تحمل میشود، تشکیل شده است. بهای جاری یک بدهی، مابهازایی است که در تاریخ اندازهگیری بابت یک بدهیِ همسان پس از کسر مخارج معاملهای که در آن تاریخ تحمل میشود، قابل دریافت خواهد بود. بهای جاری، همانند بهای تمام شده تاریخی، یک ارزش ورودی است و منعکسکننده قیمتهایی در بازار است که واحد تجاری به آن قیمت، دارایی را تحصیل یا بدهی را تحمل میکند. از این رو، با ارزش منصفانه، ارزش بکارگیری و ارزش ایفا که ارزشهای خروجی هستند، تفاوت دارد. با وجود این، برخلاف بهای تمام شده تاریخی، بهای جاری شرایط تاریخ اندازهگیری را منعکس میکند.
6.22.در برخی موارد، بهای جاری را نمیتوان به طور مستقیم با مشاهده قیمتها در یک بازار فعال تعیین کرد و باید به طور غیرمستقیم به شیوههای دیگر تعیین شود. برای مثال، اگر فقط قیمتهای داراییهای نو در دسترس باشد، ممکن است برای برآورد بهای جاری دارایی استفاده شده، نیاز به تعدیل بهای جاری دارایی نو، به منظور انعکاس عمر و شرایط کنونی دارایی نگهداری شده توسط واحد تجاری باشد.
اطلاعات فراهم شده از طریق هر یک از مبانی اندازهگیری خاص
6.23.هنگام انتخاب مبنای اندازهگیری، توجه به ماهیت اطلاعاتی که آن مبنای اندازهگیری در صورت وضعیت مالی و صورتهای عملکرد مالی فراهم میکند، اهمیت دارد. خلاصهای از این اطلاعات در جدول 6.1 ارائه شده و شرح بیشتر آن در بندهای 6.24 تا 6.42 مطرح شده است.
بهای تمام شده تاریخی
6.24.اطلاعات فراهم شده از طریق اندازهگیری دارایی یا بدهی به بهای تمام شده تاریخی میتواند برای استفادهکنندگان صورتهای مالی مربوط باشد، زیرا بهای تمام شده تاریخی از اطلاعاتی استفاده میکند که حداقل بخشی از آن از قیمت معامله یا رویداد دیگری که ایجادکننده دارایی یا بدهی است، ناشی میشود.
6.25.به طور معمول، اگر واحد تجاری یک دارایی را اخیراً در معاملهای با شرایط بازار تحصیل کرده باشد، واحد تجاری انتظار دارد که آن دارایی، حداقل به اندازهای که بهای تمام شده آن دارایی بازیافت شود، منافع اقتصادی کافی فراهم کند. همچنین، چنانچه یک بدهی اخیراً در معاملهای با شرایط بازار تقبل یا تحمل شده باشد، واحد تجاری انتظار دارد که ارزش تعهد به انتقال منابع اقتصادی برای ایفای آن بدهی، معمولاً بیش از ارزش مابهازای دریافتی پس از کسر مخارج معامله نباشد. از این رو، اندازهگیری دارایی یا بدهی به بهای تمام شده تاریخی در چنین مواردی، اطلاعات مربوطی هم درباره دارایی یا بدهی و هم درباره قیمت معاملهای که منجر به آن دارایی یا بدهی شده است، فراهم میکند.
6.26.از آنجا که بهای تمام شده تاریخی به منظور انعکاس مصرف دارایی و کاهش ارزش آن کاهش مییابد، مبلغی که انتظار میرود از دارایی اندازهگیری شده به بهای تمام شده تاریخی بازیافت شود، حداقل به اندازه مبلغ دفتری آن است. همچنین، در مواقعی که بهای تمام شده بدهی، هنگام زیانبار شدن آن افزایش مییابد، ارزش تعهد به انتقال منابع اقتصادی مورد نیاز برای ایفای بدهی، بیش از مبلغ دفتری بدهی نیست.
6.27.اگر یک دارایی به جز دارایی مالی به بهای تمام شده تاریخی اندازهگیری شود، مصرف یا فروش آن دارایی، یا بخشی از آن دارایی، منجر به هزینهای میشود که به مبلغ بهای تمام شده تاریخی دارایی، یا بخشی از دارایی، که مصرف یا فروخته شده اندازهگیری میشود.
6.28.هزینه ناشی از فروش دارایی، همزمان با شناسایی مابهازای فروش به عنوان درآمد، شناسایی میشود. تفاوت میان این درآمد و هزینه، حاشیه سود حاصل از فروش است. هزینههای ناشی از مصرف دارایی را میتوان با درآمدهای مرتبط مقایسه کرد تا اطلاعاتی درباره حاشیههای سود فراهم شود.
6.29.به همین ترتیب، اگر یک بدهی به جز بدهی مالی، در قبال مابهازایی تحمل یا تقبل شود و به بهای تمام شده تاریخی اندازهگیری گردد، ایفای تمام یا بخشی از آن بدهی منجر به درآمدی میشود که به ارزش مابهازای دریافتشده بابت بخش ایفا شده اندازهگیری میگردد. تفاوت میان این درآمدها و هزینههای تحمل شده بابت ایفای بدهی، حاشیه سود حاصل از ایفاست.
6.30.اطلاعات مرتبط با بهای تمام شده داراییهای فروخته شده یا مصرف شده، شامل کالاها و خدماتی که بیدرنگ مصرف میشوند (به بند 8.4 مراجعه شود)، و اطلاعات مرتبط با مابهازای دریافتی، میتواند ارزش پیشبینیکنندگی داشته باشد. این اطلاعات میتواند به عنوان داده ورودی در پیشبینی حاشیههای سود آتی ناشی از فروش آتی کالاها (شامل کالاهایی که توسط واحد تجاری نگهداری نمیشود) و خدمات و در نتیجه ارزیابی چشمانداز واحد تجاری از خالص جریانهای نقدی ورودی آتی استفاده شود. به منظور ارزیابی چشمانداز واحد تجاری از جریانهای نقدی آتی، استفادهکنندگان صورتهای مالی اغلب بر چشمانداز واحد تجاری از ایجاد حاشیههای سود آتی طی دورههای متعدد تمرکز میکنند و نه فقط بر چشمانداز واحد تجاری از ایجاد حاشیه سود حاصل از کالاهایی که نگهداری میکند. درآمدها و هزینههای اندازهگیری شده به بهای تمام شده تاریخی، میتوانند ارزش تأییدکنندگی نیز داشته باشند زیرا میتوانند به استفادهکنندگان صورتهای مالی درباره پیشبینیهای قبلی از جریانهای نقدی یا حاشیه سود بازخورد دهند. اطلاعات مرتبط با بهای تمام شده داراییهای فروش رفته یا مصرف شده، همچنین میتواند به ارزیابی کارایی و اثربخشی ایفای مسئولیتهای مدیریت واحد تجاری در قبال استفاده از منابع اقتصادی واحد تجاری، کمک کند.
6.31.به دلایل مشابه، اطلاعات مرتبط با بهره کسب شده در ارتباط با داراییها، و بهره تحمل شده در ارتباط با بدهیهایی که به بهای مستهلک شده اندازهگیری میشوند، میتواند ارزش پیشبینیکنندگی و ارزش تأییدکنندگی داشته باشد.
ارزش جاری
ارزش منصفانه
6.32.اطلاعات فراهم شده از طریق اندازهگیری داراییها و بدهیها به ارزش منصفانه میتواند ارزش پیشبینیکنندگی داشته باشد زیرا ارزش منصفانه انتظارات کنونی فعالان بازار درباره مبلغ، زمانبندی و عدم اطمینان جریانهای نقدی آتی را منعکس میکند. این انتظارات به شیوهای قیمتگذاری میشود که اولویتهای ریسک جاری فعالان بازار را منعکس میکند. همچنین، این اطلاعات میتواند با ارائه بازخوردی از انتظارات پیشین ارزش تأییدکنندگی نیز داشته باشد.
6.33.درآمدها و هزینههای منعکسکننده انتظارات جاری فعالان بازار میتوانند تا حدی ارزش پیشبینیکنندگی داشته باشند، زیرا چنین درآمدها و هزینههایی میتوانند به عنوان داده ورودی در پیشبینی درآمدها و هزینههای آتی استفاده شوند. همچنین، این درآمدها و هزینهها میتوانند به ارزیابی کارایی و اثربخشی ایفای مسئولیتهای مدیریت واحد تجاری در قبال استفاده از منابع اقتصادی واحد تجاری کمک کنند.
6.34.تغییر ارزش منصفانه یک دارایی یا بدهی میتواند ناشی از عوامل مختلف مشخص شده در بند 6.14 باشد. چنانچه عوامل یاد شده ویژگیهای متفاوتی داشته باشند، مشخص کردن جداگانه درآمدها و هزینههای ناشی از آن عوامل میتواند اطلاعات مفید برای استفادهکنندگان صورتهای مالی فراهم کند (به بند 7.14(ب) مراجعه شود).
6.35.اگر واحد تجاری دارایی را از یک بازار تحصیل کند و ارزش منصفانه را با استفاده از قیمتهای بازاری متفاوت (بازاری که واحد تجاری دارایی را در آن بازار میفروشد) تعیین کند، هنگامی که واحد تجاری ارزش منصفانه را برای نخستین بار تعیین میکند، تفاوت میان قیمتها در این دو بازاربه عنوان درآمد شناسایی میشود.
6.36.اگر معامله فروش یک دارایی یا انتقال یک بدهی در بازاری روی دهد که قیمتهای مورد استفاده برای اندازهگیری ارزش منصفانه در آن بازار تعیین میشود، معمولاً در قبال مابهازایی به مبلغی مشابه ارزش منصفانه آن انجام میگیرد. در چنین مواردی، اگر دارایی یا بدهی به ارزش منصفانه اندازهگیری شود، خالص درآمدها یا خالص هزینههای ایجاد شده در زمان فروش یا انتقال، معمولاً کم است، مگر اینکه اثر مخارج معامله با اهمیت باشد.
ارزش بکارگیری و ارزش ایفا
6.37.ارزش بکارگیری اطلاعاتی درباره ارزش فعلی جریانهای نقدی برآوردی حاصل از بکارگیری یک دارایی و واگذاری نهایی آن فراهم میکند. این اطلاعات میتواند ارزش پیشبینیکنندگی داشته باشد زیرا میتواند در ارزیابی چشمانداز خالص جریانهای نقدی آتی استفاده شود.
6.38.ارزش ایفا، اطلاعاتی درباره ارزش فعلی جریانهای نقدی برآوردی مورد نیاز برای ایفای یک بدهی فراهم میکند. از این رو، ارزش ایفا میتواند ارزش پیشبینیکنندگی داشته باشد، به ویژه اگر بدهی، به جای انتقال یا تسویه از طریق مذاکره ایفا شود.
6.39.برآوردهای بهروز شده از ارزش بکارگیری یا ارزش ایفا، در کنار اطلاعات مرتبط با برآورد مبلغ، زمانبندی و عدماطمینان جریانهای آتی، میتواند ارزش تأییدکنندگی نیز داشته باشد زیرا درباره برآوردهای پیشین از ارزش بکارگیری یا ارزش ایفا، بازخورد ارائه میدهند.
بهای جاری
6.40.اطلاعات مرتبط با داراییها و بدهیهای اندازهگیری شده به بهای جاری میتواند مربوط باشد زیرا بهای جاری، بهایی را منعکس میکند که یک دارایی همسان را میتوان در تاریخ اندازهگیری به آن بها تحصیل یا ایجاد کرد یا مابهازایی را منعکس میکند که در قبال تقبل یا تحمل یک بدهی معادل، میتوان دریافت کرد.
6.41.همانند بهای تمام شده تاریخی، بهای جاری اطلاعاتی درباره بهای دارایی مصرف شده یا درآمد حاصل از ایفای بدهیها فراهم میکند. چنین اطلاعاتی میتواند برای محاسبه حاشیههای سود جاری بکار رود و به عنوان داده ورودی برای پیشبینی حاشیههای سود آتی استفاده شود. برخلاف بهای تمام شده تاریخی، بهای جاری قیمتهای رایج در زمان مصرف یا ایفا را منعکس میکند. هرگاه تغییرات قیمت قابل ملاحظه باشد، حاشیههای سود مبتنی بر بهای جاری میتواند برای پیشبینی حاشیههای سود آتی، در مقایسه با حاشیههای سود مبتنی بر بهای تمام شده تاریخی، مفیدتر باشد.
6.42.به منظور گزارش بهای جاری مصرف (یا درآمد جاری حاصل از ایفا )، ضروری است که تغییر در مبلغ دفتری طی دوره گزارشگری را به بهای جاری مصرف (یا درآمد جاری حاصل از ایفا) و اثر تغییر قیمتها تفکیک کرد. به اثر تغییر قیمتها، گاهی «سود نگهداری» یا «زیان نگهداری» گفته میشود.
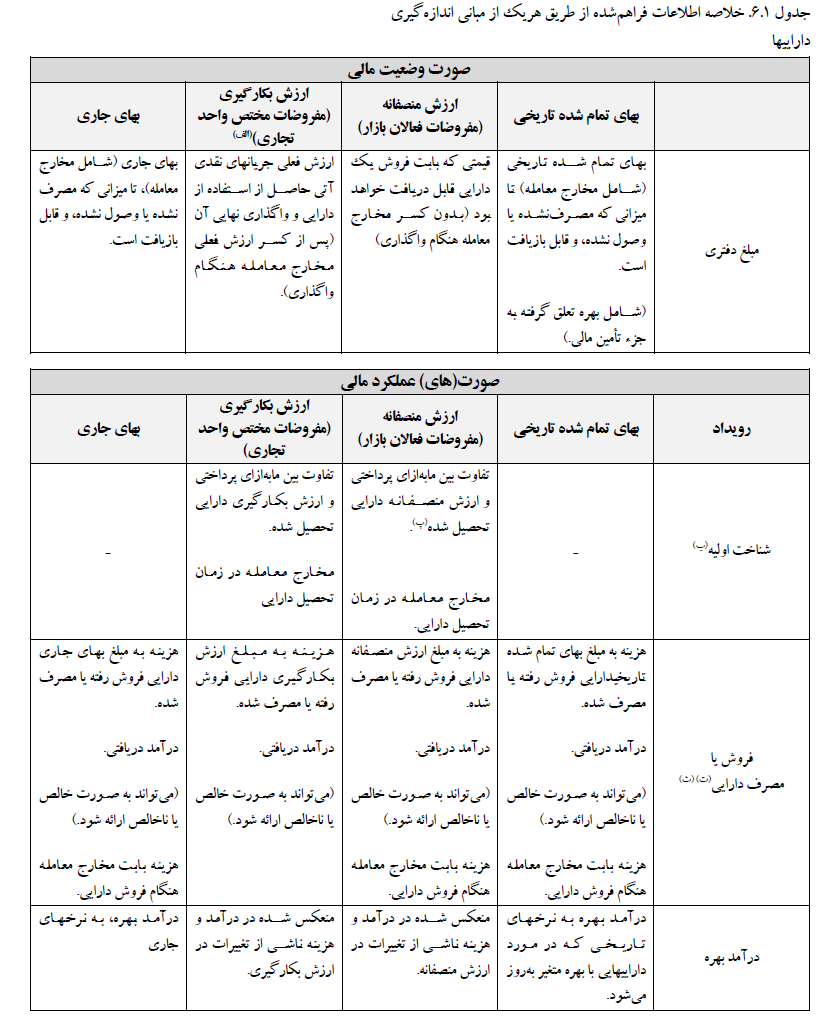
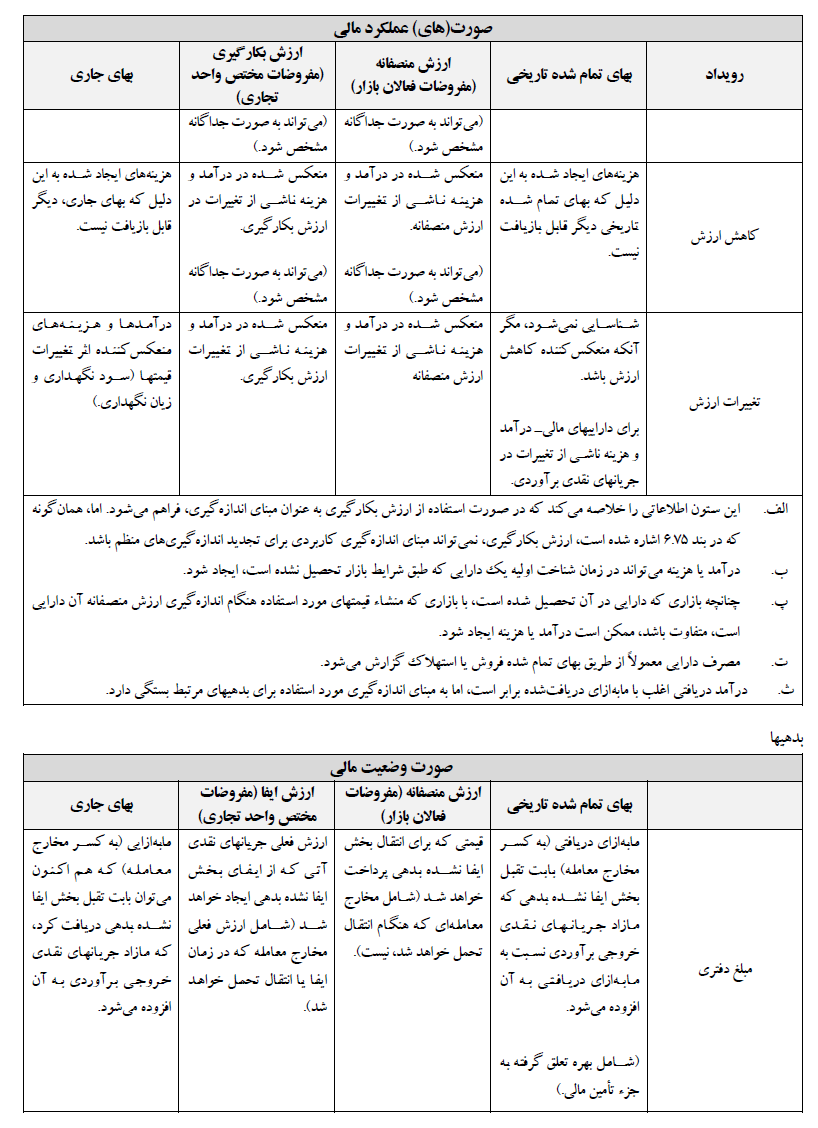
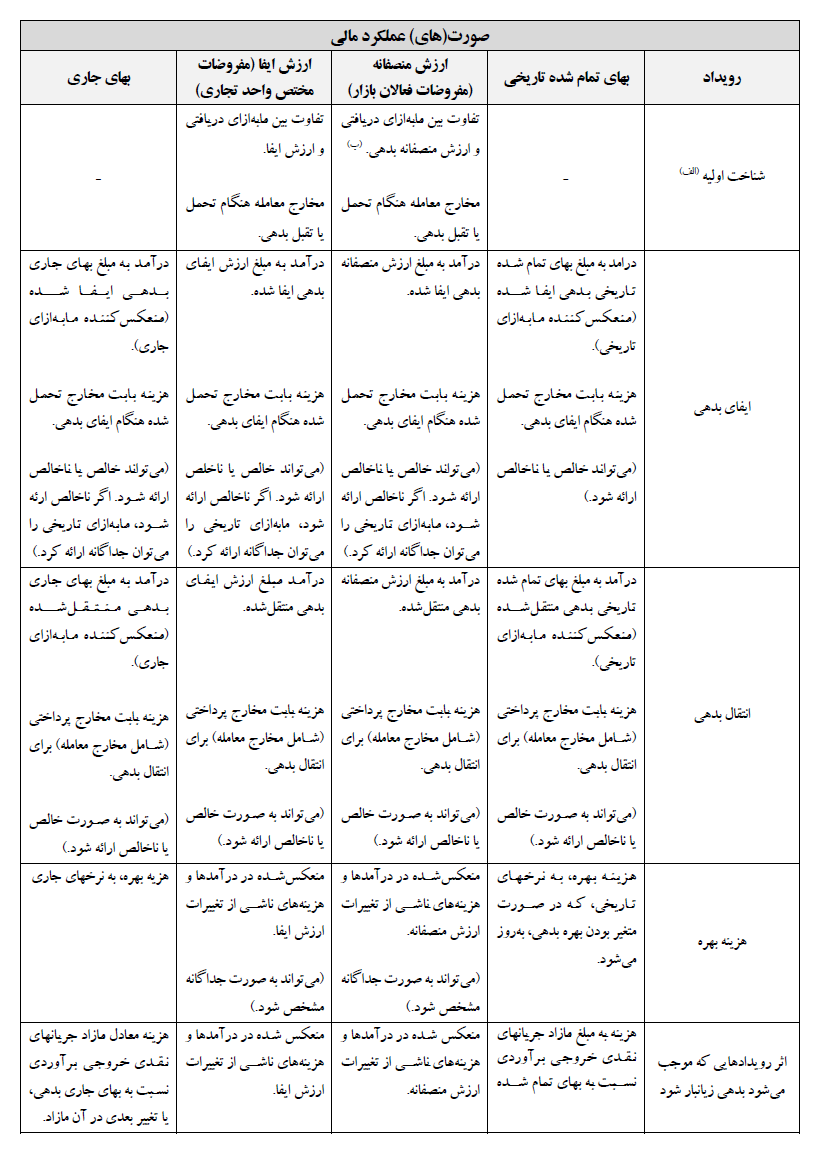
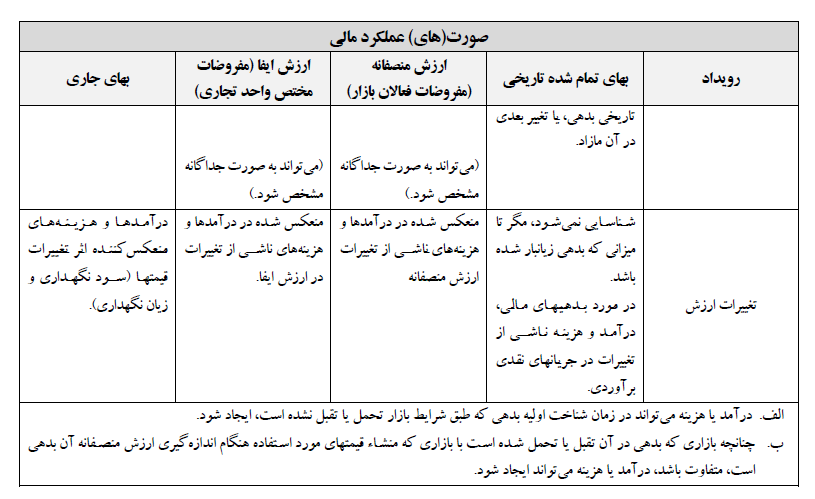
عوامل مورد توجه هنگام انتخاب مبنای اندازهگیری
6.43.هنگام انتخاب مبنای اندازهگیری برای یک دارایی یا بدهی و برای درآمدها و هزینههای مرتبط با آن، لازم است که به ماهیت اطلاعاتی که آن مبنای اندازهگیری در صورت وضعیت مالی و صورتهای عملکرد مالی فراهم میکند (به بندهای 6.23 تا 6.42 و جدول 6.1 مراجعه شود)، در کنار سایر عوامل (به بندهای 6.44 تا 6.86 مراجعه شود)، توجه شود.
6.44.در اغلب موارد، هیچ عاملی به تنهایی تعیینکننده مبنای اندازهگیری قابل انتخاب نیست. اهمیت نسبی هر عامل به واقعیتها و شرایط بستگی دارد.
6.45.اطلاعاتی فراهمشده از طریق یک مبنای اندازهگیری ، باید برای استفادهکنندگان صورتهای مالی مفید باشد. بدین منظور، اطلاعات باید مربوط باشد و آنچه را که ادعا میکند بیانگر آن است، بهطور صادقانه بیان کند. همچنین، اطلاعات فراهم شده باید، تا حد امکان، قابل مقایسه، قابل اثبات، به موقع و قابل فهم باشند.
6.46.طبق توصیف بند 2.21، کاراترین و اثربخشترین فرایند برای بکارگیری ویژگیهای کیفی بنیادی، معمولاً مشخص کردن مربوطترین اطلاعات درباره یک پدیده اقتصادی است. اگر چنین اطلاعاتی در دسترس نباشد یا نتواند به شیوهای ارائه شود که صادقانه بیانگر آن پدیده اقتصادی باشد، اطلاعاتی که از لحاظ مربوط بودن در رتبه بعدی قرار دارد، مد نظر قرار میگیرد. بندهای 6.49 تا 6.76، نقش ویژگیهای کیفی در انتخاب مبنای اندازهگیری را بیشتر مورد بحث و بررسی قرار میدهد.
6.47.مباحث مطرحشده در بندهای 6.49 تا 6.76 بر عواملی تمرکز میکند که در انتخاب مبنای اندازهگیری داراییهای شناسایی شده و بدهیهای شناسایی شده مد نظر قرار میگیرد. برخی از این مباحث را میتوان در انتخاب مبنای اندازهگیری اطلاعات ارائه شده در یادداشتهای توضیحی، برای اقلام شناسایی شده یا شناسایی نشده، نیز بکار برد.
6.48.بندهای 6.77 تا 6.82 عوامل دیگری را مورد بحث قرار میدهد که در انتخاب مبنای اندازهگیری در زمان شناخت اولیه مورد توجه قرار میگیرد. چنانچه مبنای اندازهگیری اولیه با مبنای اندازهگیری پس از شناخت اولیه یکسان نباشد، ممکن است در زمان نخستین اندازهگیری پس از شناخت اولیه، صرفا به دلیل تغییر مبنای اندازهگیری، درآمد و هزینه شناسایی شود. با شناسایی چنین درآمد یا هزینهای ممکن است به نظر برسد که معامله یا رویداد دیگری نشان داده میشود، در حالیکه در واقع، هیچ معامله یا رویداد دیگری رخ نداده است. از این رو، در انتخاب مبنای اندازهگیری دارایی یا بدهی، و درآمدها و هزینههای مرتبط با آن، هم اندازهگیری در زمان شناخت اولیه و هم اندازهگیری پس از شناخت اولیه مورد توجه قرار میگیرد.
مربوط بودن
6.49.مربوط بودن اطلاعاتی که یک مبنای اندازهگیری برای دارایی یا بدهی و درآمدها و هزینههای مرتبط با آن فراهم میکند، تحت تاثیر عوامل زیر قرار میگیرد:
الف.ویژگیهای دارایی یا بدهی مورد نظر (به بندهای 6.50 تا 6.53 مراجعه شود)؛ و
ب.نحوه کمک آن دارایی یا بدهی بر جریانهای نقدی آتی (به بندهای 6.54 تا 6.57 مراجعه شود).
ویژگیهای دارایی یا بدهی
6.50.مربوط بودن اطلاعاتی که مبنای اندازهگیری فراهم میکند، تا حدی به ویژگیهای دارایی یا بدهی، به ویژه تغییرپذیری جریانهای نقدی و حساسیت ارزش دارایی یا بدهی به عوامل بازار یا سایر ریسکها بستگی دارد.
6.51.اگر ارزش دارایی یا بدهی به عوامل بازار یا سایر ریسکها حساس باشد، بهای تمام شده تاریخی آن میتواند تفاوت قابل ملاحظهای با ارزش جاری داشته باشد. در نتیجه، چنانچه اطلاعات مرتبط با تغییرات ارزش برای استفادهکنندگان صورتهای مالی با اهمیت باشد، ممکن است بهای تمام شده تاریخی اطلاعات مربوطی فراهم نکند. برای مثال، بهای مستهلک شده نمیتواند درباره دارایی مالی یا بدهی مالی که ابزار مشتقه است، اطلاعات مربوط فراهم کند.
6.52.همچنین، در صورت استفاده از بهای تمام شده تاریخی، تغییرات در ارزش، نه هنگام وقوع آن، بلکه هنگام وقوع رویدادی نظیر واگذاری، کاهش ارزش یا ایفا گزارش میشود. این موضوع میتواند به نادرست، اینگونه تفسیر شود که همه درآمدها و هزینهها در زمان وقوع آن رویداد شناسایی شدهاند، و نه در طول دورههایی که آن دارایی یا بدهی نگهداری شده است. افزون بر این، از آنجا که اندازهگیری به بهای تمام شده تاریخی اطلاعات به موقعی درباره تغییرات در ارزش فراهم نمیکند، درآمدها و هزینههای گزارش شده با آن مبنا ممکن است به دلیل نشان ندادن اثر کامل مواجهه واحد تجاری با ریسک ناشی از نگهداری دارایی یا بدهی طی دوره گزارشگری، ارزش پیشبینیکنندگی و ارزش تأییدکنندگی نداشته باشند.
6.53.تغییرات ارزش منصفانه دارایی یا بدهی منعکسکننده تغییر در انتظارات فعالان بازار و تغییر در اولویتهای ریسک آنها است. بسته به ویژگیهای دارایی یا بدهی مورد اندازهگیری و ماهیت فعالیتهای تجاری واحد تجاری، اطلاعات منعکسکننده آن تغییرات ممکن است همواره برای استفادهکنندگان صورتهای مالی ارزش پیشبینیکنندگی یا ارزش تأییدکنندگی نداشته باشد. این موضوع زمانی ممکن است مصداق داشته باشد که فعالیتهای تجاری واحد تجاری مستلزم فروش دارایی یا انتقال بدهی نباشد، برای مثال، زمانی که واحد تجاری داراییها را صرفاً برای استفاده یا صرفاً برای وصول جریانهای نقدی قراردادی نگهداری میکند یا زمانی که واحد تجاری قصد دارد خود، بدهیها را ایفا کند.
کمک به جریانهای نقدی آتی
6.54.طبق بند 1.14، برخی منابع اقتصادی به طور مستقیم جریانهای نقدی ایجاد میکنند؛ در سایر موارد، منابع اقتصادی در ترکیب با یکدیگر به طور غیرمستقیم در ایجاد جریانهای نقدی مورد استفاده قرار میگیرند. نحوه بکارگیری منابع اقتصادی، و در نتیجه نحوه ایجاد جریانهای نقدی توسط داراییها و بدهیها، تا حدی به ماهیت فعالیتهای تجاری واحد تجاری بستگی دارد.
6.55.هرگاه فعالیت تجاری واحد تجاری مستلزم استفاده از چند منبع اقتصادی باشد که در ترکیب با یکدیگر برای تولید و بازاریابی کالاها یا خدمات برای مشتریان بکار میروند و به طور غیرمستقیم جریانهای نقدی ایجاد میکنند، بهای تمام شده تاریخی یا بهای جاری، به احتمال زیاد اطلاعات مربوط درباره آن فعالیت فراهم میکند. برای مثال، داراییهای ثابت مشهود به طور معمول در ترکیب با سایر منابع اقتصادی واحد تجاری استفاده میشود. همچنین، موجودی کالا را بهطور معمول نمیتوان بدون استفاده گسترده از سایر منابع اقتصادی واحد تجاری (برای مثال، در فعالیتهای تولید و بازاریابی)، به مشتری فروخت. بندهای 6.24 تا 6.31 و 6.40 تا 6.42 توضیح میدهند که چگونه اندازهگیری این داراییها به بهای تمام شده تاریخی یا بهای جاری میتواند اطلاعات مربوطی فراهم کند که در محاسبه حاشیههای سود به دست آمده طی دوره قابل استفاده باشد.
6.56.در مورد داراییها و بدهیهایی که به طور مستقیم جریانهای نقدی ایجاد میکنند، نظیر داراییهایی که میتوانند به طور مستقل و بدون پیامد منفی اقتصادی قابل ملاحظه (برای مثال، بدون اختلال قابل توجه در فعالیت تجاری) فروخته شوند، مبنای اندازهگیری که مربوطترین اطلاعات را فراهم میکند به احتمال زیاد ارزش جاری است که برآوردهای کنونی از مبلغ، زمانبندی و عدم اطمینان جریانهای نقدی آتی در آن لحاظ شده است.
6.57.هنگامی که فعالیت تجاری واحد تجاری مستلزم مدیریت داراییهای مالی و بدهیهای مالی با هدف وصول جریانهای نقدی قراردادی است، بهای مستهلک شده میتواند اطلاعات مربوطی فراهم کند که در محاسبه حاشیه بین بهره کسب شده از داراییها و بهره تحمل شده بابت بدهیها بتواند مورد استفاده قرار گیرد. با وجود این، در ارزیابی این موضوع که بهای مستهلک شده اطلاعات سودمندی ارائه خواهد کرد یا خیر، توجه به ویژگیهای دارایی مالی یا بدهی مالی نیز ضروری است. بهای مستهلک شده بعید است که اطلاعات مربوطی درباره جریانهای نقدی وابسته به عواملی غیر از اصل و بهره فراهم کند.
بیان صادقانه
6.58.هنگامی که داراییها و بدهیها به نحوی مرتبط با یکدیگر هستند، استفاده از مبانی اندازهگیری متفاوت برای آن داراییها و بدهیها میتواند موجب عدم یکنواختی در اندازهگیری (عدم تطابق حسابداری) شود. اگر در صورتهای مالی عدم یکنواختی در اندازهگیری وجود داشته باشد، این صورتهای مالی نمیتوانند برخی جنبههای وضعیت مالی و عملکرد مالی واحد تجاری را بطور صادقانه بیان کند. در نتیجه، در برخی شرایط، استفاده از مبانی اندازهگیری یکسان برای داراییها و بدهیهای مرتبط میتواند اطلاعاتی را برای استفادهکنندگان صورتهای مالی فراهم کند که مفیدتر از اطلاعاتی است که در صورت بکارگیری مبانی اندازهگیری متفاوت ایجاد میشود. این موضوع به ویژه زمانی محتمل است که جریانهای نقدی حاصل از یک دارایی یا بدهی به طور مستقیم با جریانهای نقدی دارایی یا بدهی دیگر در ارتباط است.
6.59.همان گونه که در بندهای 2.13 و 2.18 اشاره شد، هر چند بیان صادقانهای که کاملا حاصل شده، عاری از اشتباه است، این بدان معنا نیست که مبالغ باید از تمام جنبهها کاملا صحیح باشد.
6.60.هنگامی که نمیتوان مبالغ را به طور مستقیم با مشاهده قیمتها در بازاری فعال تعیین کرد و در عوض باید برآورد شود، عدم اطمینان در اندازهگیری بروز میکند. سطح عدم اطمینان اندازهگیری مرتبط با یک مبنای اندازهگیری خاص میتواند بر این موضوع که اطلاعات فراهم شده توسط آن مبنای اندازهگیری بیان صادقانهای از وضعیت مالی و عملکرد مالی واحد تجاری ارائه میکند یا خیر، اثرگذار باشد. سطح بالایی از عدم اطمینان در اندازهگیری لزوماً مانع استفاده از مبنای اندازهگیری که اطلاعات مربوطی را ارائه میکند، نیست. با وجود این، در برخی موارد، سطح عدم اطمینان اندازهگیری چنان بالاست که اطلاعات ارائه شده توسط مبنای اندازهگیری ممکن است به قدر کافی، بیان صادقانهای را فراهم نکند (به بند 2.22 مراجعه شود). در چنین مواردی، مناسب است انتخاب مبنای اندازهگیری متفاوتی که میتواند به اطلاعات مربوطی نیز منتهی شود، مدنظر قرار گیرد.
6.61.عدم اطمینان اندازهگیری با عدم اطمینان نتیجه و عدم اطمینان وجود تفاوت دارد:
الف.عدم اطمینان نتیجه زمانی بروز میکند که در مورد مبلغ یا زمانبندی جریان ورودی یا جریان خروجی منافع اقتصادی حاصل از یک دارایی یا بدهی عدم اطمینان وجود داشته باشد.
ب.عدم اطمینان وجود زمانی بروز میکند که در مورد وجود یک دارایی یا بدهی عدم اطمینان وجود داشته باشد. بندهای 5.12 تا 5.14 توضیح میدهد که عدم اطمینان وجود چگونه میتواند بر تصمیمات مربوط به شناسایی دارایی یا بدهی در زمانی که وجود آن دارایی یا بدهی با عدم اطمینان همراه است، اثرگذار باشد.
6.62.عدم اطمینان نتیجه یا عدم اطمینان وجود، گاهی میتواند به عدم اطمینان اندازهگیری منجر شود. با وجود این، عدم اطمینان نتیجه یا عدم اطمینان وجود لزوماً منجر به عدم اطمینان اندازهگیری نمیشود. برای مثال، اگر ارزش منصفانه دارایی را بتوان به طور مستقیم با مشاهده قیمتهای یک بازار فعال تعیین کرد، در ارتباط با اندازهگیری آن ارزش منصفانه، هیچ عدم اطمینانی در اندازهگیری وجود ندارد، حتی اگر میزان وجوه نقدی که آن دارایی، سرانجام ایجاد خواهد کرد با عدم اطمینان همراه باشد و در نتیجه عدم اطمینان نتیجه وجود داشته باشد.
ویژگیهای کیفی بهبوددهنده و محدودیت مخارج
6.63.ویژگیهای کیفی بهبوددهنده قابل مقایسه بودن، قابل فهم بودن و قابل اثبات بودن، و محدودیت مخارج، بر انتخاب مبنای اندازهگیری اثرگذارند. بندهای زیر این آثار را شرح میدهد. بندهای 6-69 تا 6-76 سایر آثاری را توضیح میدهد که مختص مبانی اندازهگیری خاصی است. ویژگی کیفی بهبوددهنده به موقع بودن اثر مشخصی بر اندازهگیری ندارد.
6.64.همانگونه که مخارج، سایر تصمیمگیریهای گزارشگری مالی را محدود میکند، انتخاب مبنای اندازهگیری را نیز محدود میکند. بنابراین، در انتخاب یک مبنای اندازهگیری، بررسی اینکه مزایای اطلاعات فراهم شده برای استفادهکنندگان صورتهای مالی توسط آن مبنای اندازهگیری احتمالاً مخارج تهیه و استفاده از آن اطلاعات را توجیه میکند یا خیر، دارای اهمیت است.
6.65.استفاده یکنواخت از مبانی اندازهگیری یکسان برای اقلام یکسان، از دورهای به دوره دیگر در یک واحد گزارشگر یا در یک دوره توسط واحدهای تجاری مختلف، میتواند به قابل مقایسهتر شدن صورتهای مالی کمک کند.
6.66.تغییر مبنای اندازهگیری میتواند قابل فهم بودن صورتهای مالی را کاهش دهد. با وجود این، چنانچه سایر عوامل بر این کاهش قابل فهم بودن غلبه کند، ممکن است تغییر قابل توجیه باشد. برای مثال، در مواردی که تغییر منجر به اطلاعات مربوطتر میشود. اگر تغییر رخ دهد، استفادهکنندگان صورتهای مالی ممکن است برای درک اثر آن تغییر، نیاز به اطلاعات توضیحی داشته باشند.
6.67.قابل فهم بودن تا حدی به تعدد مبانی اندازهگیری مورد استفاده و تغییر آنها در طول زمان بستگی دارد. به طور کلی، اگر در یک مجموعه صورتهای مالی از مبانی اندازهگیری بیشتری استفاده شود، اطلاعات حاصل پیچیدهتر میشود و در نتیجه، از قابل فهم بودن آنها کاسته میشود و جمعهای اصلی و جمعهای فرعی در صورت وضعیت مالی و صورتهای عملکرد مالی بار اطلاعاتی کمتری خواهد داشت. با وجود این، اگر برای فراهم کردن اطلاعات سودمند ضرورت داشته باشد، استفاده از چند مبنای اندازهگیری میتواند مناسب باشد.
6.68.استفاده از مبانی اندازهگیری که به مبالغی منجر میشود که به طور مستقیم (برای مثال، از طریق مشاهده قیمتها) یا غیرمستقیم (برای مثال، از طریق بررسی دادههای ورودی مدل) میتواند به طور مستقل تأیید شود، قابل اثبات بودن را افزایش میدهد. چنانچه مبلغی قابل اثبات نباشد، ممکن است استفادهکنندگان صورتهای مالی برای درک نحوه تعیین مبلغ مزبور، به اطلاعات توضیحی نیاز داشته باشند. در برخی از چنین مواردی، مشخص کردن استفاده از یک مبنای اندازهگیری متفاوت ممکن است ضرورت یابد.
بهای تمام شده تاریخی
6.69.در بسیاری از شرایط، اندازهگیری بهای تمام شده تاریخی در مقایسه با اندازهگیری ارزش جاری، سادهتر، و در نتیجه کم هزینهتر است. همچنین، مبالغ تعیین شده با مبنای اندازهگیری بهای تمام شده تاریخی، به طور معمول به خوبی درک میشود و، در بسیاری موارد، قابل اثبات است.
6.70.با وجود این، برآورد مصرف دارایی و تشخیص و اندازهگیری زیانهای کاهش ارزش یا بدهیهای زیانبار میتواند ذهنی باشد. از این رو، اندازهگیری و اثبات بهای تمام شده تاریخی دارایی یا بدهی گاهی ممکن است همانند ارزش جاری دشوار باشد.
6.71.با استفاده از مبنای اندازهگیری بهای تمام شده تاریخی، داراییهای همانند تحصیل شده یا بدهیهای همانند تحمل شده در زمانهای مختلف ممکن است در صورتهای مالی به مبالغ متفاوتی گزارش شوند. این موضوع میتواند قابلیت مقایسه را هم از دورهای به دوره دیگر در یک واحد گزارشگر و هم در یک دوره بین واحدهای تجاری کاهش دهد.
ارزش جاری
6.72.از آنجا که ارزش منصفانه از دیدگاه فعالان بازار تعیین میشود، نه از دیدگاه مختص واحد تجاری، و از زمان خرید دارایی یا تحمل بدهی مستقل است، داراییها یا بدهیهای همانند اندازهگیری شده به ارزش منصفانه، در اصل، توسط واحدهای تجاری که به بازارهای یکسانی دسترسی دارند، به مبلغ یکسانی اندازهگیری میشوند. این موضوع میتواند قابلیت مقایسه را از دورهای به دوره دیگر برای یک واحد گزارشگر و در یک دوره بین واحدهای تجاری افزایش دهد. در مقابل، به دلیل اینکه ارزش بکارگیری و ارزش ایفا، دیدگاه مختص واحد تجاری را منعکس میکند، این مبالغ میتواند برای داراییها یا بدهیهای همانند در واحدهای تجاری مختلف، متفاوت باشد. این تفاوتها میتواند قابلیت مقایسه را، به ویژه در صورتی که داراییها یا بدهیها به شیوهای یکسان به جریانهای نقدی منتهی شوند، کاهش دهد.
6.73.اگر ارزش منصفانه دارایی یا بدهی را بتوان به طور مستقیم با مشاهده قیمتها در یک بازار فعال تعیین کرد، فرایند اندازهگیری ارزش منصفانه کم هزینه، ساده و قابل فهم است؛ و ارزش منصفانه میتواند با مشاهده مستقیم اثبات شود.
6.74.هنگام برآورد ارزش منصفانه در شرایطی که به طور مستقیم در بازاری فعال قابل مشاهده نیست، یا معمولاً هنگام تعیین ارزش بکارگیری و ارزش ایفا، ممکن است به استفاده از تکنیکهای ارزشیابی، که گاهی دربرگیرنده استفاده از تکنیکهای اندازهگیری مبتنی بر جریانهای نقدی است، نیاز باشد. بسته به تکنیک مورد استفاده:
الف.برآورد دادههای ورودی ارزشیابی و بکارگیری تکنیک ارزشیابی ممکن است پر هزینه و پیچیده باشد.
ب.دادههای ورودی فرایند ممکن است ذهنی باشد و ممکن است اثبات دادههای ورودی و اعتبار خود فرایند دشوار باشد. در نتیجه، مبالغ داراییها و بدهیهای همانند میتواند متفاوت باشد. این موضوع ممکن است قابلیت مقایسه را کاهش دهد.
6.75.در بسیاری موارد، ارزش بکارگیری را نمیتوان به صورت معنادار برای دارایی منفردی تعیین کرد که در ترکیب با سایر داراییها استفاده میشود. در عوض، ارزش بکارگیری برای گروهی از داراییها تعیین میشود و سپس ممکن است نیاز باشد نتیجه به هر یک از داراییها تخصیص یابد. این فرایند میتواند ذهنی و اختیاری باشد. همچنین، برآورد ارزش بکارگیری یک دارایی ممکن است ناخواسته، اثر همافزایی با سایر داراییهای گروه را منعکس کند. از این رو، تعیین ارزش بکارگیری دارایی که در ترکیب با سایر داراییها استفاده میشود میتواند فرایندی پر هزینه باشد و پیچیدگی و ذهنی بودن آن سبب کاهش قابلیت اثبات شود. به این دلایل ارزش بکارگیری مبنای اندازهگیری کاربردی برای تجدید اندازهگیری منظم چنین داراییهایی باشد. با وجود این، ارزش بکارگیری، برای تجدید اندازهگیری داراییها در موقعیتهای خاص، مانند زمانی که از این مبنا در آزمون کاهش ارزش استفاده میشود تا مشخص شود که بهای تمام شده تاریخی به طور کامل قابل بازیافت است یا خیر، ممکن است سودمند باشد.
6.76.با استفاده از مبنای اندازهگیری بهای جاری، داراییهای همانند تحصیل شده یا بدهیهای همانند تحمل شده در زمانهای مختلف به مبلغ یکسانی در صورتهای مالی گزارش میشوند. این موضوع قابلیت مقایسه را از دورهای به دوره دیگر برای یک واحد گزارشگر و در یک دوره بین واحدهای تجاری افزایش میدهد. اما تعیین بهای جاری میتواند پیچیده، ذهنی و پرهزینه باشد. برای مثال، همانگونه که در بند 6.22 اشاره شد، به منظور انعکاس عمر و شرایط کنونی دارایی نگهداری شده توسط واحد تجاری، ممکن است لازم باشد که قیمت جاری یک دارایی نو تعدیل شود تا بهای جاری آن برآورد شود. همچنین، به دلیل تغییرات فناوری و تغییرات در رویههای تجاری، بسیاری از داراییها با دارایی همانند خود جایگزین نمیشوند. بنابراین، ممکن است تعدیلات ذهنی بیشتری در قیمت کنونی دارایی نو ضرورت یابد تا بهای جاری دارایی معادل دارایی فعلی برآورد شود. همچنین، تفکیک تغییرات در مبالغ دفتری برحسب بهای جاری، بین بهای جاری مصرف و اثر تغییر قیمتها (به بند 6-42 مراجعه شود) میتواند پیچیده و مستلزم مفروضات اختیاری باشد. به سبب این مشکلات، مبالغ بهای جاری ممکن است فاقد قابلیت اثبات و قابل فهم بودن باشد.
عوامل مختص اندازهگیری اولیه
6.77.بندهای 6.43 تا 6.76 عواملی را شرح میدهد که هنگام انتخاب مبنای اندازهگیری در زمان اندازهگیری اولیه یا اندازهگیری پس از شناخت اولیه، باید مورد توجه قرار گیرد. بندهای 6.78 تا 6.82 برخی عوامل دیگر را توضیح میدهد که در شناخت اولیه مدنظر قرار میگیرد.
6.78.در زمان شناخت اولیه، بهای تمام شده دارایی تحصیلشده یا بدهی تحملشده در نتیجه معاملهای که طبق شرایط بازار است، به طور معمول مشابه با ارزش منصفانه در آن تاریخ است، مگر آنکه مخارج معامله با اهمیت باشد. با وجود این، حتی در صورت تشابه این دو مبلغ، لازم است توضیح داده شود که در زمان شناخت اولیه از چه مبنای اندازهگیری استفاده شده است. اگر قرار است پس از شناخت اولیه، از بهای تمام شده تاریخی شود، بهطور معمول مناسب است که در زمان شناخت اولیه نیز از همان مبنای اندازهگیری استفاده شود. همچنین، اگر قرار است پس از شناخت اولیه، از ارزش جاری استفاده شود، به طور معمول مناسب است که در زمان شناخت اولیه نیز از همان مبنای اندازهگیری استفاده شود. استفاده از مبانی اندازهگیری یکسان در زمان شناخت اولیه و اندازهگیری پس از شناخت اولیه، مانع از آن میشود که هنگام نخستین اندازهگیری پس از شناخت اولیه ، صرفاً به دلیل تغییر مبنای اندازهگیری درآمد یا هزینهای شناسایی شود (به بند 6.48 مراجعه شود).
6.79.هنگامی که واحد تجاری، در نتیجه معاملهای طبق شرایط بازار، در قبال انتقال دارایی یا بدهی دیگر، یک دارایی را تحصیل یا یک بدهی را تحمل میکند، اندازهگیری اولیه دارایی تحصیل شده یا بدهی تحمل شده تعیین میکند که از آن معامله درآمد یا هزینهای ایجاد شده است یا خیر. زمانی که دارایی یا بدهی به بهای تمام شده اندازهگیری میشود، هیچ درآمد یا هزینهای در زمان شناخت اولیه ایجاد نمیشود، مگر آنکه از قطع شناخت دارایی یا بدهی منتقل شده، درآمد یا هزینهای ایجاد شود، یا دارایی کاهش ارزش یابد یا بدهی زیانبار باشد.
6.80.ممکن است دارایی یا بدهی در نتیجه رویدادی تحصیل، یا تحمل شوند که معاملهای طبق شرایط بازار نباشد. برای مثال:
الف.ممکن است روابط بین طرفهای معامله، یا بحرانهای مالی یا مشکلات دیگری که یکی از طرفها با آن مواجه است، بر قیمت معامله اثر گذارد؛
ب.ممکن است دارایی، به رایگان از طرف دولت یا طرفی دیگر، به واحد تجاری اهدا شده باشد؛
پ.ممکن است بدهی به موجب قانون یا مقررات تحمیل شده باشد؛ یا
ت.ممکن است بدهی بابت پرداخت غرامت یا جریمه به دلیل ارتکاب تخلف ایجاد شده باشد.
6.81.در چنین مواردی، اندازهگیری دارایی تحصیل شده یا بدهی تحمل شده به بهای تمام شده تاریخی ممکن است بیان صادقانهای از داراییها و بدهیها و درآمدها و هزینههای ناشی از معامله یا سایر رویدادها نباشد. از این رو، ممکن است اندازهگیری دارایی تحصیل شده، یا بدهی تحمل شده، به بهای تمام شده مفروض، طبق تعریف بند 6.6، مناسب باشد. تفاوت بین این بهای تمام شده مفروض و مابهازای پرداختی یا دریافتی، هنگام شناخت اولیه به عنوان درآمد یا هزینه شناسایی میشود.
6.82.هنگامی که در نتیجه رویدادی غیر از معامله براساس شرایط بازار ، دارایی تحصیل یا بدهی تحمل شود، تمام جنبههای مرتبط آن معامله یا آن رویداد دیگر باید مشخص شود و مدنظر قرار گیرد. برای مثال، به منظور بیان صادقانه محتوای تأثیر آن معامله یا آن رویداد دیگر بر وضعیت مالی واحد تجاری (به بندهای 4.59 تا 4.62 مراجعه شود) و تأثیر مرتبط بر عملکرد مالی واحد تجاری، ممکن است شناسایی داراییهای دیگر، بدهیهای دیگر، آورده صاحبان ادعاهای مالکانه یا توزیع منابع میان صاحبان ادعاهای مالکانه ضرورت یابد.
بیش از یک مبنای اندازهگیری
6.83.برخی مواقع، در نظر گرفتن عوامل توصیفشده در بندهای 6.43 تا 6.76 ممکن است به این نتیجهگیری بینجامد که به منظور فراهم کردن اطلاعات مربوط که وضعیت مالی و عملکرد مالی واحد تجاری را بطور صادقانه بیان کند، بیش از یک مبنای اندازهگیری برای دارایی، بدهی و درآمدها و هزینههای مرتبط با آنها مورد نیاز است.
6.84.در بیشتر موارد، قابل فهمترین شیوه برای فراهم کردن این اطلاعات، شامل موارد زیر است:
الف.استفاده از یک مبنای اندازهگیری واحد هم برای دارایی یا بدهی در صورت وضعیت مالی و هم برای درآمدها و هزینههای مرتبط با آن در صورت های عملکرد مالی؛ و
ب.فراهم کردن اطلاعات بیشتر در یادداشتهای توضیحی در صورت بکارگیری مبنای اندازهگیری متفاوت.
6.85.با وجود این، در برخی موارد، با استفاده از موارد زیر، اطلاعات یادشده مربوطتر میشود یا بیان صادقانهتری از وضعیت مالی و عملکرد مالی واحد تجاری را به دنبال دارد:
الف.یک مبنای اندازهگیری ارزش جاری برای دارایی یا بدهی مورد نظر در صورت وضعیت مالی؛ و
ب.یک مبنای اندازهگیری متفاوت برای درآمدها و هزینههای مرتبط در صورت سود یا زیان (به بندهای 7.17 تا 7.18 مراجعه شود).
در انتخاب مبانی اندازهگیری، لازم است به عوامل تشریح شده در بندهای 6.43 تا 6.76 توجه شود.
6.86.در چنین مواردی، جمع درآمدها یا جمع هزینههای ایجاد شده طی دوره که ناشی از تغییر ارزش جاری دارایی یا بدهی مورد نظر است، به گونهای تفکیک و طبقهبندی میشود (به بندهای 7.14 تا 7.19 مراجعه شود) که:
الف.صورت سود و زیان، درآمدها یا هزینههای اندازهگیری شده با بکارگیری مبنای اندازهگیری انتخاب شده برای آن صورت مالی را دربرگیرد؛ و
ب.سایر اقلام سود و زیان جامع، تمام درآمدها یا هزینههای باقیمانده را دربرگیرد. در نتیجه، سایر اقلام سود و زیان جامع انباشته مرتبط با آن دارایی یا بدهی با تفاوت موارد زیر برابر باشد:
1.مبلغ دفتری دارایی یا بدهی در صورت وضعیت مالی؛ و
2.مبلغ دفتری که در صورت بکارگیری مبنای اندازهگیری انتخاب شده برای صورت سود یا زیان، تعیین میشد.
اندازهگیری حقوق مالکانه
6.87.جمع مبلغ دفتری حقوق مالکانه (جمع حقوق مالکانه) به طور مستقیم اندازهگیری نمیشود. این مبلغ برابر است با جمع مبالغ دفتری تمام داراییهای شناسایی شده پس از کسر جمع مبالغ دفتری تمام بدهیهای شناسایی شده.
6.88.از آنجا که صورتهای مالی با مقاصد عمومی به منظور نشان دادن ارزش واحد تجاری طراحی نشده است، کل مبلغ دفتری حقوق مالکانه به طور معمول با موارد زیر برابر نخواهد بود:
الف.ارزش بازار تجمیعی ادعاهای مالکانه نسبت به واحد تجاری؛
ب.مبلغی که میتواند از فروش واحد تجاری به عنوان یک مجموعه واحد مبتنی بر تداوم فعالیت به دست آید؛ یا
پ.مبلغی که میتواند از فروش تمام داراییهای واحد تجاری و تسویه تمام بدهیهای آن به دست آید.
6.89.اگرچه جمع حقوق مالکانه به طور مستقیم اندازهگیری نمیشود، ممکن است اندازهگیری مستقیم مبلغ دفتری برخی طبقات حقوق مالکانه (به بند 4.65 مراجعه شود) و برخی اجزای حقوق مالکانه (به بند 4.66 مراجعه شود) مناسب باشد. با وجود این، از آنجا که جمع حقوق مالکانه به عنوان یک مبلغ باقیمانده اندازهگیری میشود، حداقل یک طبقه از حقوق مالکانه نمیتواند بهطور مستقیم اندازهگیری شود. همچنین، حداقل یک جزء حقوق مالکانه نمیتواند بهطور مستقیم اندازهگیری شود.
6.90.جمع مبلغ دفتری یک طبقه یا یک جزء از حقوق مالکانه به طور معمول مثبت است، اما در برخی شرایط، منفی نیز میتواند باشد. همچنین، جمع حقوق مالکانه به طور معمول مثبت است، اما بسته به اینکه کدام داراییها و بدهیها شناسایی و به چه نحوی اندازهگیری میشوند، منفی نیز میتواند باشد.
تکنیکهای اندازهگیری مبتنی بر جریان نقدی
6.91.برخی مواقع مبلغ را نمیتوان به طور مستقیم مشاهده کرد. در برخی از چنین مواردی، یک شیوه برای برآورد مبلغ، استفاده از تکنیکهای اندازهگیری مبتنی بر جریانهای نقدی است. این قبیل تکنیکها، مبنای اندازهگیری محسوب نمیشود، بلکه تکنیکهایی هستند که برای بکارگیری یک مبنای اندازهگیری مورد استفاده قرار میگیرند. از این رو، هنگام استفاده از این تکنیکها، لازم است مشخص شود که کدام مبنای اندازهگیری بکار رفته و آن تکنیک تا چه حد، عوامل مربوط به آن مبنای اندازهگیری را منعکس میکند. برای مثال، چنانچه مبنای اندازهگیری، ارزش منصفانه باشد، عوامل مرتبط، مواردی است که در بند 6.14 به آنها اشاره شده است.
6.92.تکنیکهای اندازهگیری مبتنی بر جریانهای نقدی میتوانند هنگام بکارگیری یک مبنای اندازهگیری تعدیل شده، برای مثال، ارزش ایفای تعدیل شده به منظور حذف اثر احتمال ناتوانی واحد تجاری در ایفای بدهی آن (ریسک اعتباری خود واحد تجاری)، مورد استفاده قرار گیرند. تعدیل مبنای اندازهگیری گاهی به اطلاعاتی میانجامد که برای استفادهکنندگان صورتهای مالی مربوطتر است یا ممکن است تهیه یا درک آنها کمهزینهتر باشد. با وجود این، درک مبانی اندازهگیری تعدیلشده ممکن است برای استفادهکنندگان صورتهای مالی دشوارتر نیز باشد.
6.93.عدم اطمینان نتیجه (به بند 6.61(الف) مراجعه شود)، ناشی از عدم اطمینان درباره مبلغ یا زمانبندی جریانهای نقدی آتی است. این عدم اطمینانها، ویژگیهای مهم داراییها و بدهیها محسوب میشوند. هنگامی که با مراجعه به برآورد جریانهای نقدی آتی نامطمئن، دارایی یا بدهی اندازهگیری میشود، یکی از عواملی که باید مورد توجه باشد، تغییرات احتمالی در مبلغ برآوردی یا زمانبندی آن جریانهای نقدی است (به بند 6.14(ب) مراجعه شود). برای انتخاب مبلغی واحد در دامنهای از جریانهای نقدی ممکن، این تغییرات در نظر گرفته میشود. مبلغ انتخاب شده، گاهی خود، مبلغ یک نتیجه ممکن است، اما همواره چنین نیست. مبلغی که مربوطترین اطلاعات را فراهم میکند، معمولاً مبلغی است که از بخش مرکزی آن دامنه استخراج میشود (برآورد مرکزی). برآوردهای مرکزی مختلف، اطلاعات متفاوتی فراهم میکند. برای مثال:
الف.ارزش مورد انتظار (میانگین موزون برحسب احتمال وقوع، که به عنوان میانگین آماری نیز شناخته میشود) کل دامنه نتایج را منعکس میکند و به نتایج محتملتر وزن بیشتری میدهد. هدف از ارزش مورد انتظار، پیشبینی جریان نقدی خروجی یا ورودی نهایی یا سایر منافع اقتصادی حاصل از آن دارایی یا بدهی نیست.
ب.مبلغ بیشینهای که احتمال وقوع آن بیش از عدم وقوع آن است (مشابه میانه آماری) نشان میدهد که احتمال زیان بعدی بیش از 50% نیست و احتمال سود بعدی نیز بیش از 50% نیست.
پ.محتملترین نتیجه (مد آماری)، محتملترین مبلغ جریان ورودی یا جریان خروجی نهایی ناشی از دارایی یا بدهی است.
6.94.برآورد مرکزی به برآوردهای جریانهای نقدی آتی و تغییرات ممکن در مبالغ یا زمانبندی آنها بستگی دارد. این برآورد، قیمت تقبل عدم اطمینان متفاوت بودن نتیجه نهایی با برآورد مرکزی را دربرنمیگیرد (یعنی عاملی که در بند 6.14(ت) توصیف شد).
6.95.هیچ کدام از برآوردهای مرکزی اطلاعات کاملی درباره دامنه نتایج ممکن ارائه نمیدهد. از این رو، استفادهکنندگان ممکن است نیازمند اطلاعاتی باشند که دامنه نتایج ممکن را نشان میدهد.
فصل 7 ـ ارائه و افشا
ارائه و افشا به عنوان ابزارهای اطلاعرسانی
7.1.واحد گزارشگر اطلاعات درباره داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای خود را، از طریق ارائه و افشای اطلاعات در صورتهای مالی خود اطلاعرسانی میکند.
7.2.اطلاعرسانی اثربخش اطلاعات در صورتهای مالی، آن اطلاعات را مربوطتر میسازد و به بیان صادقانه داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد تجاری کمک میکند. همچنین، قابل فهم بودن و قابلیت مقایسه اطلاعات در صورتهای مالی را افزایش میدهد. اطلاعرسانی اثربخش اطلاعات در صورتهای مالی مستلزم آن است که:
الف.بر اهداف و اصول ارائه و افشا تمرکز شود، نه بر قواعد؛
ب.اطلاعات به شیوهای طبقهبندی شود که اقلام مشابه در یک گروه قرار گیرند و اقلام غیرمشابه، تفکیک شوند؛ و
پ.اطلاعات به شیوهای تجمیع شود که با جزئیات غیرضروری یا با تجمیع بیش از حد، پنهان نشود.
7.3.همانگونه که مخارج، سایر تصمیمگیریهای مربوط به گزارشگری مالی را محدود میکند، تصمیمگیریها درباره ارائه و افشا را نیز محدود میکند. از این رو، در تصمیمگیری درباره ارائه و افشا، بررسی این موضوع که آیا منافعی که با ارائه یا افشای اطلاعاتی خاص برای استفادهکنندگان صورتهای مالی فراهم میشود، به احتمال زیاد مخارج تهیه و استفاده از آن اطلاعات را توجیه میکند یا خیر، اهمیت دارد.
اهداف و اصول ارائه و افشا
7.4.به منظور تسهیل اطلاعرسانی اثربخش اطلاعات صورتهای مالی، هنگام تدوین الزامات ارائه و افشا در استانداردها، لازم است بین موارد زیر توازن برقرار شود:
الف.فراهم کردن انعطلافپذیری برای واحدهای تجاری به منظور تهیه اطلاعات مربوطی که بهطور صادقانه بیانگر داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد تجاری است؛ و
ب.الزام به ارائه اطلاعاتی که، هم از دورهای به دوره دیگر برای یک واحد گزارشگر و هم در یک دوره گزارشگری بین واحدهای تجاری، قابل مقایسه باشد.
7.5.درج اهداف ارائه و افشا در استانداردها از اطلاعرسانی اثربخش در صورتهای مالی پشتیبانی میکند زیرا چنین اهدافی به واحدهای تجاری در تشخیص اطلاعات مفید و در تصمیمگیری درباره نحوه اطلاعرسانی این اطلاعات به اثربخشترین شیوه، کمک میکند.
7.6.اطلاعرسانی اثربخش در صورتهای مالی با در نظر گرفتن اصول زیر پشتیبانی میشود:
الف.اطلاعات مختص واحد تجاری مفیدتر از توصیفات استانداردشدهای است که گاهی به آنها «اطلاعات کلیشهای» گفته میشود.
ب.تکرار اطلاعات در بخشهای مختلف صورتهای مالی معمولاً غیرضروری است و میتواند از قابل فهم بودن صورتهای مالی بکاهد.
طبقهبندی
7.7.طبقهبندی، مرتبسازی داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینهها بر مبنای ویژگیهای مشترک برای مقاصد ارائه و افشاست. چنین ویژگیهایی شامل ماهیت آن قلم، نقش (یا کارکرد) آن در فعالیتهای تجاری انجام گرفته توسط واحد تجاری و نحوه اندازهگیری آن است، اما محدود به این موارد نیست.
7.8.طبقهبندی داراییها، بدهیها، حقوق مالکانه، درآمدها یا هزینههای غیرمشابه با یکدیگر میتواند اطلاعات مربوط را پنهان کند، قابل فهم بودن و قابلیت مقایسه را کاهش دهد، و ممکن است بیان صادقانهای از آنچه ادعای بیان آن را دارد، فراهم نکند.
طبقهبندی داراییها و بدهیها
7.9.طبقهبندی در مورد واحد حسابی اعمال میشود که برای دارایی یا بدهی انتخاب شده است (به بندهای 4.48 تا 4.55 مراجعه شود). با وجود این، گاهی ممکن است مناسب باشد که دارایی یا بدهی به اجزایی که ویژگیهای متفاوتی دارند، تفکیک و هر جزء، جداگانه طبقهبندی شود. این مورد زمانی میتواند مناسب باشد که طبقهبندی جداگانه آن اجزا، مفید بودن اطلاعات مالی حاصل را افزایش دهد. برای مثال، تفکیک دارایی یا بدهی به اجزای جاری و غیرجاری و طبقهبندی جداگانه این اجزا میتواند مناسب باشد.
تهاتر
7.10.تهاتر زمانی رخ میدهد که واحد تجاری، دارایی و بدهی را به عنوان واحدهای حساب جداگانه شناسایی و اندازهگیری میکند، اما آنها را در قالب یک مبلغ خالص در صورت وضعیت مالی طبقهبندی میکند. تهاتر، اقلام غیرمشابه را در یک طبقه قرار میدهد و بنابراین، به طور معمول مناسب نیست.
7.11.تهاتر داراییها و بدهیها با نحوه عمل در خصوص مجموعهای از حقوق و تعهدات در قالب یک واحد حساب متفاوت است (به بندهای 4.48 تا 4.55 مراجعه شود).
طبقهبندی حقوق مالکانه
7.12.به منظور فراهم کردن اطلاعات مفید، ممکن است طبقهبندی جداگانه ادعاهای مالکانه، در صورتی که ویژگیهای متفاوتی داشته باشند، ضرورت یابد (به بند 4.65 مراجعه شود).
7.13.همچنین، به منظور فراهم کردن اطلاعات مفید، ممکن است طبقهبندی جداگانه اجزای حقوق مالکانه، در شرایطی که برخی از این اجزا مشمول الزامات قانونی، مقررات یا سایر الزامات باشند، ضرورت یابد. برای مثال، برخی از چنین الزاماتی به واحد تجاری اجازه میدهد تنها در صورتی بین دارندگان ادعاهای مالکانه منابع توزیع کند که اندوختههای کافی توزیعپذیر با رعایت الزامات مذکور، وجود داشته باشد (به بند 4.66 مراجعه شود). ارائه یا افشای جداگانه چنین اندوختههایی میتواند اطلاعات مفیدی فراهم کند.
طبقهبندی درآمدها و هزینهها
7.14.طبقهبندی برای موارد زیر اعمال میشود:
الف.درآمدها و هزینههای حاصل از واحد حساب انتخاب شده برای یک دارایی یا بدهی؛ یا
ب.اجزای چنین درآمدها و هزینههایی، در صورتی که این اجزا ویژگیهای متفاوتی داشته باشند و جداگانه تشخیص داده شوند. برای مثال، تغییر در ارزش جاری یک دارایی میتواند شامل آثار تغییرات ارزش و تعلق گرفتن بهره باشد (به جدول 6.1 مراجعه شود). طبقهبندی جداگانه این اجزا، در صورتی که چنین اقدامی، مفید بودن اطلاعات مالی حاصل را بهبود بخشد، ممکن است مناسب باشد.
سود یا زیان دوره و سایر اقلام سود و زیان جامع
7.15.درآمدها و هزینهها، به یکی از شیوههای زیر طبقهبندی و درج میشود:
الف.در صورت سود و زیان؛ یا
ب.خارج از صورت سود و زیان، در سایر اقلام سود و زیان جامع.
7.16.صورت سود و زیان، منبع اصلی اطلاعات درباره عملکرد مالی واحد تجاری طی دوره گزارشگری است. این صورت مالی دربردارنده سود یا زیان دوره است که تصویری بسیار خلاصه از عملکرد مالی واحد تجاری طی آن دوره فراهم میکند. بسیاری از استفادهکنندگان صورتهای مالی این مبلغ را در تجزیه و تحلیلهای خود، به عنوان نقطه شروع تحلیل یا به عنوان شاخص اصلی عملکرد مالی واحد تجاری برای آن دوره بکار میگیرند. با وجود این، درک عملکرد مالی واحد تجاری طی دوره مستلزم تجزیه و تحلیل تمام درآمدها و هزینههای شناسایی شده، شامل درآمدها و هزینههای درج شده در سایر اقلام سود و زیان جامع، و نیز تجزیه و تحلیل سایر اطلاعات مندرج در صورتهای مالی است.
7.17.از آنجا که صورت سود و زیان، منبع اصلی اطلاعات درباره عملکرد مالی واحد تجاری طی دوره است، در اصل، تمام درآمدها و هزینهها در آن منعکس میشود. با وجود این، در تدوین استانداردها، ممکن است کمیته تصمیم بگیرد که در شرایط استثنایی درآمد یا هزینه ناشی از تغییر در ارزش جاری دارایی یا بدهی در سایر اقلام سود و زیان جامع درج شود تا بدین ترتیب، صورت سود و زیان اطلاعات مربوطتری فراهم کند یا عملکرد مالی واحد تجاری طی آن دوره را صادقانهتر بیان نماید.
7.18.درآمدها و هزینههایی که با بکارگیری مبنای اندازهگیری بهای تمام شده تاریخی ایجاد میشوند (به جدول 6.1 مراجعه شود)، در صورت سود و زیان منظور میشوند. همچنین، هنگامی که درآمدها و هزینهها با استفاده از این مبنای اندازهگیری، به طور جداگانه به عنوان جزئی از تغییر در ارزش جاری دارایی یا بدهی تشخیص داده میشود نیز این موضوع مصداق دارد. برای مثال، اگر یک دارایی مالی به ارزش جاری اندازهگیری شود و درآمد بهره آن، جدا از سایر تغییرات ارزش تشخیص داده شود، آن درآمد بهره در صورت سود یا زیان درج میشود.
7.19.در اصل، درآمدها و هزینههای مندرج در سایر اقلام سود و زیان جامع یک دوره، در دوره(های) آتی از سایر اقلام سود و زیان جامع به صورت سود و زیان تجدید طبقهبندی میشود، مشروط بر آنکه چنین اقدامی موجب شود صورت سود و زیان اطلاعات مربوطتری فراهم کند، یا عملکرد مالی واحد تجاری را برای آن دوره آتی، صادقانهتر بیان نماید. با وجود این، چنانچه، برای مثال، برای تشخیص دورهای که تجدید طبقهبندی در آن دوره منجر به چنین نتایجی میشود یا به منظور تعیین مبلغی که باید تجدید طبقهبندی شود، مبنای روشنی وجود نداشته باشد، ممکن است کمیته هنگام تدوین استانداردها تصمیم بگیرد که درآمدها و هزینههای مندرج در سایر اقلام سود و زیان جامع، متعاقبا تجدید طبقهبندی نشود.
تجمیع
7.20.تجمیع به معنای آن است که داراییها، بدهیها، حقوق مالکانه، درآمدها یا هزینههایی که ویژگیهای مشترک دارند و در یک طبقه جای گرفتهاند، با یکدیگر جمع شوند.
7.21.تجمیع، با خلاصهسازی حجم زیادی از جزئیات، اطلاعات را مفیدتر میکند. اما برخی از جزئیات با تجمیع پنهان میشوند. بنابراین، نیاز است بهگونهای توازن برقرار شود که اطلاعات مربوط، با حجم زیادی از جزئیات بیاهمیت یا با تجمیع بیش از حد پنهان نشود.
7.22.ممکن است لازم باشد در بخشهای مختلف صورتهای مالی، سطوح متفاوتی از تجمیع وجود داشته باشد. برای مثال، به طور معمول، صورت وضعیت مالی و صورت(های) عملکرد مالی، اطلاعات خلاصه شده را فراهم میکنند و اطلاعات تفصیلیتر در یادداشتهای توضیحی ارائه میشود.
فصل 8 ـ مفاهيم سرمايه و نگهداشت سرمايه
مفاهيم سرمايه
8.1.در بيشتر واحدهاي تجاري براي تهيه صورتهای مالي، یک مفهوم مالی از سرمايه بکار گرفته میشود. در مفهوم مالی سرمايه، نظير پول سرمايهگذاريشده يا قدرت خريد سرمايهگذاريشده، سرمايه معادل خالص داراييها يا حقوق مالكانه واحد تجاري است. طبق مفهوم فیزیکی سرمايه، مانند ظرفیت عملياتي، سرمايه به عنوان ظرفيت مولد واحد تجاري، براي مثال، بر مبنای واحدهاي تولیدی روزانه، در نظر گرفته میشود.
8.2.انتخاب مفهوم مناسب سرمايه توسط واحد تجاري، بايد مبتني بر نيازهاي استفادهكنندگان صورتهای مالي باشد. بنابراین، در صورتی که استفادهكنندگان صورتهای مالي اساساً به نگهداشت سرمايه اسمي سرمایهگذاریشده يا قدرت خريد سرمايه سرمایهگذاریشده توجه داشته باشند، مفهوم سرمايه مالي بايد انتخاب شود. با وجود این، در صورتی که نگراني اصلي استفادهكنندگان ظرفیت عملياتي واحد تجاري باشد، مفهوم سرمایه فيزيكي بايد مورد استفاده قرار گيرد. مفهوم انتخابشده نشاندهنده هدفي است كه در محاسبه سود مورد توجه است، حتي اگر برای عملیاتی کردن این مفهوم، مشكلات اندازهگيري وجود داشته باشد.
مفاهيم نگهداشت سرمايه و تعیین سود
8.3.مفاهيم سرمايه در بند 8.1، منجر به مفاهيم نگهداشت سرمايه به شرح زير ميشود:
الف.نگهداشت سرمايه مالي. مطابق اين مفهوم، سود تنها زماني كسب ميشود كه مبلغ مالي (یا پولی) خالص داراييها در پايان دوره نسبت به مبلغ مالی (يا پولی) خالص داراييها در ابتداي دوره، پس از حذف توزیع میان مالكان و آورده مالكان طي دوره، افزایش یابد. نگهداشت سرمايه مالي را ميتوان بر حسب واحدهاي پول اسمي يا واحدهاي قدرت خريد ثابت اندازهگيري كرد.
ب.نگهداشت سرمايه فيزيكي. مطابق اين مفهوم، سود تنها زماني كسب ميشود كه ظرفيت مولد فيزيكي (يا ظرفیت عملياتي) واحد تجاري (يا منابع يا وجوه مورد نياز براي دستيابي به آن ظرفيت)، در پايان دوره نسبت به ظرفيت مولد فيزيكي در ابتداي دوره، پس از حذف توزیع منابع بین مالكان و آورده مالكان طي دوره، افزایش یابد.
8.4.مفهوم نگهداشت سرمايه با شیوهای که واحد تجاري سرمايهای را که به دنبال نگهداشت آن است تعریف میکند، مرتبط ميباشد. مفهوم نگهداشت سرمايه بين مفاهيم سرمايه و مفاهيم سود ارتباط برقرار ميكند زيرا نقطه مرجعي برای اندازهگیری سود فراهم میکند. مفهوم نگهداشت سرمايه پيشنياز تمايز بين بازده مربوط به سرمایه واحد تجاري و بازگشت سرمايه آن است. تنها مازاد جريانهای ورودي داراييها نسبت به مبالغ مورد نياز براي نگهداشت سرمايه میتواند به عنوان سود و در نتیجه به عنوان بازده سرمايه تلقی شود. بنابراین، سود مبلغ باقيماندهاي است كه پس از کسر هزينهها (شامل تعديلات نگهداشت سرمايه، در موارد مقتضی) از درآمدها باقي ميماند. در صورتی که هزينهها بيشتر از درآمدها باشد، مبلغ باقيمانده زيان خواهد بود.
8.5.مفهوم نگهداشت سرمايه فيزيكي مستلزم انتخاب مبناي اندازهگيري بهاي جاري است. اما، مفهوم نگهداشت سرمايه مالي، بكارگيري مبناي اندازهگيري خاصي را الزامی نميكند. در اين مفهوم، انتخاب مبنا وابسته به نوع سرمايه مالي است كه واحد تجاري به دنبال نگهداشت آن است.
8.6.تفاوت اصلي بين دو مفهوم نگهداشت سرمايه، مربوط به نحوه برخورد با آثار تغيير در قيمت داراييها و بدهیهاي واحد تجاري است. بهطور کلی، در صورتی که سرمايه پايان دوره واحد تجاري به همان ميزان سرمايه ابتداي دوره باشد، واحد تجاري سرمايه خود را حفظ کرده است. هر مبلغي بيشتر از مبلغ مورد نياز برای نگهداشت سرمايه ابتداي دوره، سود است.
8.7.مطابق مفهوم نگهداشت سرمايه مالي كه در آن سرمايه بر حسب واحدهاي پول اسمي تعريف ميشود، سود نشاندهنده افزايش در سرمايه پولی اسمي طي دوره است. بنابراين، به لحاظ مفهومي، افزايش در قيمت داراييهاي نگهداريشده طي دوره، كه معمولاً به عنوان سود نگهداري ناميده ميشود، سود دوره محسوب ميگردد. با وجود این، ممکن است تا زمان واگذاری دارايي در يك معامله مبادلهای، اين سود شناسايي نشود. زمانيكه مفهوم نگهداشت سرمايه مالي برحسب واحدهاي قدرت خريد ثابت تعريف ميشود، سود افزايش قدرت خريد سرمايهگذاريشده طي دوره را نشان ميدهد. بنابراين، فقط بخشي از افزايش قيمت داراييها كه مازاد بر افزايش سطح عمومي قيمتها باشد، به عنوان سود محسوب ميشود. باقيمانده افزايش به عنوان تعديل نگهداشت سرمايه تلقي ميشود و بنابراين، به عنوان بخشي از حقوق مالكانه است.
8.8.طبق مفهوم نگهداشت سرمايه فيزيكي، زماني كه سرمايه برحسب ظرفيت مولد فيزيكي تعريف ميشود، سود نشاندهنده افزايش در سرمايه فیزیکی طي دوره است. تمام تغيير قيمتها که بر داراييها و بدهیهاي واحد تجاري تأثیر میگذارد، به عنوان تغيير در اندازهگيري ظرفيت مولد فيزيكي در نظر گرفته ميشود و بنابراين به عنوان تعديلات نگهداشت سرمايه كه بخشي از حقوق مالكانه است، و نه سود، در نظر گرفته ميشود.
8.9.انتخاب مباني اندازهگيري و مفهوم نگهداشت سرمايه، مدل حسابداري مورد استفاده در تهيه صورتهای مالي را مشخص ميكند. مدلهاي مختلف حسابداري، درجات متفاوتي از مربوط بودن و بیان صادقانه را نشان ميدهد و همانند ساير حوزهها، مديريت بايد به دنبال توازن بين مربوط بودن و بیان صادقانه باشد. اين چارچوب براي طيفي از مدلهاي حسابداري كاربرد دارد و رهنمودهايي براي تهيه و ارائه صورتهای مالي طبق مدل انتخابي فراهم ميكند. در حال حاضر، کمیته در نظر ندارد مدل خاصي را تجويز کند. هر چند اين تصميم در سايه تحولات جهاني مورد تجدیدنظر قرار خواهد گرفت.
تعدیلات نگهداشت سرمایه
8.10.تجدید ارزیابی یا تجدید ارائه داراییها و بدهیها منجر به افزایش یا کاهش حقوق مالکانه میشود. هرچند این افزایشها و کاهشها، تعریف درآمد و هزینه را احراز میکنند، اما طبق مفاهیم خاصی از نگهداشت سرمایه، در صورت سود یا زیان درج نمیشوند؛ بلکه این اقلام به عنوان تعدیلات نگهداشت سرمایه یا اندوخته تجدید ارزیابی، در بخش حقوق مالکانه منظور میگردند.
پيوست
اصطلاحات تعریفشده
اصطلاحات تعریفشده زیر از بندهای مربوط در چارچوب مفهومی گزارشگری مالی استخراج یا منبعث شده است.
احتیاط: اعمال مراقبت هنگام قضاوت در شرایط عدم اطمینان است. اعمال احتیاط به این معناست که داراییها و درآمدها بیشنمایی، و بدهیها و هزینهها کمنمایی نمیشود. به همین ترتیب، اعمال احتیاط اجازه کمنمایی داراییها یا درآمدها یا بیشنمایی بدهیها یا هزینهها را نمیدهد.2.16
ادعای مالکانه: ادعا نسبت به منافع باقیمانده در داراییهای واحد تجاری پس ازکسر تمام بدهیهای آن.4.64
استفادهکنندگان اصلی (گزارشهای مالی با مقاصد عمومی): سرمايهگذاران، وامدهندگان و ساير اعتباردهندگان فعلی و بالقوه.1.2
استفادهکنندگان (گزارشهای مالی با مقاصد عمومی): به استفادهکنندگان اصلی (گزارشهای مالی با مقاصد عمومی) مراجعه شود.
اطلاعات بااهمیت: اطلاعات در صورتی بااهميت است كه بطور معقولی انتظار رود حذف، ارائه نادرست یا ارائه مبهم آن، بتواند تصميماتی را که استفادهکنندگان اصلی گزارشهای مالي با مقاصد عمومی (به بند 1.5 مراجعه شود) بر اساس آن گزارشها اتخاذ میکنند، تحت تأثیر قرار دهد.2.11
اطلاعات مالی مفید: اطلاعات مالی که برای استفادهکنندگان اصلی گزارشهای مالی با مقاصد عمومی در تصمیمگیری درباره تامین منابع برای واحد گزارشگر مفید است. برای اینکه اطلاعات مالی مفید باشد، باید مربوط باشد و آنچه را که ادعا میکند بیانگر آن است، بهطور صادقانه بیان کند.1.2 و 2.4
بدهی: تعهد فعلی واحد تجاری به انتقال یک منبع اقتصادی در نتیجه رویدادی در گذشته.4.26
تجمیع: جمع کردن داراییها، بدهیها، حقوق مالکانه، درآمدها یا هزینههایی که ویژگیهای مشترک دارند و در یک طبقه جای گرفتهاند، با یکدیگر.7.20
تهاتر: تجمیع دارایی و بدهی که به عنوان واحدهای حساب جداگانه شناسایی و اندازهگیری شدهاند، در قالب یک مبلغ خالص در صورت وضعیت مالی.7.10
حقوق مالکانه: منافع باقیمانده در داراییهای واحد تجاری پس از کسر تمام بدهیهای آن.4.63
دارایی: منبع اقتصادی فعلی که در نتیجه رویدادهای گذشته، توسط واحد تجاری کنترل میشود.4.3
درآمد: افزایش داراییها یا کاهش بدهیها که منجر به افزایش حقوق مالکانه میشود، به جز مواردی که مربوط به آورده صاحبان ادعاهای مالکانه است.4.68
شناخت: فرایند درج یک قلم که تعریف یکی از عناصر صورتهای مالی- دارایی، بدهی، حقوق مالکانه، درآمد یا هزینه- را احراز میکند، در صورت وضعیت مالی یا صورتهای عملکرد مالی است. شناخت، مستلزم نشان دادن آن قلم در یکی از آن صورتها- به تنهایی یا تجمیعشده با سایر اقلام- در قالب واژگان و برحسب مبلغ پولی، و شمول آن مبلغ در یک یا چند جمع کل در آن صورت مالی است5.1
صورتهای مالی با مقاصد عمومی: شکل خاصی از گزارشهای مالی با مقاصد عمومی که اطلاعاتی درباره داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینههای واحد گزارشگر ارائه میکند.3.2
صورتهای مالی ترکیبی: صورتهای مالی یک واحد گزارشگر که از دو یا چند واحد تجاری تشکیل شده است که همه آنها از طریق رابطه اصلی ـ فرعی به یکدیگر مرتبط نشدهاند.3.12
صورتهای مالی تلفیقی: صورتهای مالی یک واحد گزارشگر که از واحد تجاری اصلی و واحدهای تجاری فرعی آن تشکیل شده است.3.11
صورتهای مالی غیرتلفیقی: صورتهای مالی واحد گزارشگری که صرفاً واحد تجاری اصلی است. 3.11
طبقهبندی: مرتبسازی داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینهها بر مبنای ویژگیهای مشترک برای مقاصد ارائه و افشا.7.7
عدماطمینان اندازهگیری: هنگامی ایجاد میشود که مبالغ پولی مندرج در گزارشهای مالی، بطور مستقیم قابل مشاهده نیست و در نتیجه، باید برآورد شود. 2.19
عدماطمینان نتیجه: عدم اطمینان در مبلغ یا زمانبندی جریان ورودی یا جریان خروجی مزایای اقتصادی حاصل از یک دارایی یا بدهی. 6.61
عدم اطمینان وجود: عدماطمینان از اینکه دارایی یا بدهی وجود دارد یا خیر.4.13 و 4.35
قابلیت تولید منافع اقتصادی: ویژگی موجود در یک منبع اقتصادی که هماکنون وجود داشته باشد و اینکه حداقل در یک وضعیت، برای واحد تجاری منافع اقتصادی فراتر از آنچه در دسترس سایر اشخاص است، ایجاد کند.4.14
قرارداد اجرانشده: قرارداد، یا بخشی از یک قرارداد که به یک اندازه اجرا نشده است ـ طرفهای قرارداد هیچیک از تعهدات خود را ایفا نکردهاند، یا طرفهای قرارداد بخشی از تعهدات خود را به یک اندازه ایفا کردهاند.4.56
قطع شناخت: حذف تمام یا بخشی از دارایی یا بدهی شناسایی شده از صورت وضعیت مالی واحد تجاری. 5.26
کنترل منبع اقتصادی: توانایی فعلی ممانعت دیگران از هدایت استفاده از منبع اقتصادی و کسب منافع اقتصادی که ممکن است از آن منبع جریان یابد.4.20
گزارش مالی با مقاصد عمومی: گزارشی که اطلاعات مالی درباره منابع اقتصادی واحد گزارشگر، ادعاها نسبت به واحد تجاری و تغییرات در آن منابع و ادعاها فراهم میکند که برای استفادهکنندگان اصلی در تصمیمگیری درباره ارائه منابع به واحد تجاری مفید است.3.2
مبلغ: نتیجه اعمال یک مبنای اندازهگیری برای یک دارایی یا بدهی و درآمدها و هزینههای مرتبط با آن.6.1
مبلغ دفتری: مبلغی که دارایی، بدهی یا حقوق مالکانه، به آن مبلغ در صورت وضعیت مالی شناسایی میشود.5.1
مبنای اندازهگیری: وجه مشخصه قلم مورد اندازهگیری است؛ برای مثال، بهای تمام شده تاریخی، ارزش منصفانه یا ارزش ایفا.6.1
منبع اقتصادی: حقی که قابلیت تولید منافع اقتصادی دارد.4.4
واحد حساب: حق یا گروهی از حقوق، تعهد یا گروهی از تعهدات، یا گروهی از حقوق و تعهدات است که معیارهای شناخت و مفاهیم اندازهگیری در مورد آن بکار گرفته میشود.4.48
واحد گزارشگر: واحد تجاری است که ملزم است، یا انتخاب کرده است که صورتهای مالی تهیه کند. 3.10
ویژگیهای کیفی بنیادی: ویژگیهای کیفی که اطلاعات مالی بهمنظور مفید بودن برای استفادهکنندگان اصلی گزارشهای مالی با مقاصد عمومی باید دارا باشند. ويژگيهاي كيفي بنيادي شامل مربوط بودن و بيان صادقانه است.2.4 و 2.5
ویژگیهای کیفی بهبود دهنده: ويژگيهاي كيفي كه اطلاعات مفید را مفیدتر میسازد. قابل مقايسه بودن، قابل اثبات بودن، به موقع بودن و قابل فهم بودن، ویژگیهای کیفی بهبوددهنده هستند.2.4 و 2.23
هزینه: کاهش داراییها یا افزایش بدهیها که منجر به کاهش حقوق مالکانه میشود، به جز مواردی که مربوط به توزیع منابع بین صاحبان ادعاهای مالکانه است.4.69
- دانلود فایل word چارچوب مفهومی گزارشگری مالی (1405)
- دانلود فایل pdf چارچوب مفهومی گزارشگری مالی (1405)

دیدگاه خود را بنویسید